REGIME DA RELEVÂNCIA
STJ vai definir se transportador secundário de carga pode creditar ICMS sobre combustível
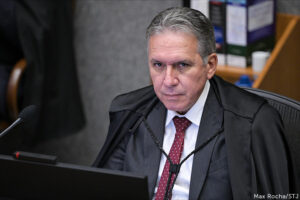
Ministro Afrânio Vilela, o relator
Foto: Max Rocha/STJ
A Primeira Seção do Superior Tribunal de Justiça (STJ) vai definir se empresas que não têm o transporte de cargas como atividade principal podem descontar o crédito do recolhimento do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) na compra de combustíveis, lubrificantes, pneus e peças de reposição utilizados em frota própria de veículos destinados ao transporte de mercadorias (frete ou distribuição próprios)
O caso envolve a Indústria e Comércio de Bebidas Dom Domenico Ltda., empresa com sede principal em Treze Tílias (SC), conhecida por fabricar sucos, geladinhos e o suplemento energético Tilly.
A controvérsia será definida pela relevância da questão federal dos Recursos Especiais 2.234.803 e 2.234.802. O colegiado cadastrou a questão como Tema de Relevância 1.477, que será julgado pela técnica de formação de precedente qualificado.
O colegiado também determinou a suspensão de todos os processos pendentes sobre a mesma matéria e nos quais tenha havido a interposição de recurso especial ou de agravo em recurso especial, tanto na segunda instância como no STJ.
A Lei Complementar 87/1996 (Lei Kandir) prevê, nos artigos 19 e 20, que o contribuinte pode aproveitar crédito do ICMS pago anteriormente na aquisição de mercadorias e serviços para compensá-los com o imposto devido em suas próprias operações. A lei, porém, restringe esse direito quando os bens adquiridos não têm relação com a atividade da empresa (artigo 20, parágrafo 1º).
O precedente qualificado também vai decidir se os bens comprados pelas empresas podem ser classificados como insumos diretamente utilizados no processo produtivo de desenvolvimento econômico ou como bens de uso e consumo, sujeitando-se à restrição temporal do artigo 33, I, da Lei Complementar 87/1996. Segundo a norma, o crédito das mercadorias destinadas ao uso ou ao consumo dos estabelecimentos só terão validade a partir de 1º de janeiro de 2033.
Colegiado admite uso de créditos de ICMS para aquisição de materiais intermediários
O ministro Afrânio Vilela, relator dos recursos, destacou que a discussão tem grande impacto econômico e social. Ele observou que empresas de todo o país podem buscar o creditamento de ICMS sobre a compra de combustíveis, lubrificantes, pneus e peças de reposição usados em frota própria para transportar mercadorias produzidas ou comercializadas, como no caso analisado.
De acordo com o ministro, a Primeira Seção consolidou o entendimento de que é possível aproveitar créditos de ICMS na aquisição de materiais intermediários usados no processo produtivo, inclusive os consumidos ou desgastados gradualmente. Para isso, é necessário comprovar que esses materiais são essenciais à atividade-fim da empresa.
Por outro lado, o relator lembrou que o STJ aplica a restrição temporal prevista no artigo 33, inciso I, da Lei Complementar 87/1996, quando os materiais são bens de uso e consumo empregados na atividade-meio. Esses itens, segundo o relator, não se confundem com os diretamente usados no processo produtivo, pois dão suporte à atividade de venda de mercadorias no varejo.
‘‘Nesse sentido, a tese a ser adotada contribuirá para oferecer maior segurança e transparência na solução da questão pelas instâncias de origem e pelos órgãos fracionários desta corte ao aplicar o entendimento consolidado, porquanto o tema ainda não recebeu solução uniformizadora concentrada e vinculante’’, concluiu Afrânio Vilela. Com informações da Assessoria de Imprensa do STJ.