EXECUÇÃO TRABALHISTA
Doação de imóvel a filho de sócio é legal se feita antes do ajuizamento da ação reclamatória

Reprodução TST

A Oitava Turma do Tribunal Superior do Trabalho (TST) afastou a caracterização de fraude à execução na doação de um imóvel realizada pelo sócio de uma empresa de alarmes em favor de seus dois filhos, antes do ajuizamento da reclamação trabalhista em que a empresa foi condenada. Para o colegiado, não se pode presumir que houve má-fé no caso, uma vez que não havia registro de penhora sobre o bem.

Imóvel foi doado aos filhos antes da ação

Em dezembro de 2013, o sócio transferiu o imóvel, em Campos do Jordão (SP), a seus dois filhos, por meio de doação, e a mudança na matrícula foi feita em março de 2015.

Em dezembro do mesmo ano, um empregado da Sekron Alarmes Monitorados Ltda. apresentou a ação trabalhista e, em dezembro de 2016, a empresa foi condenada em primeiro grau ao pagamento de diversas parcelas, totalizando R$ 140 mil. Na fase de execução, iniciada em 2019, a empresa estava em processo de dissolução de sociedade na esfera cível, e a cobrança da dívida foi direcionada aos sócios. O imóvel foi penhorado, e os filhos do sócio questionaram a medida.

TRT manteve penhora por considerar nula a doação

Tanto o Juízo da 3ª Vara do Trabalho de Guarulhos (SP) quanto o Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo) consideraram nula a doação. O TRT baseou-se no fato de que os filhos eram membros do núcleo familiar, moravam no mesmo endereço e sabiam da situação financeira do pai. Por outro lado, a empresa respondia por ações trabalhistas desde 2011, e não havia outros bens disponíveis para arcar com as dívidas.

Para o relator, não se pode presumir a má-fé no caso

O desembargador convocado José Pedro de Camargo, relator do recurso de revista dos filhos do executado no TST, explicou que, segundo a Súmula 375 do Superior Tribunal de Justiça (STJ), a caracterização de fraude à execução requer o registro de penhora sobre o bem ou evidências claras de má-fé do beneficiário da doação, o que não ficou comprovado no caso. Para ele, a presunção de má-fé não poderia ser estendida aos filhos, beneficiários de uma doação anterior ao início da reclamação trabalhista.

A decisão foi unânime. Com informações do técnico judiciário Bruno Vilar, compiladas pela Secretaria de Comunicação Social (Secom) do TST.

Clique aqui para ler o acórdão

RR-1001169-88.2022.5.02.0313

HOSPITAIS E ESCOLAS
A legitimidade das associações e fundações para o pedido de recuperação judicial e a nova posição do STJ

Advogada Jamile Beck Eidt, do escritório Cesar Peres Dullac Müller Advogados (CPDMA)

Por Jamile Beck Eidt

No início do mês de outubro, a 3ª Turma do Superior Tribunal de Justiça (STJ), por maioria de votos, proferiu decisão em quatro recursos especiais (REsp 2.026.250, REsp 2.036.410, REsp 2.038.048 e REsp 2.155.284) se posicionando pela ilegitimidade ativa das fundações sem fins lucrativos para o pedido de recuperação judicial.

A decisão, inédita até então, parece, em primeira análise, solucionar uma controvérsia latente nos principais tribunais do país. Contudo, os problemas seguem sem soluções adequadas para o soerguimento de relevantes agentes que não estejam enquadrados no tipo societário de empresa, tais como as instituições de ensino e as associações hospitalares.

Da relatoria do ministro Ricardo Villas Bôas Cueva, a decisão cita que, em contrapartida aos benefícios trazidos pela atividade empresarial, a recuperação judicial seria uma forma de sacrifício da sociedade e, principalmente dos empregados e fornecedores, para com aquele empresário ou sociedade empresária, com o objetivo de manter os postos de trabalho e a geração de riquezas. Entretanto, refere que essa lógica não poderia ser aplicada às associações e fundações, pois, como estas prestam serviços de utilidade pública, a contrapartida da sociedade seria a concessão de benefícios fiscais através do estado.

Discorre, ainda, acerca da insegurança jurídica dos credores que contratam com essas associações e fundações, que, no momento da celebração contratual, não levam em conta a possibilidade dessas entidades requererem recuperação judicial. Conclui, dizendo que o artigo 1º da Lei 11.101/05 é claro ao dispor que apenas os empresários e as sociedades empresárias poderiam requerer a superação do estado de crise através do instituto da recuperação judicial e que a não inclusão deste tema na alteração legislativa de 2020 já seria uma decisão.

Pois bem. Muito embora a decisão possa ser utilizada como precedente para os demais casos que tratam sobre a matéria, não se pode olvidar que, ainda que em cognição sumária, em 2022, a 4ª Turma do STJ decidiu, por maioria de votos, autorizar o prosseguimento da recuperação judicial do Instituto Metodista de Educação – IMED (TP nº 3654 / RS), estando pendente de decisão, ainda, o recurso especial.

Naquela oportunidade, o ministro Luis Felipe Salomão proferiu um extenso voto destacando que, não obstante à ausência de distribuição de lucro das associações, muitas acabam se estruturando como verdadeiras empresas do ponto de vista econômico, exercendo atividade econômica organizada para produção e circulação de bens e serviços, empenhando-se na manutenção de atividades de extrema relevância econômica e social, desempenhando atividades relacionadas a direitos socias e fundamentais, como educação e saúde, dos quais muitas vezes o estado é omisso.

Além da referida decisão, o legislador se encarregou de legitimar os clubes de futebol, mesmo que constituídos sob a forma de associação civil, ao pedido de recuperação judicial, através da Lei 14.193/21 [artigo 13 combinado com os artigos. 25 e 1º, parágrafo 1º, inciso I, da referida Lei], nomeada Lei da Sociedades Anônimas do Futebol. Em outras palavras, há a possibilidade de associações pedirem recuperação judicial, desde que desempenhem atividade futebolística. Em contrapartida, se forem instituições de ensino ou associação hospitalar, não possuem essa mesma legitimidade por ausência de previsão legal.

Nesse mesmo sentido, dentre as alterações realizadas pela Lei 14.112 de 2020, foi incluída a parte final do parágrafo 13 do artigo 6º. Essa modificação autoriza as cooperativas médicas que operam planos de saúde a se beneficiarem do regime de recuperação judicial, equiparando-as às empresas. A questão foi analisada recentemente pelo Supremo Tribunal Federal (STF), por meio da Ação Direta de Inconstitucionalidade (ADI) 7442, na qual foi reconhecida a constitucionalidade dessa alteração.

Assim, dizer que a recente decisão do STJ teria posto um fim na controvérsia acerca da legitimidade das associações e fundações para o pedido de recuperação judicial seria temerário por alguns fatores: (i) pela existência de entendimentos opostos entre os próprios Ministros; (ii) pela existência de legislação legitimando entidades constituídas no mesmo formato; e (iii) pela existência de inúmeros recursos especiais sobre a matéria pendentes de julgamento, dentre os quais estão importantes hospitais filantrópicos e instituições de ensino, como Santa Casa do Rio Grande, Irmandade Santa Casa de Misericórdia de Fernandópolis, Maternidade de Campinas, do Instituto Metodista de Educação – IMED, entre outros.

O que é inegável, seja qual for o posicionamento, é que esses agentes possuem grande relevância social e econômica, criam empregos, renda e contribuem para o crescimento e o desenvolvimento social do país e, assim como os empresários e sociedades empresárias, se sujeitam às constantes instabilidades econômico-financeiras geradas pela gestão da sua atividade ou pelo próprio mercado. E quais são as alternativas desses agentes para solucionarem uma eventual situação de crise?

O Código Civil traz, nos artigos1.102 a 1.112, a hipótese de liquidação, que significa pôr fim à atividade; ou seja, na lei, não há uma possibilidade de superação da crise por parte desses agentes. A solução é o encerramento das atividades, o que em muitos casos significa fechar as portas de hospitais filantrópicos que atendem milhares de pessoas e dezenas de municípios.

A outra estratégia encontrada por algumas instituições, a exemplo da Ulbra e da Instituição Educacional São Judas Tadeu, foi a transformação de associações civis para sociedades empresárias. Contudo, essa não parece ser uma opção para todos os casos, haja vista a necessidade de encontrar potenciais investidores, bem como por envolver a privatização de instituições que possuem aportes de recurso públicos, como os hospitais.

Por fim, a exemplo da Lei da SAF, desenvolvida especialmente para os clubes de futebol, a alternativa que, de fato, colocaria fim à controvérsia e trataria segurança jurídica para todos os envolvidos nas operações seria a promulgação de uma lei que contemplasse essas entidades e regulasse a possibilidade de elas fazerem uso da recuperação judicial, com condições e requisitos que se adequem ao mercado e as estruturas organizacionais das instituições, a fim de viabilizar a superação de crise de importantes agentes econômicos.

Jamile Beck Eidt integra a Equipe de Reestruturação de Empresas do escritório Cesar Peres Dullac Müller Advogados (CPDMA)
ABUSO DE DIREITO
Banco não pode recusar pagamento em dinheiro e condicioná-lo à quitação de outra dívida

A recusa de um banco em aceitar o pagamento de dívida em dinheiro, exigindo que o cliente quite primeiro outro débito, é considerada injustificada. Essa prática viola o direito do devedor de saldar suas obrigações em moeda corrente e de escolher qual dívida deseja pagar, conforme determinam os artigos 315, 319 e 352 do Código Civil e as normas do direito do consumidor.
Foi com esse entendimento que a 1ª Câmara de Direito Comercial do Tribunal de Justiça de Santa Catarina (TJSC) manteve sentença da Unidade Estadual de Direito Bancário que obriga a Cooperativa de Crédito de Livre Admissão de Associados do Vale do Vinho (Sicoob, Videira) a aceitar o pagamento de uma parcela de financiamento em dinheiro.

O caso teve início quando o cliente ajuizou uma ação de consignação em pagamento – um recurso legal que permite ao devedor oferecer o valor devido ao credor, depositando-o judicialmente em caso de recusa.

O autor informou que havia financiado um trator, parcelando o valor em sete prestações com vencimentos anuais entre 2022 e 2028. No vencimento da parcela de 2023, ele procurou a instituição para pagar o valor em espécie, mas teve o pagamento recusado.

O banco condicionou o recebimento à quitação prévia de outra dívida, que o cliente preferia renegociar.

A Sicoob Videira recorreu da sentença, defendendo que o contrato exigia o pagamento exclusivamente por débito em conta e que, pela inadimplência, o devedor só poderia liberar-se do débito com o pagamento integral do contrato.

No entanto, o relator da apelação no TJSC, desembargador Rogério Mariano do Nascimento, destacou que o cliente buscou quitar a parcela na data de vencimento, não estando inadimplente naquele momento. A exigência do banco foi considerada abusiva, pois o contrato previa apenas uma autorização para débito em conta, mas não obrigava essa forma de pagamento.

Além disso, o magistrado ressaltou que a recusa do pagamento em espécie restringe o direito do cliente de escolher qual dívida pagar primeiro, como garante o artigo 352 do Código Civil.

‘‘Essa conduta contraria o direito de o devedor escolher a qual dívida quer destinar o pagamento, caso tenha mais de uma pendente com o mesmo credor’’, afirmou o relator no acórdão.

O entendimento do relator foi seguido pelos demais integrantes da 1ª Câmara de Direito Comercial, que rejeitaram o recurso da cooperativa de crédito. Redação Painel de Riscos com informações da Assessoria de Imprensa do TJSC.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

Consignação em pagamento 5000657-35.2023.8.24.0088/SC

JURISPRUDÊNCIA
TJSP lança a publicação ‘‘Execuções fiscais’’

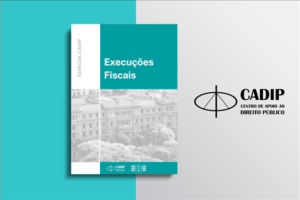
O Centro de Apoio ao Direito Público da Seção de Direito Público do Tribunal de Justiça de São Paulo (Cadip) disponibilizou, para os operadores do Direito, a edição especial ‘‘Execuções fiscais’’, que apresenta um panorama sobre o tema.
A obra elenca os 42 artigos da Lei de Execução Fiscal – LEF (Lei nº 6.830/80), com links para julgados da Seção de Direito Público do TJSP pertinentes a cada dispositivo.

A publicação também compila informações sobre a atuação e iniciativas do Conselho Nacional de Justiça (CNJ) e do TJSP referentes às execuções fiscais, além do Projeto de Lei nº 2.488/22, que, se aprovado, revogará a Lei nº 6.830/80, com a indicação das principais alterações em relação à legislação atual e da exposição de motivos.

Complementa a compilação um tópico sobre uniformização de jurisprudência e links de acesso a artigos jurídicos, notícias, vídeos e legislação sobre o tema. Com informações da Comunicação Social do TJSP.

Clique aqui para acessar o livro

AJUDA FISCAL
STJ vai definir condições para empresa de eventos usufruir de benefícios do Perse

A Primeira Seção do Superior Tribunal de Justiça (STJ) afetou os Recursos Especiais 2.126.428, 2.126.436, 2.130.054, 2.138.576, 2.144.064 e 2.144.088, de relatoria da ministra Maria Thereza de Assis Moura, para julgamento sob o rito dos repetitivos.
A controvérsia, cadastrada como Tema 1.283 na base de dados do STJ, envolve duas questões:

1) se é necessário ou não que o contribuinte esteja previamente inscrito no Cadastro de Prestadores de Serviços Turísticos (Cadastur), conforme previsto na Lei 11.771/2008, para que possa usufruir dos benefícios do Programa Emergencial de Retomada do Setor de Eventos (Perse), instituído pela Lei 14.148/2021; e

2) se o contribuinte optante pelo Simples Nacional pode ou não se beneficiar da alíquota zero relativa ao Programa de Integração Social (PIS), à Contribuição para Financiamento da Seguridade Social (Cofins), à Contribuição Social sobre o Lucro Líquido (CSLL) e ao Imposto de Renda da Pessoa Jurídica (IRPJ), prevista no Perse, considerando a vedação legal do artigo 24, parágrafo 1º, da Lei Complementar 123/2006.

O colegiado determinou a suspensão da tramitação de todos os recursos especiais e agravos em recurso especial que discutam a mesma matéria, na segunda instância ou no STJ, observada a orientação do artigo 256-L do Regimento Interno do STJ.

Necessidade de cadastro prévio para usufruir de benefício fiscal

Segundo a ministra, a Lei 14.148/2021 criou o Perse no contexto da pandemia da Covid-19 e, entre outras medidas, reduziu a zero, em favor das pessoas jurídicas pertencentes ao setor de eventos, a alíquota de alguns tributos federais – como o PIS, a Cofins, a CSLL e o IRPJ.

O julgamento do tema repetitivo, explicou, vai resolver duas questões em torno do direito a gozar dessas vantagens. A primeira diz respeito à necessidade de pessoas jurídicas do setor de eventos estarem regularmente inscritas no Cadastur, do Ministério do Turismo, para fruição do benefício fiscal, no momento da publicação da lei que instituiu o Programa.

A segunda é referente à exclusão de pessoas jurídicas optantes pelo Simples Nacional, uma vez que o artigo 24, parágrafo 1º, da Lei Complementar 123/2006, dispõe que ‘‘não serão consideradas’’ em favor das optantes desse regime quaisquer alterações em alíquotas que modifiquem o valor de imposto ou contribuição apurado na forma do Simples Nacional.

De acordo com a ministra, em todos esses casos, a interpretação da Receita Federal foi desfavorável aos contribuintes.

Repetitivos geram economia de tempo e segurança jurídica

O Código de Processo Civil (CPC) regula, nos artigos 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como conhecer a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações. Com informações da Assessoria de Imprensa do STJ.

Lei aqui o acórdão de afetação do REsp 2.126.428

REsp 2126428

REsp 2126436

REsp 2130054

REsp 2138576

REsp 2144064

REsp 2144088