PENDÊNCIAS DOCUMENTAIS
Justiça autoriza processamento de recuperação judicial do Grupo Casas Bahia

A 2ª Vara de Falências e Recuperações Judiciais da Comarca de São Paulo deferiu, na quarta-feira (21/10), o processamento da recuperação judicial do Grupo Casas Bahia e de outras nove empresas, em consolidação processual.

A juíza Tainá Maria Leonardo de Oliveira considerou atendidos os requisitos legais para o início do procedimento. As pendências documentais foram classificadas como pontuais, e a magistrada determinou que a documentação apontada como faltante ou incompleta no laudo seja complementada em 30 dias, sob pena de revogação da decisão.

A juíza ainda destacou que esta fase se destina à análise dos requisitos legais e da regularidade dos documentos, sem exame aprofundado da viabilidade econômica das empresas nem antecipação da deliberação dos credores sobre o plano de recuperação. ‘‘O procedimento deve ser orientado pela preservação da empresa viável e pelo tratamento paritário dos credores’’, afirmou.

A decisão manteve o stay period anteriormente deferido, que suspende ações e execuções contra as empresas, com as ressalvas previstas em lei, como as execuções fiscais. Foi nomeado administrador judicial no processo, a quem os pedidos de habilitação, e as divergências de crédito deverão ser apresentados.

Além disso, as recuperandas e o administrador judicial deverão apresentar, em 15 dias, planilha com informações sobre os depósitos recursais em processos trabalhistas. Em seguida, serão expedidos ofícios às Presidências dos 24 Tribunais Regionais do Trabalho (TRTs), solicitando cooperação judiciária para que esses valores sejam colocados à disposição do juízo da recuperação, em conta judicial vinculada ao processo. Com informações da Comunicação Social do Tribunal de Justiça de São Paulo (TJSP).

4152930-18.2026.8.26.0100 (São Paulo)

SERVIÇOS DE SAÚDE
STF forma maioria para rever, com repercussão geral, a equiparação da Tabela SUS à Tunep

Foto: Marcelo Casal/Agência Brasil

*Por Maricí Giannico e Maria Vitória Morais Antunes

O Supremo Tribunal Federal (STF) formou maioria para reconhecer a repercussão geral da controvérsia sobre a revisão judicial dos valores pagos a hospitais privados que prestam serviços complementares ao Sistema Único de Saúde (SUS), mediante a equiparação da Tabela SUS à Tabela Única Nacional de Equivalência de Procedimentos (Tunep). A matéria é discutida no Recurso Extraordinário 1.612.904, de relatoria do ministro Gilmar Mendes, e deu origem ao Tema 1.491 da repercussão geral.

O julgamento teve início no Plenário Virtual em 9 de outubro de 2026 e terminou em 19 de outubro de 2026. Acompanharam o relator os ministros Alexandre de Moraes, Flávio Dino, Cristiano Zanin, Edson Fachin, Dias Toffoli, Cármen Lúcia, André Mendonça e Nunes Marques. O ministro Luiz Fux votou pela inexistência de repercussão geral, restando vencido.

Nesta etapa, o STF não decide se os hospitais têm direito à revisão, mas apenas se a matéria será julgada pela Corte com efeitos vinculantes. O recurso foi interposto pela Santa Casa de Misericórdia de Juiz de Fora (MG) contra acórdão do Superior Tribunal de Justiça (STJ) que reconheceu a necessidade de litisconsórcio passivo necessário entre a União e o ente federativo contratante e anulou os atos decisórios praticados na ação de origem.

Entenda a controvérsia

A Tabela de Procedimentos do SUS é o referencial fixado pelo Ministério da Saúde para remunerar os prestadores privados que atuam de forma complementar ao sistema público. A Tunep e o Índice de Valoração do Ressarcimento (IVR) que a sucedeu foram instituídos pela Agência Nacional de Saúde Suplementar (ANS) com a finalidade de definir o valor que as operadoras de planos de saúde devem ressarcir ao SUS quando seus beneficiários são atendidos na rede pública, nos termos do artigo 32 da Lei 9.656/1998.

Nas ações em discussão, clínicas e hospitais filantrópicos sustentam, com base no princípio da isonomia, que não é legítimo o SUS pagar pelos procedimentos valores inferiores aos que cobra das operadoras pelos mesmos atendimentos. Pedem, por isso, a equiparação da Tabela SUS à Tunep/IVR e o pagamento das diferenças relativas aos cinco anos anteriores ao ajuizamento da ação judicial.

Essa tese tem sido acolhida pelo Tribunal Regional Federal da 1ª Região (TRF-1), mas a União sustenta que a Tunep/IVR não foi concebida para remunerar prestadores e que cabe aos gestores locais complementar os valores de referência.

Revisitação do Tema 1.133

Em 2021, no julgamento do ARE 1.301.749 (Tema 1.133), o STF reputou infraconstitucional, por 7 votos a 3, a controvérsia sobre a equiparação da Tabela SUS à Tunep e sobre a legitimidade passiva nessas demandas, aplicando-lhe os efeitos da ausência de repercussão geral.

No recente julgamento, o ministro Gilmar Mendes observou que essa conclusão foi alcançada por maioria absoluta, embora o artigo 102, parágrafo 3º, da Constituição, exija manifestação de dois terços dos membros do Tribunal para a recusa do recurso extraordinário por ausência de repercussão geral.

Segundo o relator, a evolução normativa e jurisprudencial posterior revelou questões constitucionais não consideradas na formação daquele precedente. O voto destaca que a Lei 8.080/1990 atribui à direção nacional do SUS a fixação dos critérios e valores de remuneração e que a Lei nº 14.820/2024 instituiu mecanismo de revisão anual desses valores pelo Ministério da Saúde, sem adotar a Tunep como parâmetro. Para o relator, a Tunep foi concebida para o ressarcimento devido pelas operadoras de planos de saúde ao SUS, e sua aplicação em sentido inverso suscita discussão à luz do artigo 97 da Constituição e da Súmula Vinculante 10.

O relator propôs o reconhecimento da repercussão geral quanto aos limites da revisão judicial da Tabela SUS mediante equiparação à Tunep/IVR, à repartição dos encargos financeiros entre os entes federativos, à definição dos entes que devem integrar o polo passivo das demandas e à observância da cláusula de reserva de plenário.

Precatórios e concentração de demandas

O voto também ressalta a dimensão econômica da controvérsia. Segundo a União, a revisão teria impacto anual de cerca de R$ 24 bilhões sobre o orçamento do Ministério da Saúde. O relator registrou, ainda, que a matéria figura, ao lado das discussões do setor sucroalcooleiro, entre as de maior expressão econômica na expedição de precatórios contra a União e que parcela relevante dos créditos foi cedida, com expressivos deságios, a instituições do mercado financeiro, em contexto relacionado às medidas de fiscalização determinadas pela Presidência do STF no Ofício 688/2026/GP.

Com base em dados do Banco Nacional de Precedentes do Conselho Nacional de Justiça (CNJ), o relator apontou que, dos 343 processos vinculados ao Tema 1.305 do STJ, 225 tramitam no TRF-1, cuja orientação é favorável à equiparação, enquanto os TRFs da 3ª e da 4ª Regiões possuem precedentes em sentido contrário. Segundo o voto, esse quadro recomenda especial atenção aos elementos de conexão territorial das demandas.

No STJ, a controvérsia é objeto do Tema Repetitivo 1.305, que discute a legitimidade da União, o litisconsórcio passivo entre os entes federativos e a possibilidade de equiparação à Tunep/IVR, com suspensão nacional dos processos pendentes sobre a matéria. O ministro Gilmar Mendes solicitou, por ofício, que o STJ julgue o tema com a maior brevidade possível.

Os desdobramentos do julgamento, inclusive eventual determinação de suspensão nacional dos processos, bem como a tramitação do Tema 1.305 no STJ, serão acompanhados de perto pelos profissionais do escritório, dada a sua relevância prática para as operações envolvendo créditos judiciais e precatórios.

*Maricí Giannico e Maria Vitória Morais Antunes são advogadas de Contencioso e Arbitragem do escritório Mattos Filho
FATURAS DE ENERGIA
Estado deve pagar honorários no período em que consumidor foi dispensado de recolher Tust e Tusd no ICMS

Sob o rito dos recursos repetitivos (Tema 1.429), a Primeira Seção do Superior Tribunal de Justiça (STJ) fixou duas teses sobre a aplicação da modulação dos efeitos decorrentes da alteração jurisprudencial ocorrida no Tema 986, no qual o colegiado estabeleceu que a Tarifa de Uso do Sistema de Transmissão (Tust) e a Tarifa de Uso de Distribuição (Tusd) integram a base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), porém, determinou a incidência dos efeitos do julgado apenas a partir de 27 de março de 2017.

Na primeira tese do Tema 1.429, a seção definiu que o estado federado deve ser condenado ao pagamento dos ônus sucumbenciais no período em que o contribuinte foi dispensado de incluir a Tusd e a Tust no ICMS da conta de energia elétrica. A segunda fixou que não é beneficiado pela modulação de efeitos e não tem direito à devolução de valores o contribuinte que, mesmo amparado por decisão judicial, tenha recolhido o tributo.

Com a definição das teses, voltam a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos à espera da definição do precedente qualificado.

Modulação de efeitos gerou discussões sobre a responsabilidade pelos honorários sucumbenciais

Em 2024, no Tema Repetitivo 986, a Primeira Seção confirmou a incidência da Tust e da Tusd no ICMS cobrado nas faturas de energia. No mesmo julgamento, os ministros modularam os efeitos da decisão para favorecer aqueles consumidores que, até 27 de março de 2017 (data da publicação do acórdão do REsp 1.163.020, no qual a Primeira Turma passou a adotar nova tese sobre a base de cálculo do ICMS no fornecimento de energia), eram beneficiados por decisões que autorizavam o recolhimento do ICMS, sem a inclusão da Tust e da Tusd na base de cálculo.

Nesse contexto, surgiram as controvérsias analisadas no Tema 1.429, relacionadas à responsabilidade pelo pagamento dos honorários de sucumbência e ao eventual direito à repetição de indébito em favor do autor que recolhe integralmente o tributo mesmo que seja beneficiário pela modulação de efeitos do Tema 986.

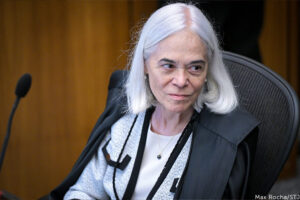
Ministra Maria Thereza de Assis Moura
Foto: Max Rocha/STj

Parte derrotada na modulação deve arcar com as despesas processuais

Relatora do Tema 1.429, a ministra Maria Thereza de Assis Moura explicou que a modulação de efeitos é uma decisão jurídica e, como tal, impacta diretamente na determinação de quem arcará com as custas processuais. ‘‘A regra é que a parte prejudicada pela modulação arque com custas e honorários advocatícios’’, afirmou.​​​​​​​​​

Segundo a relatora, a modulação funciona como restrição ou limitação excepcional da interpretação jurídica estabelecida no julgamento do repetitivo, garantindo segurança jurídica e preservando a expectativa dos contribuintes, conforme a jurisprudência anterior.

Ainda de acordo com Maria Thereza de Assis Moura, a jurisprudência reconhece o princípio da causalidade – segundo o qual aquele que deu causa à ação deve arcar com as despesas processuais e os honorários advocatícios –, porém, ela destacou que sua aplicação é excepcional, voltada às situações em que a parte sucumbente não foi responsável pelo ajuizamento da demanda.

Nesse contexto, para a relatora, não se pode afirmar que os contribuintes deram causa aos processos judiciais que discutiram a inclusão da Tust e da Tusd no ICMS da energia elétrica, já que eles apenas buscavam a proteção de interesse até então reconhecido pela jurisprudência.

‘‘O Estado deve ser condenado ao pagamento dos honorários advocatícios sucumbenciais e das custas relativos ao período em que sucumbiu, ainda que a derrota decorra da modulação de efeitos da decisão’’, resumiu.

Contribuintes que pagaram ICMS, mesmo com decisão favorável, não têm direito à repetição de indébito

Maria Thereza de Assis Moura observou que o Tema 986 foi rigoroso quanto aos requisitos para concessão dos benefícios da modulação. Segundo ela, apenas autores de ações judiciais que deixaram de recolher o ICMS com amparo em decisão provisória foram beneficiados pela modulação de efeitos.

De acordo com a relatora, o objetivo foi evitar prejuízo excessivo ao consumidor que não recolheu os impostos passados, em razão de a jurisprudência da época lhe permitir essa condição.

No caso dos contribuintes que, embora contemplados por decisões em tutela de urgência, pagaram o tributo, ela considerou que não há direito à devolução em dobro. Conforme reconheceu a ministra, nessa hipótese, eles estão em situação semelhante à dos consumidores que depositam judicialmente a diferença, mas, por decisão expressa do STJ, não foram beneficiados pela modulação. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 2.245.144

REsp 2245144

REsp 2245146

SUB-ROGAÇÃO
STF considera inconstitucional cobrança de contribuição ao Funrural de produtores rurais antes de 2018

Foto: Gustavo Moreno/STF

O Supremo Tribunal Federal (STF) considerou inconstitucional a contribuição de produtores rurais pessoa física para o Fundo de Assistência ao Trabalhador Rural (Funrural) no período anterior a 1º de janeiro de 2018. A inconstitucionalidade se aplica também à regra que obrigava empresas compradoras de produtos rurais a recolher a contribuição ao fundo em nome dos produtores (sub-rogação – substituição numa relação de direito).

A decisão foi tomada na quinta-feira (15/10), na conclusão do julgamento da Ação Direta de Inconstitucionalidade (ADI) 4395.

A decisão reconheceu, contudo, que, após a Lei 13.606/2018, o cálculo da contribuição previdenciária devida pelo empregador rural pessoa física calculada sobre a receita bruta da comercialização da produção, em substituição à contribuição sobre a folha de pagamentos, passou a ser constitucional, assim como a regra que obriga as empresas compradoras a recolherem a contribuição. Os valores financiam a seguridade social, que inclui o pagamento de aposentadorias e outros direitos dos trabalhadores rurais.

Entenda o julgamento 

O caso começou a ser examinado em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, votou pela constitucionalidade tanto da contribuição calculada sobre a receita bruta da produção do empregador rural pessoa física quanto da regra que atribuía às empresas compradoras a responsabilidade pelo recolhimento. Esse entendimento foi acompanhado pela ministra Cármen Lúcia e pelos ministros Alexandre de Moraes, Luiz Fux e Luís Roberto Barroso (aposentado).

O ministro Edson Fachin foi o primeiro a abrir divergência para considerar a sub-rogação inconstitucional. O entendimento do presidente do STF foi acompanhado pela ministra Rosa Weber e pelos ministros Ricardo Lewandowski, Celso de Mello e Marco Aurélio (todos aposentados). Toffoli aderiu a essa corrente na quinta-feira, compondo a maioria. O julgamento foi então suspenso para proclamação do resultado em sessão presencial.

Na quinta-feira, Toffoli reajustou seu entendimento e apresentou um ‘‘voto médio’’; ou seja, intermediário entre a posição do relator e a divergência. Por essa razão, ele redigirá o acórdão, documento que reúne os fundamentos e a conclusão do julgamento.

Voto médio

Para Toffoli, a sub-rogação viola o princípio constitucional da legalidade tributária, segundo o qual a lei deve definir os elementos necessários à cobrança de um tributo, como a alíquota e a base de cálculo. Segundo o ministro, a Lei 10.256/2001, que restabeleceu a contribuição devida pelo empregador rural pessoa física, não definiu todos esses elementos.

O ministro também apontou desigualdade no tratamento tributário entre produtores rurais e urbanos e o risco de cobrança duplicada sobre o produtor rural. Por isso, entendeu que não seria possível utilizar as regras previstas para outra categoria de contribuinte para justificar a transferência da responsabilidade pelo recolhimento às empresas compradoras.

Mudança em 2018

A data de corte definida pelo STF está relacionada à edição da Lei 13.606/2018, que modificou as regras de contribuição previdenciária rural. A norma instituiu o Programa de Regularização Tributária Rural (PRR), que possibilitou a regularização de débitos do Funrural, inclusive por empresas responsáveis pelo recolhimento da contribuição por sub-rogação.

Outro ponto que a norma passou a prever envolve a fixação da alíquota para o recolhimento do tributo. Segundo a lei de 2018, a contribuição do produtor rural pessoa física é de 1,2% da receita bruta proveniente da comercialização de sua produção ou da folha de pagamento de seus empregados.

Com isso, o Plenário considerou que a mudança na legislação alterou o cenário jurídico a partir de 1º de janeiro de 2018, quando a nova regra entrou em vigor. Assim, o reconhecimento da inconstitucionalidade se limita ao período anterior a essa data.

Efeitos da decisão

No entanto, o colegiado não analisou os limites aos efeitos da decisão. A expectativa é de que a eventual apresentação de recurso (embargos de declaração) permitirá que o Plenário examine esse ponto com mais detalhes, inclusive diante das mudanças na composição da Corte desde o início do julgamento.

A análise também permitirá que os atuais integrantes do Tribunal que não participaram da votação original se manifestem sobre os efeitos da decisão. Até que o STF defina essa questão, as consequências para cobranças anteriores, parcelamentos e processos judiciais dependerão do resultado dos embargos e das particularidades de cada caso. Com informações de Gustavo Aguiar, da Assessoria de Imprensa do STF. 

ADI 4395

MODULAÇÃO
STF define alcance da decisão que proíbe aumento de IPTU com base na área do imóvel

O Supremo Tribunal Federal (STF) definiu que a decisão que proíbe os municípios de fixar alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base na área do imóvel produz efeitos a partir de 12 de agosto de 2026, data da publicação da ata do julgamento que fixou a tese sobre o tema. Com isso, ficam preservadas as cobranças e os pagamentos realizados antes dessa data, assim como os processos administrativos e as ações judiciais que ainda estavam pendentes de conclusão.
A decisão foi tomada na sessão virtual encerrada em 9 de outubro, no julgamento de recurso (embargos de declaração) no Recurso Extraordinário com Agravo (ARE) 1593784.

Contexto

Na sessão virtual encerrada em 5 de agosto, o Plenário fixou a tese de repercussão geral (Tema 1.455) de que é inconstitucional a fixação de alíquota do IPTU em razão da área do imóvel por lei municipal posterior à EC 29/2000. Esse entendimento será aplicado a todos os casos semelhantes em tramitação na Justiça.

O caso envolvia uma lei de Chapecó (SC) que estabelecia alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400m². O Tribunal de Justiça de Santa Catarina (TJSC) declarou a norma inconstitucional, determinou a aplicação da alíquota de 0,5% e a devolução dos valores pagos a mais.

Por unanimidade, o STF rejeitou o recurso do Município contra essa decisão e afirmou que a progressividade fiscal do IPTU deve considerar o valor do imóvel. O Município de Chapecó apresentou, então, embargos de declaração, alegando contradições, omissões e falta de clareza na decisão.

Alcance da decisão e impactos financeiros

Os embargos foram acolhidos apenas em relação ao pedido de modulação do alcance da decisão. O relator, ministro Dias Toffoli, considerou a possibilidade de outras leis municipais preverem a mesma forma de tributação sem que tenham sido questionadas na Justiça.

Também levou em conta que aplicar a decisão retroativamente poderia ter impacto significativo nas finanças municipais. O Município de Chapecó informou que o valor atualizado das restituições tributárias chegaria a aproximadamente R$ 14 milhões.

Já a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) alertou que a devolução de valores poderia comprometer despesas essenciais e a prestação de serviços públicos nas áreas de saúde, educação e segurança. Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 

ARE 1593784