PANORAMA SOMBRIO
Clima, crédito e seguro: o novo risco estrutural do agronegócio brasileiro
IA Gemini/Canal Rural/Reprodução

Por João Eduardo Diamantino

O clima deixou de ser apenas uma variável e passou a ser fator central na preocupação dos produtores. O receio vem da escassez na concessão de crédito e do encarecimento na precificação de seguros rurais no Brasil.

Segundo o Observatório de Clima e Saúde da Fiocruz, o número de eventos climáticos extremos no Brasil saltou de 2.962 para 6.772 entre 2020 e 2023. De acordo com a Confederação Nacional das Empresas de Seguros Gerais, Previdência Privada e Vida, Saúde Suplementar e Capitalização (CNseg), entre 2022 e 2024, os prejuízos causados por eventos climáticos no país somaram R$ 180 bilhões, dos quais cerca de metade ficou concentrada no agronegócio.

Essa escalada está mudando a lógica de concessão de crédito rural. Instituições financeiras já não avaliam apenas histórico de produção e capacidade operacional do tomador: previsão climática e gestão de risco entraram na equação. Isso sem contar eventos como El Niño e La Niña, que afetam produtividade e, consequentemente, a capacidade de pagamento.

Nesse contexto, o Zoneamento Agrícola de Risco Climático (ZARC) passa a ter especial relevância. O calendário de plantio definido no zoneamento pelo Ministério da Agricultura e Pecuária (Mapa) não é uma recomendação técnica genérica. É um parâmetro que pode determinar a própria cobertura do seguro rural. Se o produtor planta fora da janela oficial e a lavoura quebra por evento climático, a seguradora pode negar a indenização.

A jurisprudência dos tribunais estaduais tem validado a exclusão de cobertura por descumprimento do ZARC, desde que presentes dois requisitos: a condição conste expressamente na apólice e o segurado tenha declarado, na proposta de seguro, ciência das recomendações do Mapa. Nesses casos, o entendimento predominante trata o zoneamento como instrumento de política agrícola, e não como mera orientação técnica.

A validade da cláusula não dispensa, entretanto, a seguradora de comprovar tecnicamente que o zoneamento aplicável ao caso concreto foi de fato descumprido.

Além disso, em 2026, o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) sofreu bloqueio de R$ 461,7 milhões, seguido de um segundo corte definitivo de R$ 56,3 milhões, remanejado para outras ações do Mapa. Juntos, os cortes reduziram o orçamento do programa de R$ 1,01 bilhão para cerca de R$ 473,8 milhões, patamar inferior ao executado em 2025.

O resultado eleva o custo do seguro para o produtor justamente no momento em que a instabilidade climática torna a cobertura mais necessária.

Nesse cenário, ganha espaço o seguro paramétrico, modalidade que dispensa vistoria de campo e aciona indenização a partir de gatilhos climáticos objetivos, monitorados por dados de satélite. Alguns exemplos são os critérios de seca no Nordeste, ou excesso de chuva e granizo no Sul do país.

Segundo estudo do Observatório do Crédito e Seguro Rural da FGV Agro, a modalidade saltou de quatro contratos no Brasil em 2021 para 171 apólices emitidas em 2024, alcançando R$ 21,6 milhões segurados. Entretanto, o mesmo estudo ressalva que a efetividade do modelo depende de base de dados meteorológicos robusta e histórica, ainda deficiente no país.

O seguro paramétrico, os ajustes na análise de crédito e a jurisprudência sobre o ZARC são respostas pontuais a um problema estrutural: o sistema de proteção do agronegócio brasileiro ainda depende fortemente de subvenção pública instável, num cenário de eventos climáticos cada vez mais frequentes.

Prova disso é o relatório da CNSeg que revisou a projeção do mercado de seguro rural para 2026, de expectativa de crescimento para queda nominal de 3,9%. Não por falta de necessidade, mas por falta de acesso. Nenhuma inovação de mercado substitui a lacuna deixada pelo estado na proteção do produtor rural.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)
STREET VIEW
Imagens do Google auxiliam a identificar responsável por dívida em processo trabalhista

Reprodução/Magnific/Secom/TRT-12

Imagens da plataforma Google Street View podem servir como meio de prova para solucionar ações trabalhistas. O entendimento é da 3ª Turma do Tribunal Regional do Trabalho da 12ª Região (TRT-12, Santa Catarina), em processo no qual registros de cinco anos mostraram que um negócio continuava funcionando no mesmo local, apesar da troca de CNPJs.

O caso envolve uma empresa que atuava na fabricação de esquadrias e comercialização de vidros. O processo tramitava na 1ª Vara do Trabalho de São José, na fase de execução (cobrança) de uma dívida trabalhista.

Sucessão empresarial 

Como o débito não havia sido quitado, o credor entrou com um Incidente de Desconsideração da Personalidade Jurídica (IDPJ) por sucessão empresarial. A alegação era de que o encerramento das atividades da antiga empresa havia sido apenas aparente, e por isso a nova deveria responder pela dívida.

Para fundamentar o pedido, foram apresentadas imagens de rua do Google registradas entre 2018 e 2023. A sequência mostrava o estabelecimento funcionando no mesmo endereço e com a mesma identificação na fachada, apesar das mudanças formais nos registros.

Primeiro grau 

Em primeiro grau, porém, o pedido foi indeferido. Para o juízo de origem, houve um intervalo entre a saída da empresa devedora e a chegada da sucessora. Durante o período, uma terceira empresa funcionou no mesmo endereço por cerca de três anos. Com base nisso, o juízo entendeu que a sequência dos negócios havia sido interrompida.

Continuidade reconhecida

Inconformado com a decisão, o credor recorreu para o tribunal. Ao analisar a sequência de imagens do Google Street View, a 3ª Turma do TRT-SC, por unanimidade, chegou a uma conclusão diferente da do juízo de origem.

O relator do caso, desembargador José Ernesto Manzi, ressaltou no acórdão que as capturas cronológicas ‘‘constituem meio de prova digital amplamente admitido pela jurisprudência moderna e, no caso concreto, revelam um dado factual insuperável: a operação ininterrupta do fundo de comércio’’.

O magistrado acrescentou que a terceira empresa envolvida na história não interrompeu a continuidade do negócio. Isso porque ela também pertencia ao mesmo núcleo familiar da devedora original e funcionou como ‘‘elo vivo’’ durante o período de transição.

Realidade dos fatos

Manzi destacou, ainda, que a sucessão trabalhista não exige uma venda formal do negócio, transferência documentada de máquinas ou um contrato direto entre a antiga e a nova empresa. O que importa, segundo ele, é a continuidade da unidade produtiva na realidade dos fatos.

Além das imagens, foram considerados também o mesmo ramo de atividade, a infraestrutura especializada, a clientela já estabelecida e a atuação de um ex-sócio da empresa devedora na estrutura da sucessora.

Diante desses elementos, a 3ª Turma reconheceu a sucessão empresarial e determinou a inclusão da nova empresa e de seu sócio no polo passivo da execução da dívida, ou seja, como devedores do processo.

Não houve recurso da decisão. Com informações de Carlos Nogueira, da Secretaria de Comunicação Social (Secom)/TRT-12.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0002696-38.2012.5.12.0031 (São José-SC)

FALHA HERMENÊUTICA
Carf pinta cenário surrealista no julgamento de multa substitutiva da pena de perdimento de mercadoria importada irregularmente

Reprodução/Arte & Artistas

*Por Bruno Minoru Takii

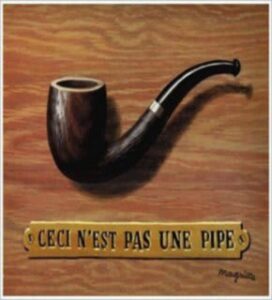
‘‘Isto não é um cachimbo”, diz a inscrição icônica feita pelo pintor surrealista belga René Magritte (1898-1967), logo abaixo da figura de um objeto de madeira, com fornilha, piteira e um canal de ar, buscando a ressignificação semântica de algo que é culturalmente óbvio, inventando, assim, um problema só existente em um cenário surrealista de acrobacia hermenêutica.

Em uma manobra interpretativa parecida, a jurisprudência recente do Conselho Administrativo de Recursos Fiscais (Carf) entendeu que a multa substitutiva da pena de perdimento de mercadoria irregularmente importada por pessoa interposta (artigo 23, inciso V, parágrafo 3º, do Decreto-lei 1.455/1976) não possui natureza aduaneira. Com isso, o órgão afastou a tese vinculante do Superior Tribuna de Justiça (STJ) trazida no Tema 1.293, que reconhece a prescrição sempre que o processo administrativo em que se discuta multa aduaneira fique paralisado por mais de três anos.

As decisões sobre o tema (como Acórdão 3402-013.015) têm fundamentação vacilante. O tribunal argumenta que, embora essa multa ajude a controlar o comércio exterior, ela também teria finalidade tributária, pois evitaria manipulações na cobrança de impostos como o Imposto de Importação, IPI, PIS e Cofins. Ou seja, a lógica é que, se houver qualquer reflexo tributário no descumprimento de uma regra aduaneira, a infração ganha natureza tributária.

Contudo, conforme ensina Humberto Ávila em sua obra ‘‘Teoria da Indeterminação do Direito’’, eventuais ambiguidades no texto legal se resolvem pela análise do contexto do caso concreto. Assim, se a indeterminação latente do ‘‘cachimbo’’ se resolve inserindo o objeto em seu devido contexto sociocultural, a expressão ‘‘multa de natureza aduaneira’’ deve ser entendida à luz das delimitações trazidas pelo STJ ao Tema 1.293.

Segundo a Corte, a natureza tributária da infração só ficará configurada se a ‘‘obrigação descumprida, conquanto inserida em ambiente aduaneiro, destinava-se direta e imediatamente à arrecadação ou à fiscalização dos tributos incidentes sobre o negócio jurídico realizado’’.

No caso da interposição fraudulenta, a norma exige que o importador declare o real comprador da mercadoria. Os objetivos diretos dessa exigência são claros: identificar responsáveis por eventuais problemas na importação, controlar o fluxo de capitais contra a lavagem de dinheiro e barrar operações de empresas impedidas de importar. Trata-se, puramente, de controle aduaneiro.

Apenas colateralmente, o cumprimento dessa obrigação pode evitar a evasão fiscal mediante fraude ou simulação. A própria jurisprudência consolidada do Carf (Súmula 160) já decidiu que a multa deveria ser mantida mesmo que não houvesse tributo a se exigir. Isso porque a natureza da imposição não seria tributária, mas de controle aduaneiro.

Além disso, há decisão do STJ (AgInt no REsp 2122282 / SP), sob a relatoria do ministro Marco Aurélio Bellizze: ‘‘A multa substitutiva à pena de perdimento de mercadorias, decorrente de infração de interposição fraudulenta na importação, cominada na forma do artigo 23, inciso V, § 3º, do Decreto-Lei nº 1.455/1976, não ostenta natureza tributária, mas, sim, administrativa, tendo como pressuposto o descumprimento do dever de prestar informações ao Fisco destinadas ao controle das atividades de comércio exterior, não se confundindo, pois, com a obrigação tributária vinculada à arrecadação de tributos’’.

Evidentemente, não basta ao órgão julgador declarar algo que não é, tal como se fez no Acórdão 3002-004.254, em que se afirmou que a multa por interposição teria como finalidade a fiscalização ou a arrecadação de tributos. Afinal, a determinação semântica das normas jurídicas se dá de acordo com o contexto em que elas se encontram inseridas, e não com base em percepções subjetivas e de experiência pessoal do julgador.

Essa falha hermenêutica tornou-se mais evidente porque, como tese subsidiária, os contribuintes passaram a requerer a aplicação do Tema STF 487. Embora, em princípio, o precedente não tenha qualquer relação com multas de natureza aduaneira, a opção de afastar o caráter ‘‘aduaneiro’’ da ‘‘multa aduaneira por interposição fraudulenta’’ levou o Carf, por coerência lógico-jurídica, a reconhecer a possibilidade de redução da penalidade em 70% (PAF 15165.720691/2015-41).

Esse é o preço de uma jurisprudência construída sobre o viés de confirmação que, até o momento, não se enveredou para o absurdo cenário da dupla negativa: considerar a multa aduaneiro-tributária, sendo ‘‘aduaneiramente’’ insuficiente para a aplicação do Tema STJ 1.293 e ‘‘tributariamente’’ inadequada para a adoção do Tema STF 487.

O próximo passo dessa contradição pode ser o questionamento da própria constitucionalidade da pena de perdimento: afinal, se a multa que a substitui é inconstitucional e deve ser reduzida, a pena original também não poderia subsistir.

Para que não se chegue a esse cenário surrealista, basta que o Carf revise o seu entendimento acerca do Tema STJ 1.293, cravando a posição mais cômoda e coerente sobre o objeto que está a apreciar. Ou será tão difícil dizer que um ‘‘cachimbo’’ é  apenas um ‘‘cachimbo’’?

*Bruno Minoru Takii é advogado da área tributária do escritório Diamantino Advogados Associados (DAA) e ex-conselheiro do Carf
RETROALIMENTAÇÃO
Provedor deve desvincular nome de pessoa de resultados desabonadores em buscas na internet

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/STJ

​A Terceira Turma do Superior Tribunal de Justiça (STJ) manteve decisão da Justiça do Espírito Santo que determinou a desindexação de resultados considerados desabonadores associados ao nome de uma mulher em provedor de pesquisa na internet.

No julgamento, o colegiado considerou que a desvinculação não viola o entendimento do Supremo Tribunal Federal (STF) sobre a inexistência do direito ao esquecimento (Tema 786), mas apenas protege o direito à intimidade e evita a retroalimentação de informações antigas localizadas a partir da busca pelo nome do indivíduo.

A mulher ajuizou ação de obrigação de fazer contra provedores de busca para que seu nome fosse desvinculado de resultados relacionados a um episódio que alcançou grande repercussão midiática. A autora também solicitou a retirada do acesso aos conteúdos considerados desabonadores.

Nas instâncias ordinárias, o pedido foi parcialmente acolhido para determinar o rompimento do vínculo entre o nome da autora e os resultados de pesquisa indicados no processo, porém sem a exclusão das notícias e dos vídeos relacionados ao episódio.

Ao confirmar a sentença, o Tribunal de Justiça do Espírito Santo (TJES) apontou que, em circunstâncias excepcionais, é possível a intervenção do Judiciário para interromper o vínculo entre dados pessoais e os resultados disponibilizados nas páginas de busca, especialmente quando a manutenção da indexação não tiver relevância para o interesse público à informação, ou quando o conteúdo for eminentemente privado ou, ainda, pelo decurso do tempo.

No STJ, um dos provedores de busca alegou que não poderia ser compelido a desindexar os resultados, pois não hospeda nem gerencia o conteúdo das publicações, devendo eventual remoção ser direcionada aos sites responsáveis pelas notícias. Além disso, argumentou que a decisão contrariou o entendimento do STF no Tema 786, segundo o qual o direito ao esquecimento é incompatível com a Constituição Federal.

Desindexação preserva direito público à informação

A relatora, ministra Nancy Andrighi, explicou que, conforme jurisprudência reiterada do STJ, os provedores de pesquisa na internet não podem ser obrigados a excluir do seu sistema informações verdadeiras encontradas pelos usuários por meio da busca por determinado termo ou expressão.

Entretanto, prosseguiu a ministra, quando o único elemento de busca for o nome do indivíduo, é possível a desindexação de resultados de matérias desabonadoras quando não evidenciado o interesse público e desde que mantido o conteúdo e a possibilidade de acessá-lo mediante a inserção de palavras-chaves ou de outros termos associados.

‘‘Em situações excepcionais, dada a finalidade de assegurar o direito à intimidade e à proteção de dados pessoais e diante da ausência de interesse público, é cabível a desindexação entre específica notícia potencialmente constrangedora/desabonadora e o nome do indivíduo quando utilizado como critério exclusivo de pesquisa’’, afirmou a relatora.

Desindexação não se confunde com direito ao esquecimento

Nancy Andrighi comentou que, enquanto o STF analisou, no Tema 786, a questão do direito ao esquecimento sob a perspectiva da Constituição Federal, o caso discutido nos autos diz respeito à possibilidade de desindexação do nome de pessoa e os resultados de busca no contexto do artigo 19 do Marco Civil da Internet. A relatora destacou que, ao julgar o tema de repercussão geral, a própria Suprema Corte esclareceu que não se debatia eventual responsabilidade de provedores de internet em relação à indexação ou à desindexação de conteúdo.

Como consequência, para a ministra, a possibilidade de desindexação de resultados se encontra ‘‘em conformidade com o Tema 786/STF, porquanto não se obsta o acesso a informações verdadeiras, e em harmonia com o direito fundamental à intimidade e à proteção dos dados pessoais, evitando-se ciclo de retroalimentação que mantém em evidência notícias desabonadoras pretéritas a partir de busca realizada exclusivamente pelo nome do indivíduo’’. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 2.242.808 

REsp 2242808

IMPOSTO DO PECADO
Definição de alíquota é só o começo do problema

Reprodução Agroreceita.Com.Br

Por João Eduardo Diamantino

O tão temido Imposto Seletivo, também conhecido como ‘‘imposto do pecado’’, deve chegar em breve. Isso porque, desde sua instituição pela LC 214/2025, ficou pendente a definição de suas alíquotas, lacuna que o Governo Federal pretende preencher com o envio da proposta ao Congresso Nacional.

A expectativa é que a proposta ocorra em setembro, após a apresentação do projeto da Lei Orçamentária Anual (LOA). Mas esse açodamento tem um motivo: para serem válidas em 2027, as alíquotas devem respeitar a anterioridade nonagesimal. Isso é, devem ser publicadas com pelo menos 90 dias de antecedência do início do exercício fiscal seguinte, sob pena de inconstitucionalidade.

Além da alíquota ainda indefinida, a própria lógica do imposto segue em aberto. A equipe técnica da Fazenda Nacional trabalha com dois cenários possíveis: um mantém a carga tributária equivalente à atualmente exercida pelo Imposto sobre Produtos Industrializados (IPI), sem majoração real; outro eleva as alíquotas com foco declaradamente extrafiscal, para desestimular o consumo.

É na extrafiscalidade que mora o perigo. Em resumo, tende-se a elevar a tributação daquilo que o governo julga prejudicial à saúde ou ao meio ambiente. É justamente esse juízo de valor, ainda sem critério técnico definido, que pode alcançar fertilizantes e defensivos agrícolas.

A inspiração não é nova. Países como Suécia, Noruega, Dinamarca, Bélgica, Holanda, Itália, França e Canadá já taxam defensivos agrícolas conforme o grau de risco do produto. O problema é que nenhum deles, isoladamente, tem peso comparável ao Brasil na produção mundial de commodities agrícolas como soja, milho e algodão.

O que funciona para economias que não dependem da agricultura em escala de exportação pode ser desproporcional para quem sustenta parte relevante do abastecimento alimentar global.

Dito isso, a boa notícia é que a LC 214/2025 trouxe um rol taxativo de hipóteses de incidência do Imposto Seletivo, e os defensivos agrícolas não constam dessa lista atualmente. A má notícia é que essa lista pode ser ampliada, sem necessidade de nova alteração constitucional.

Embora a proposta que deve chegar em setembro trate apenas da definição de alíquotas, dentro das categorias já fixadas na LC 214/2025, o risco não é hipotético: o PLP 31/2025 já tramita no Congresso com o objetivo de instituir tributação diferenciada sobre insumos agropecuários, com ênfase na majoração da carga sobre os chamados Pesticidas Altamente Perigosos (HHPs).

O prazo de setembro concentra as atenções do setor produtivo e tabagista, e é natural que seja assim. Mas o verdadeiro risco tramita em paralelo, com menos holofote e igual potencial de impacto.

Enquanto se discute a alíquota do que já está definido, é no PLP 31/2025 que se decide se fertilizantes e defensivos entrarão, de fato, no rol do imposto do pecado. Ignorar essa frente é apostar que o ‘‘imposto do pecado’’ vai poupar quem alimenta o país.

Esperar que o governo decida, com precisão técnica, o que faz bem ou mal à saúde e ao meio ambiente é esperar demais. O critério que hoje falta para definir a alíquota é o mesmo que faltará para justificar a inclusão de qualquer novo insumo na lista: um parâmetro técnico, estável e imune a pressões políticas de ocasião. É preciso estar atento.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)