FATURAS DE ENERGIA
Estado deve pagar honorários no período em que consumidor foi dispensado de recolher Tust e Tusd no ICMS
Sob o rito dos recursos repetitivos (Tema 1.429), a Primeira Seção do Superior Tribunal de Justiça (STJ) fixou duas teses sobre a aplicação da modulação dos efeitos decorrentes da alteração jurisprudencial ocorrida no Tema 986, no qual o colegiado estabeleceu que a Tarifa de Uso do Sistema de Transmissão (Tust) e a Tarifa de Uso de Distribuição (Tusd) integram a base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), porém, determinou a incidência dos efeitos do julgado apenas a partir de 27 de março de 2017.

Na primeira tese do Tema 1.429, a seção definiu que o estado federado deve ser condenado ao pagamento dos ônus sucumbenciais no período em que o contribuinte foi dispensado de incluir a Tusd e a Tust no ICMS da conta de energia elétrica. A segunda fixou que não é beneficiado pela modulação de efeitos e não tem direito à devolução de valores o contribuinte que, mesmo amparado por decisão judicial, tenha recolhido o tributo.

Com a definição das teses, voltam a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos à espera da definição do precedente qualificado.

Modulação de efeitos gerou discussões sobre a responsabilidade pelos honorários sucumbenciais

Em 2024, no Tema Repetitivo 986, a Primeira Seção confirmou a incidência da Tust e da Tusd no ICMS cobrado nas faturas de energia. No mesmo julgamento, os ministros modularam os efeitos da decisão para favorecer aqueles consumidores que, até 27 de março de 2017 (data da publicação do acórdão do REsp 1.163.020, no qual a Primeira Turma passou a adotar nova tese sobre a base de cálculo do ICMS no fornecimento de energia), eram beneficiados por decisões que autorizavam o recolhimento do ICMS, sem a inclusão da Tust e da Tusd na base de cálculo.

Nesse contexto, surgiram as controvérsias analisadas no Tema 1.429, relacionadas à responsabilidade pelo pagamento dos honorários de sucumbência e ao eventual direito à repetição de indébito em favor do autor que recolhe integralmente o tributo mesmo que seja beneficiário pela modulação de efeitos do Tema 986.
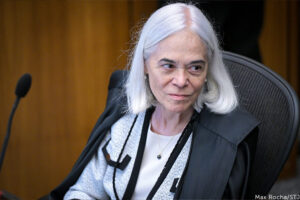
Ministra Maria Thereza de Assis Moura
Foto: Max Rocha/STj

Parte derrotada na modulação deve arcar com as despesas processuais

Relatora do Tema 1.429, a ministra Maria Thereza de Assis Moura explicou que a modulação de efeitos é uma decisão jurídica e, como tal, impacta diretamente na determinação de quem arcará com as custas processuais. ‘‘A regra é que a parte prejudicada pela modulação arque com custas e honorários advocatícios’’, afirmou.​​​​​​​​​

Segundo a relatora, a modulação funciona como restrição ou limitação excepcional da interpretação jurídica estabelecida no julgamento do repetitivo, garantindo segurança jurídica e preservando a expectativa dos contribuintes, conforme a jurisprudência anterior.

Ainda de acordo com Maria Thereza de Assis Moura, a jurisprudência reconhece o princípio da causalidade – segundo o qual aquele que deu causa à ação deve arcar com as despesas processuais e os honorários advocatícios –, porém, ela destacou que sua aplicação é excepcional, voltada às situações em que a parte sucumbente não foi responsável pelo ajuizamento da demanda.

Nesse contexto, para a relatora, não se pode afirmar que os contribuintes deram causa aos processos judiciais que discutiram a inclusão da Tust e da Tusd no ICMS da energia elétrica, já que eles apenas buscavam a proteção de interesse até então reconhecido pela jurisprudência.

‘‘O Estado deve ser condenado ao pagamento dos honorários advocatícios sucumbenciais e das custas relativos ao período em que sucumbiu, ainda que a derrota decorra da modulação de efeitos da decisão’’, resumiu.

Contribuintes que pagaram ICMS, mesmo com decisão favorável, não têm direito à repetição de indébito

Maria Thereza de Assis Moura observou que o Tema 986 foi rigoroso quanto aos requisitos para concessão dos benefícios da modulação. Segundo ela, apenas autores de ações judiciais que deixaram de recolher o ICMS com amparo em decisão provisória foram beneficiados pela modulação de efeitos.

De acordo com a relatora, o objetivo foi evitar prejuízo excessivo ao consumidor que não recolheu os impostos passados, em razão de a jurisprudência da época lhe permitir essa condição.

No caso dos contribuintes que, embora contemplados por decisões em tutela de urgência, pagaram o tributo, ela considerou que não há direito à devolução em dobro. Conforme reconheceu a ministra, nessa hipótese, eles estão em situação semelhante à dos consumidores que depositam judicialmente a diferença, mas, por decisão expressa do STJ, não foram beneficiados pela modulação. Com informações da Assessoria de Imprensa do STJ.
Leia o acórdão no REsp 2.245.144

REsp 2245144

REsp 2245146

SUB-ROGAÇÃO
STF considera inconstitucional cobrança de contribuição ao Funrural de produtores rurais antes de 2018

Foto: Gustavo Moreno/STF

O Supremo Tribunal Federal (STF) considerou inconstitucional a contribuição de produtores rurais pessoa física para o Fundo de Assistência ao Trabalhador Rural (Funrural) no período anterior a 1º de janeiro de 2018. A inconstitucionalidade se aplica também à regra que obrigava empresas compradoras de produtos rurais a recolher a contribuição ao fundo em nome dos produtores (sub-rogação – substituição numa relação de direito).

A decisão foi tomada na quinta-feira (15/10), na conclusão do julgamento da Ação Direta de Inconstitucionalidade (ADI) 4395.

A decisão reconheceu, contudo, que, após a Lei 13.606/2018, o cálculo da contribuição previdenciária devida pelo empregador rural pessoa física calculada sobre a receita bruta da comercialização da produção, em substituição à contribuição sobre a folha de pagamentos, passou a ser constitucional, assim como a regra que obriga as empresas compradoras a recolherem a contribuição. Os valores financiam a seguridade social, que inclui o pagamento de aposentadorias e outros direitos dos trabalhadores rurais.

Entenda o julgamento 

O caso começou a ser examinado em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, votou pela constitucionalidade tanto da contribuição calculada sobre a receita bruta da produção do empregador rural pessoa física quanto da regra que atribuía às empresas compradoras a responsabilidade pelo recolhimento. Esse entendimento foi acompanhado pela ministra Cármen Lúcia e pelos ministros Alexandre de Moraes, Luiz Fux e Luís Roberto Barroso (aposentado).

O ministro Edson Fachin foi o primeiro a abrir divergência para considerar a sub-rogação inconstitucional. O entendimento do presidente do STF foi acompanhado pela ministra Rosa Weber e pelos ministros Ricardo Lewandowski, Celso de Mello e Marco Aurélio (todos aposentados). Toffoli aderiu a essa corrente na quinta-feira, compondo a maioria. O julgamento foi então suspenso para proclamação do resultado em sessão presencial.

Na quinta-feira, Toffoli reajustou seu entendimento e apresentou um ‘‘voto médio’’; ou seja, intermediário entre a posição do relator e a divergência. Por essa razão, ele redigirá o acórdão, documento que reúne os fundamentos e a conclusão do julgamento.

Voto médio

Para Toffoli, a sub-rogação viola o princípio constitucional da legalidade tributária, segundo o qual a lei deve definir os elementos necessários à cobrança de um tributo, como a alíquota e a base de cálculo. Segundo o ministro, a Lei 10.256/2001, que restabeleceu a contribuição devida pelo empregador rural pessoa física, não definiu todos esses elementos.

O ministro também apontou desigualdade no tratamento tributário entre produtores rurais e urbanos e o risco de cobrança duplicada sobre o produtor rural. Por isso, entendeu que não seria possível utilizar as regras previstas para outra categoria de contribuinte para justificar a transferência da responsabilidade pelo recolhimento às empresas compradoras.

Mudança em 2018

A data de corte definida pelo STF está relacionada à edição da Lei 13.606/2018, que modificou as regras de contribuição previdenciária rural. A norma instituiu o Programa de Regularização Tributária Rural (PRR), que possibilitou a regularização de débitos do Funrural, inclusive por empresas responsáveis pelo recolhimento da contribuição por sub-rogação.

Outro ponto que a norma passou a prever envolve a fixação da alíquota para o recolhimento do tributo. Segundo a lei de 2018, a contribuição do produtor rural pessoa física é de 1,2% da receita bruta proveniente da comercialização de sua produção ou da folha de pagamento de seus empregados.

Com isso, o Plenário considerou que a mudança na legislação alterou o cenário jurídico a partir de 1º de janeiro de 2018, quando a nova regra entrou em vigor. Assim, o reconhecimento da inconstitucionalidade se limita ao período anterior a essa data.

Efeitos da decisão

No entanto, o colegiado não analisou os limites aos efeitos da decisão. A expectativa é de que a eventual apresentação de recurso (embargos de declaração) permitirá que o Plenário examine esse ponto com mais detalhes, inclusive diante das mudanças na composição da Corte desde o início do julgamento.

A análise também permitirá que os atuais integrantes do Tribunal que não participaram da votação original se manifestem sobre os efeitos da decisão. Até que o STF defina essa questão, as consequências para cobranças anteriores, parcelamentos e processos judiciais dependerão do resultado dos embargos e das particularidades de cada caso. Com informações de Gustavo Aguiar, da Assessoria de Imprensa do STF. 

ADI 4395

MODULAÇÃO
STF define alcance da decisão que proíbe aumento de IPTU com base na área do imóvel

O Supremo Tribunal Federal (STF) definiu que a decisão que proíbe os municípios de fixar alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base na área do imóvel produz efeitos a partir de 12 de agosto de 2026, data da publicação da ata do julgamento que fixou a tese sobre o tema. Com isso, ficam preservadas as cobranças e os pagamentos realizados antes dessa data, assim como os processos administrativos e as ações judiciais que ainda estavam pendentes de conclusão.
A decisão foi tomada na sessão virtual encerrada em 9 de outubro, no julgamento de recurso (embargos de declaração) no Recurso Extraordinário com Agravo (ARE) 1593784.

Contexto

Na sessão virtual encerrada em 5 de agosto, o Plenário fixou a tese de repercussão geral (Tema 1.455) de que é inconstitucional a fixação de alíquota do IPTU em razão da área do imóvel por lei municipal posterior à EC 29/2000. Esse entendimento será aplicado a todos os casos semelhantes em tramitação na Justiça.

O caso envolvia uma lei de Chapecó (SC) que estabelecia alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400m². O Tribunal de Justiça de Santa Catarina (TJSC) declarou a norma inconstitucional, determinou a aplicação da alíquota de 0,5% e a devolução dos valores pagos a mais.

Por unanimidade, o STF rejeitou o recurso do Município contra essa decisão e afirmou que a progressividade fiscal do IPTU deve considerar o valor do imóvel. O Município de Chapecó apresentou, então, embargos de declaração, alegando contradições, omissões e falta de clareza na decisão.

Alcance da decisão e impactos financeiros

Os embargos foram acolhidos apenas em relação ao pedido de modulação do alcance da decisão. O relator, ministro Dias Toffoli, considerou a possibilidade de outras leis municipais preverem a mesma forma de tributação sem que tenham sido questionadas na Justiça.

Também levou em conta que aplicar a decisão retroativamente poderia ter impacto significativo nas finanças municipais. O Município de Chapecó informou que o valor atualizado das restituições tributárias chegaria a aproximadamente R$ 14 milhões.

Já a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) alertou que a devolução de valores poderia comprometer despesas essenciais e a prestação de serviços públicos nas áreas de saúde, educação e segurança. Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 

ARE 1593784

EXECUÇÃO
Credor trabalhista tem legitimidade para propor ação declaratória de insolvência civil

Ministra Nancy Andrighi foi a relatora
Foto; Max Rocha/STJ

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que o credor trabalhista tem legitimidade para propor a ação declaratória de insolvência civil do devedor, desde que renuncie ao direito de preferência do seu crédito. Ainda segundo o colegiado, o ajuizamento da ação não depende da desistência prévia da execução individual trabalhista que já estava em andamento.

Na origem, um credor ajuizou ação trabalhista que resultou na condenação das empresas devedoras e, posteriormente, na desconsideração da personalidade jurídica para responsabilização do sócio. Como o crédito trabalhista não foi integralmente pago, o credor ajuizou ação declaratória de insolvência civil contra o sócio.

O juízo de primeira instância extinguiu o processo sem resolução do mérito, por entender que o credor não tinha legitimidade para propor a ação de insolvência. O Tribunal de Justiça do Estado do Rio de Janeiro (TJRJ), porém, determinou o prosseguimento da ação por considerar que, embora o direito de preferência do crédito trabalhista constitua, em tese, um impedimento à propositura da ação, o credor pode renunciar a esse benefício e, com isso, apresentar legitimidade para postular a insolvência do devedor.

No recurso especial, o sócio alegou que a ação de insolvência civil somente poderia ser proposta por credores quirografários; isto é, titulares de créditos que não têm preferência legal de pagamento. Acrescentou que não houve renúncia, tácita ou expressa, ao privilégio creditício decorrente da ação trabalhista. Ainda de acordo com o sócio, é vedada a tramitação simultânea da ação de insolvência civil e da execução trabalhista baseada no mesmo crédito.

Pedido de insolvência implica renúncia ao privilégio creditício

A relatora do caso, ministra Nancy Andrighi, lembrou que, conforme o artigo 1.052 do Código de Processo Civil (CPC) de 2015, até a edição de lei específica, as execuções contra o devedor insolvente permanecem reguladas pelo CPC de 1973. Segundo essa norma, a declaração de insolvência pode ser requerida pelo devedor, pelo inventariante do espólio do devedor e por qualquer credor quirografário.​​​​​​​​​

Embora a lei preveja a legitimidade de credor quirografário para propor a ação, Nancy Andrighi destacou que o titular do crédito privilegiado também pode requerer a declaração de insolvência. Nesse caso, explicou a ministra, o próprio ajuizamento da ação implica renúncia ao privilégio creditício.

A ministra citou precedente da Quarta Turma (REsp 488.432) no sentido de que o credor privilegiado pode propor a ação de insolvência, tendo como consequência a renúncia tácita ao privilégio de seu crédito em benefício da isonomia do processo com concurso de credores.

Execução fica suspensa até declaração da insolvência

A relatora ressaltou que, conforme jurisprudência atualizada da corte (a exemplo do REsp 2.034.944), o credor não precisa mais desistir da execução individual frustrada para ingressar com a ação declaratória de insolvência do devedor.

De acordo com a magistrada, a execução individual deve ficar suspensa até o fim da primeira etapa da ação, que culmina na decretação da insolvência civil. Ela esclareceu que, antes desse momento, o credor não tem garantia de que o estado de insolvência será reconhecido, não sendo razoável impor que desista previamente da execução individual em trâmite.

Para a relatora, essa solução privilegia a efetividade da tutela do crédito – evitando que o credor seja obrigado a desistir da execução individual antes da decretação de insolvência civil – e a segurança jurídica, por meio da suspensão da execução individual, impedindo a sua extinção prematura, em prejuízo do titular do crédito. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2258692

ZERANDO OS DÉBITOS
Cejusc-Tributário amplia solução consensual de conflitos fiscais no Rio Grande do Sul

Quem tem pendência ou conflito tributário pode buscar uma alternativa mais rápida e consensual para solucionar a questão. O Cejusc-Tributário Estadual, vinculado ao Cejusc Regional de Bagé (RS), oferece atendimento on-line para casos que possam ser resolvidos por meio da conciliação ou da mediação, aproximando contribuintes, empresas e entes públicos na busca por um acordo.
O serviço funciona de forma digital. Os interessados podem buscar atendimento por meio da plataforma Quero Conciliar, canal destinado ao encaminhamento de demandas e solicitação de acordos na esfera pré-processual. A iniciativa permite o encaminhamento de demandas fiscais e tributárias com possibilidade de solução consensual, inclusive antes do ajuizamento de uma ação.

Conforme a desembargadora Vanderlei Teresinha Tremeia Kubiak, coordenadora do Núcleo Permanente de Métodos Consensuais de Solução de Conflitos (NUPEMEC) do Tribunal de Justiça do Rio Grande do Sul (TJRS), o serviço amplia as possibilidades de diálogo entre contribuintes e o Poder Público.

‘‘O acesso à Justiça consensual em dívidas tributárias é hoje um dos caminhos mais eficientes para resolver um problema que antes era tratado somente entre o ente público e o contribuinte. É mais um serviço que o TJRS disponibiliza no sentido de lograrmos cada vez mais soluções dialogadas e satisfatórias a todos os envolvidos’’, afirma.

Desa. Vanderlei Teresinha Kubiak, do TJRS
Foto: Divulgação/Anoreg

Atendimento antes ou durante o processo

O juiz Humberto Moglia Dutra, da 1ª Vara Cível da Comarca de Bagé e coordenador do Cejusc Regional de Bagé e do Cejusc-Tributário Estadual, destaca que a unidade representa uma nova possibilidade de acesso à Justiça para quem busca solucionar débitos tributários, tais como IPTU, ICMS, IPVA, entre outros tributos.

Segundo ele, a iniciativa permite que contribuintes e entes públicos busquem, por meio da negociação e do consenso, alternativas para a quitação das dívidas, inclusive antes do ajuizamento de uma ação.

‘‘É uma possibilidade de acesso fácil e rápido’’, destaca o magistrado. Ele também afirma que é fundamental que cidadãos e órgãos públicos conheçam essa possibilidade de negociação. O acordo pode ser buscado antes do ajuizamento de uma ação ou em processos que já estejam em andamento. Nesses casos, magistrados e servidores podem identificar demandas fiscais ou tributárias com possibilidade de solução consensual e encaminhá-las ao Cejusc-Tributário.

Tratamento adequado dos conflitos

O encaminhamento ao Cejusc-Tributário pode ocorrer de três formas. Quando já existe um processo judicial, o próprio juiz pode determinar o envio para tentativa de conciliação ou uma das partes pode solicitar o encaminhamento, por meio de seu advogado, para buscar uma solução consensual. Também é possível iniciar o atendimento diretamente no balcão. Nesse caso, a equipe realiza o registro de um pré-processo e providencia o agendamento da sessão de conciliação, com o chamamento da parte interessada – cidadão ou Poder Público –, conforme o caso.

Outra possibilidade é fazer a solicitação de forma on-line, pelo site do TJRS, mediante o preenchimento do formulário de pré-atendimento. A partir dessas informações, é instaurado o pré-processo e dado prosseguimento ao atendimento.

Para a secretária executiva do Cejusc Regional de Bagé, Rosibel Borba Lacerda, o conhecimento sobre as possibilidades de atendimento é importante. ‘‘Muitas vezes, o contribuinte deixa de resolver uma pendência por desconhecer a existência de um canal acessível e resolutivo’’, explica. Segundo ela, o Cejusc-Tributário busca justamente facilitar o acesso à conciliação, oferecendo diferentes formas de atendimento para que cidadãos e o Poder Público possam negociar e buscar uma solução consensual para as demandas tributárias. A criação do Cejusc-Tributário está alinhada à Política Judiciária Nacional de Tratamento Adequado dos Conflitos de Interesses, instituída pela Resolução CNJ 125/2010, que estabelece diretrizes para o incentivo e a utilização dos métodos consensuais de solução de conflitos.

Além da plataforma Quero Conciliar, os interessados podem entrar em contato com o Cejusc-Tributário On-line pelo telefone (53) 99998-5598 e pelo e-mail cejuscbage@tjrs.jus.br.

A participação de advogado não é obrigatória. Com informações da jornalista Fabi Càrvalho, coordenadora do Departamento de Imprensa (DiCom-DImp), do Tribunal de Justiça do Rio Grande do Sul (TJRS).