AÇÃO AUTÔNOMA
Com revogação de mandato, honorários executados em autos apartados podem ser pagos antes do principal
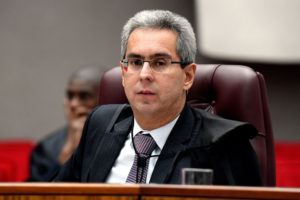
Ministro Villas Bôas Cueva foi o relator
Foto: Gustavo Lima/STJ

​A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que os honorários advocatícios de sucumbência podem ser pagos antes de satisfeita a pretensão da própria parte vencedora, no caso em que o mandato é revogado durante a execução do processo principal e o crédito referente às verbas sucumbenciais é executado em autos apartados.

Originalmente, uma sociedade de advogados representava a credora em um cumprimento de sentença, mas teve o mandato revogado no curso da execução. No instrumento de revogação, foi ajustada a forma de distribuição das verbas sucumbenciais pendentes de pagamento entre o antigo escritório e os novos procuradores.

Após mais de três anos de paralisação do processo, os antigos representantes da credora requereram seu ingresso na lide para executar o valor que entendiam devido. O cumprimento de sentença foi desmembrado, e a cobrança da verba honorária passou a tramitar em autos apartados, nos quais ocorreu a penhora de créditos da executada.

Durante a discussão sobre impenhorabilidade dos valores, a credora original alegou o caráter acessório dos honorários de sucumbência em relação ao crédito principal.

O juízo de primeiro grau acolheu esse argumento e determinou o pagamento concomitante e proporcional dos créditos para os advogados e a exequente. Segundo a decisão, o fato de os honorários decorrerem da vitória obtida pela credora principal não permitiria privilegiar o pagamento a seus antigos advogados. O Tribunal de Justiça de São Paulo (TJSP) manteve a decisão.

Credora principal ficou inerte durante anos

De acordo com o relator do caso no STJ, ministro Ricardo Villas Bôas Cueva, a Terceira Turma já decidiu que, em regra, o crédito de honorários sucumbenciais não estabelece relação de preferência ou de exclusão em relação ao crédito principal. Contudo, ele enfatizou que, tendo havido revogação do mandato durante o processo, os advogados destituídos devem buscar o recebimento por meio de ação autônoma.

Além disso, o ministro observou que a credora do débito principal permaneceu inerte por anos, enquanto o escritório prosseguiu com medidas executivas que resultaram na penhora de valores. Para ele, não seria apropriado retirar dos advogados o direito de receber seu crédito antes do crédito principal.

‘‘É o caso garantir à sociedade de advogados ora recorrente o direito de receber o seu crédito com primazia, mediante levantamento dos valores já constritos e depositados, devendo eventuais novas penhoras submeterem-se às regras processuais pertinentes’’, concluiu o relator. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2226625

EXECUÇÃO EXTRAJUDICIAL
No empréstimo de dinheiro sem data de devolução, prescrição começa a correr 30 dias após o contrato

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/TSE

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que, nos contratos de empréstimo de dinheiro sem previsão de data para a devolução, o prazo de cinco anos para a cobrança judicial da dívida começa a correr após o período de 30 dias que o devedor tem para quitar a obrigação. De acordo com o colegiado, só após os 30 dias da assinatura do contrato é que a dívida se torna exigível, o que aciona a contagem do prazo prescricional.

Com base nesse entendimento, a turma julgadora declarou prescrita a pretensão de uma empresa de executar o contrato de empréstimo firmado em 26 de junho de 2017 com um advogado. Como a devolução deveria ter ocorrido até 26 de julho daquele ano, a execução ajuizada somente em 7 de agosto de 2024 foi considerada prescrita, pois transcorreu o prazo de cinco anos.

Nas instâncias ordinárias, a prescrição foi afastada sob o fundamento de que, embora o prazo aplicável seja de cinco anos, sua contagem começaria com a constituição do devedor em mora.

Para o Tribunal de Justiça de São Paulo (TJSP), isso ocorreu apenas em 3 de maio de 2024, quando o advogado recebeu a notificação judicial. A corte estadual aplicou o artigo 397, parágrafo único, do Código Civil, segundo o qual, na ausência de prazo para o cumprimento da obrigação, a mora se constitui por interpelação judicial ou extrajudicial.

Ao STJ, o advogado alegou violação do artigo 592, inciso II, do Código Civil. Para ele, esse dispositivo se aplica ao caso, pois prevê o termo inicial da prescrição ao determinar que, no mútuo de dinheiro sem prazo definido para devolução, a obrigação vence 30 dias após a assinatura do contrato.

Regra específica sobre mútuo em dinheiro prevalece diante de disposições gerais

A ministra Nancy Andrighi, relatora do processo, explicou que o artigo 397, parágrafo único, do Código Civil, traz uma regra geral para os contratos sem prazo definido para o cumprimento da obrigação. No caso do mútuo, porém, aplica-se uma regra específica, pois a devolução do que foi emprestado é elemento essencial desse tipo de contrato. Como destacou a relatora, sem a obrigação de restituição, o negócio deixaria de ser um mútuo e assumiria natureza de doação.

Por essa razão – prosseguiu –, o artigo 592 do Código Civil estabelece prazos para a devolução quando as partes não os definem. No caso de empréstimo de dinheiro, a ministra apontou que a lei traz o prazo de ‘‘30 dias, pelo menos’’. Em sua visão, a expressão indica que esse é o período mínimo presumido pela legislação, podendo as partes apresentar elementos e circunstâncias indicativas de que os contratantes desejavam estipular um prazo maior.

‘‘Considerando a prevalência da regra específica sobre a regra geral, inexistindo termo para restituição do empréstimo no mútuo de dinheiro, o prazo será de 30 dias, contados desde a celebração do contrato. Vencido o prazo de 30 dias, a obrigação de restituição se torna exigível, nascendo a pretensão do mutuante de exigir o cumprimento da obrigação e, consequentemente, iniciando o prazo prescricional’’, concluiu Nancy Andrighi. Com informações da Assessoria de Imprensa do STJ

Clique aqui para ler o acórdão

REsp 2241623

SUCESSÃO EMPRESARIAL
Empresa que explora restaurante no lugar de devedora é incluída em ação de execução

Juíza Regina Aparecida Ferreira, de Joinville (SC)/Divulgação

A 2ª Vara Cível da Comarca de Joinville, em Santa Catarina, reconheceu a sucessão empresarial de um restaurante e determinou que uma empresa responda, de forma subsidiária, por dívida deixada pela antiga exploradora do estabelecimento. A decisão concluiu que houve transferência informal da atividade empresarial e determinou a inclusão da sucessora no cumprimento de sentença.

O caso teve origem durante uma tentativa de penhora. Em janeiro de 2019, o oficial de justiça foi ao endereço da empresa devedora e encontrou outra empresa no local, com atividade semelhante. A credora, então, pediu o reconhecimento da sucessão empresarial e a inclusão da nova empresa na execução.

A empresa contestou o pedido e afirmou que não havia adquirido o estabelecimento. Segundo sua versão, seu sócio apenas prestava serviços de som e iluminação no local e, posteriormente, teria negociado o próprio CNPJ com integrantes da família ligada ao antigo negócio, sem concluir a operação por falta de pagamento.

Durante a instrução, uma testemunha indicada pela empresa confirmou a continuidade das atividades no local. Documentos também mostraram que, em 2018, a empresa que passou a funcionar no endereço alterou suas atividades para o mesmo ramo do estabelecimento da devedora, apresentando características semelhantes às do antigo negócio.

Para a juíza Regina Aparecida Soares Ferreira, os documentos e o depoimento comprovaram a continuidade da atividade no mesmo local, com coincidência de ramo, estrutura e gestão, além da ligação dos antigos responsáveis pelo estabelecimento com a nova empresa. Esses elementos demonstraram a transferência informal da atividade empresarial, que não depende necessariamente da transferência do imóvel ou de contrato formal. A ausência de bens da empresa devedora também foi considerada para estabelecer a responsabilidade subsidiária da sucessora.

Com isso, foi reconhecida a sucessão empresarial e determinada a inclusão da empresa sucessora no cumprimento de sentença. A responsabilidade foi estabelecida de forma subsidiária, conforme o pedido da credora, assegurada à sucessora a possibilidade de indicar bens da devedora original que sejam suficientes para o pagamento da dívida. Com informações da Assessoria de Imprensa do TJSC.

Clique aqui para ler a sentença

0000608-40.2020.8.24.0038 (Joinville-SC)

AVISO PRÉVIO PSICOLÓGICO
Laboratório farmacêutico é condenado por assédio maternal contra empregada durante licença-maternidade

A Segunda Turma do Tribunal Superior do Trabalho (TST) condenou a Biolab Sanus Farmacêutica Ltda., de São Paulo, a pagar R$ 50 mil de indenização a uma coordenadora de compliance que foi informada de que seria dispensada ao retornar da licença-maternidade. O colegiado classificou a conduta da empresa como abusiva e afirmou que a empregada sofreu assédio maternal.

Futura dispensa foi comunicada em reunião virtual

A coordenadora foi contratada em 2021 e, em julho de 2023, se afastou para a licença-maternidade. Dois meses depois, recebeu uma mensagem da diretora jurídica da empresa convidando-a a participar de uma reunião virtual. Pensando tratar-se de alguma questão relacionada ao trabalho, ela compareceu, mas, na verdade, a reunião era para comunicar que seria dispensada ao retornar da licença.

A funcionária contou que ficou incrédula e totalmente sem reação, pois estava em um momento delicado da vida, com a atenção voltada aos cuidados com o filho recém-nascido. Segundo ela, a diretora também enviou mensagens com cobranças para forçá-la a buscar uma nova vaga de emprego. Com isso, desenvolveu depressão e acabou afastada pelo INSS por auxílio-doença acidentário, que garantia estabilidade de 12 meses após a alta.

Em maio de 2024, ao término dessa licença, a empresa, que já havia anunciado a demissão no ano anterior, determinou seu retorno ao trabalho. Mas, segundo ela, a empresa passou a adotar diversas medidas para que pedisse demissão e renunciasse à estabilidade.

Dez dias depois de voltar a trabalhar, ela foi novamente afastada pelo INSS e apresentou a reclamação trabalhista para pedir a rescisão indireta do contrato de trabalho e indenização por danos morais. Seu salário, na época, era de R$ 22 mil.

Empresa afirmou que conversa foi “cordial e assertiva”

A empresa afirmou, na contestação, que a coordenadora distorceu os fatos. Segundo a Biolab, a diretora apenas forneceu uma informação privilegiada sobre uma futura dispensa, por ‘‘amizade e cordialidade’’. Acrescentou que não houve ato formal de demissão naquele momento e que a coordenadora teria agradecido a informação recebida. De acordo com o laboratório, o objetivo era apenas permitir à empregada um planejamento pessoal.

Condenada em primeiro grau a indenizar a trabalhadora em R$ 20 mil por danos morais, a empresa conseguiu reverter a decisão em recurso ao Tribunal Regional do Trabalho da 2ª Região (SP).

De acordo com o TRT, não ficou comprovado o assédio, a discriminação ou qualquer ato ilícito por parte da empresa. O TRT ressaltou que a comunicação foi educada e respeitosa e que não houve dispensa durante a licença-maternidade. Segundo a decisão, a Biolab apenas antecipou uma informação sobre a futura demissão.

Empresa praticou o ‘‘assédio maternal’’

No TST, o entendimento foi outro. Para a ministra Delaíde Miranda Arantes, relatora do recurso da coordenadora, o problema não está na forma de comunicação, mas no conteúdo e no momento em que ela ocorreu: a empresa poderia dispensar a empregada quando a estabilidade terminasse, mas não poderia comunicar essa intenção durante a licença-maternidade.

Para a relatora, o contato da empresa para informar uma demissão futura, ainda que em tom polido, rompeu o equilíbrio emocional da mãe recente e impôs a ela um estado de ‘‘aviso-prévio psicológico’’ num período em que ela deveria gozar de estabilidade absoluta. Nesse sentido, a cordialidade das mensagens não apaga o dano emocional causado pela incerteza financeira.

Em seu voto, a ministra usa o termo ‘‘assédio maternal’’, uma vez que a maternidade coloca a mulher em situação de vulnerabilidade biológica e emocional. ‘‘A empresa tem o dever de proteção especial nesse período, e comunicar uma futura demissão durante a licença gera insegurança justamente quando a trabalhadora deveria estar protegida’’, concluiu.

Por unanimidade, a Turma fixou a indenização em R$ 50 mil. Segundo a relatora, diante da gravidade da conduta da empresa, o valor de R$ 20 mil fixado no primeiro grau não seria suficiente para cumprir a função preventiva da indenização. Com informações de Ricardo Reis, coordenador de Editoria e Imprensa da Secretaria de Comunicação Social (Secom) do TST.

Clique aqui para ler o acórdão

RRAg-1001099-11.2024.5.02.0084

PRECEDENTE QUALIFICADO
ICMS-Difal não integra base de cálculo do PIS e da Cofins, confirma Primeira Seção do STJ

​

Ministro Gurgel de Faria foi o relator
Foto: Gustavo Lima/STJ

Em julgamento sob o rito dos recursos repetitivos (Tema 1.372), a Primeira Seção do Superior Tribunal de Justiça (STJ) fixou a tese de que o Diferencial de Alíquotas do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS-Difal) não compõe a base de cálculo da contribuição ao PIS e da Cofins.

Com a fixação da tese – que confirma jurisprudência já adotada pelas turmas de Direito Público do tribunal –, podem voltar a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos para julgamento do repetitivo. O precedente qualificado passa a ser de observância obrigatória para todos os tribunais do país na análise de casos semelhantes, conforme determina o artigo 927, inciso III, do Código de Processo Civil (CPC).

Seguindo a orientação do Supremo Tribunal Federal (STF) no Tema 69 da repercussão geral, a Primeira Seção modulou os efeitos da decisão para início a partir de 15 de março de 2017 – data da definição do precedente vinculante pela Suprema Corte –, ressalvadas as ações judiciais e os procedimentos administrativos em curso naquela data.

ICMS-Difal não modifica natureza do imposto

O relator dos repetitivos, ministro Gurgel de Faria, explicou que o ICMS-Difal busca o equilíbrio na arrecadação de impostos entre os estados de origem e de destino nas vendas interestaduais para consumidores finais não contribuintes do ICMS. Conforme salientou, esse método não altera a natureza do ICMS incidente na circulação interestadual de mercadorias.

‘‘O ICMS-Difal nada mais é do que o ICMS próprio calculado de modo distinto com o objetivo de evitar guerra fiscal entre os Estados envolvidos naquela operação, com fixação de alíquotas diferentes para posterior distribuição do produto da arrecadação’’, afirmou o ministro.

Em seu voto, o relator defendeu que o PIS e a Cofins não devem incidir sobre o ICMS-Difal, em consonância com os entendimentos fixados pelo STF no Tema 69 da repercussão geral e pelo próprio STJ, no julgamento do Tema 1.125. Nos dois precedentes, os tribunais afastaram o ICMS próprio e o ICMS com substituição tributária (ICMS-ST) da base de cálculo dessas contribuições.

‘‘A materialidade constitucional do conceito de faturamento, estabelecida pelo Supremo Tribunal Federal e aplicada pelo STJ, afasta a inclusão do ICMS na base de cálculo da contribuição ao PIS e da Cofins. Não se trata, portanto, de excluir parcela que integraria a base de incidência, mas de reconhecer que os valores correspondentes ao ICMS não configuram hipótese de incidência das exações’’, resumiu o ministro.

Modulação dos efeitos garante alinhamento com precedentes

Gurgel de Faria reforçou que o ICMS é um imposto único que, por imposição legal, não ingressa de forma efetiva no patrimônio do contribuinte. Segundo ele, o diferencial de alíquota representa apenas um acréscimo destinado à repartição específica entre os Estados nessas operações interestaduais.

Em relação à modulação dos efeitos, o relator apontou que a mesma solução foi adotada pelo STJ no julgamento do Tema Repetitivo 1.125. Para Gurgel de Faria, a medida busca manter os parâmetros de segurança jurídica previstos no artigo 927, parágrafo 3º, do CPC/2015, além de reforçar que os casos analisados pelo STJ possuem simetria com o Tema 69 da repercussão geral, no qual o STF também estabeleceu a modulação de efeitos. Com informações da Assessoria de Imprensa do STJ.
Clique aqui para ler o acórdão do REsp 2.174.178

REsp 2174178

REsp 2181166

REsp 2191532