FALHA HERMENÊUTICA
Carf pinta cenário surrealista no julgamento de multa substitutiva da pena de perdimento de mercadoria importada irregularmente
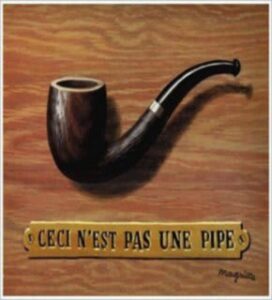
Reprodução/Arte & Artistas

*Por Bruno Minoru Takii

‘‘Isto não é um cachimbo”, diz a inscrição icônica feita pelo pintor surrealista belga René Magritte (1898-1967), logo abaixo da figura de um objeto de madeira, com fornilha, piteira e um canal de ar, buscando a ressignificação semântica de algo que é culturalmente óbvio, inventando, assim, um problema só existente em um cenário surrealista de acrobacia hermenêutica.

Em uma manobra interpretativa parecida, a jurisprudência recente do Conselho Administrativo de Recursos Fiscais (Carf) entendeu que a multa substitutiva da pena de perdimento de mercadoria irregularmente importada por pessoa interposta (artigo 23, inciso V, parágrafo 3º, do Decreto-lei 1.455/1976) não possui natureza aduaneira. Com isso, o órgão afastou a tese vinculante do Superior Tribuna de Justiça (STJ) trazida no Tema 1.293, que reconhece a prescrição sempre que o processo administrativo em que se discuta multa aduaneira fique paralisado por mais de três anos.

As decisões sobre o tema (como Acórdão 3402-013.015) têm fundamentação vacilante. O tribunal argumenta que, embora essa multa ajude a controlar o comércio exterior, ela também teria finalidade tributária, pois evitaria manipulações na cobrança de impostos como o Imposto de Importação, IPI, PIS e Cofins. Ou seja, a lógica é que, se houver qualquer reflexo tributário no descumprimento de uma regra aduaneira, a infração ganha natureza tributária.

Contudo, conforme ensina Humberto Ávila em sua obra ‘‘Teoria da Indeterminação do Direito’’, eventuais ambiguidades no texto legal se resolvem pela análise do contexto do caso concreto. Assim, se a indeterminação latente do ‘‘cachimbo’’ se resolve inserindo o objeto em seu devido contexto sociocultural, a expressão ‘‘multa de natureza aduaneira’’ deve ser entendida à luz das delimitações trazidas pelo STJ ao Tema 1.293.

Segundo a Corte, a natureza tributária da infração só ficará configurada se a ‘‘obrigação descumprida, conquanto inserida em ambiente aduaneiro, destinava-se direta e imediatamente à arrecadação ou à fiscalização dos tributos incidentes sobre o negócio jurídico realizado’’.

No caso da interposição fraudulenta, a norma exige que o importador declare o real comprador da mercadoria. Os objetivos diretos dessa exigência são claros: identificar responsáveis por eventuais problemas na importação, controlar o fluxo de capitais contra a lavagem de dinheiro e barrar operações de empresas impedidas de importar. Trata-se, puramente, de controle aduaneiro.

Apenas colateralmente, o cumprimento dessa obrigação pode evitar a evasão fiscal mediante fraude ou simulação. A própria jurisprudência consolidada do Carf (Súmula 160) já decidiu que a multa deveria ser mantida mesmo que não houvesse tributo a se exigir. Isso porque a natureza da imposição não seria tributária, mas de controle aduaneiro.

Além disso, há decisão do STJ (AgInt no REsp 2122282 / SP), sob a relatoria do ministro Marco Aurélio Bellizze: ‘‘A multa substitutiva à pena de perdimento de mercadorias, decorrente de infração de interposição fraudulenta na importação, cominada na forma do artigo 23, inciso V, § 3º, do Decreto-Lei nº 1.455/1976, não ostenta natureza tributária, mas, sim, administrativa, tendo como pressuposto o descumprimento do dever de prestar informações ao Fisco destinadas ao controle das atividades de comércio exterior, não se confundindo, pois, com a obrigação tributária vinculada à arrecadação de tributos’’.

Evidentemente, não basta ao órgão julgador declarar algo que não é, tal como se fez no Acórdão 3002-004.254, em que se afirmou que a multa por interposição teria como finalidade a fiscalização ou a arrecadação de tributos. Afinal, a determinação semântica das normas jurídicas se dá de acordo com o contexto em que elas se encontram inseridas, e não com base em percepções subjetivas e de experiência pessoal do julgador.

Essa falha hermenêutica tornou-se mais evidente porque, como tese subsidiária, os contribuintes passaram a requerer a aplicação do Tema STF 487. Embora, em princípio, o precedente não tenha qualquer relação com multas de natureza aduaneira, a opção de afastar o caráter ‘‘aduaneiro’’ da ‘‘multa aduaneira por interposição fraudulenta’’ levou o Carf, por coerência lógico-jurídica, a reconhecer a possibilidade de redução da penalidade em 70% (PAF 15165.720691/2015-41).

Esse é o preço de uma jurisprudência construída sobre o viés de confirmação que, até o momento, não se enveredou para o absurdo cenário da dupla negativa: considerar a multa aduaneiro-tributária, sendo ‘‘aduaneiramente’’ insuficiente para a aplicação do Tema STJ 1.293 e ‘‘tributariamente’’ inadequada para a adoção do Tema STF 487.

O próximo passo dessa contradição pode ser o questionamento da própria constitucionalidade da pena de perdimento: afinal, se a multa que a substitui é inconstitucional e deve ser reduzida, a pena original também não poderia subsistir.

Para que não se chegue a esse cenário surrealista, basta que o Carf revise o seu entendimento acerca do Tema STJ 1.293, cravando a posição mais cômoda e coerente sobre o objeto que está a apreciar. Ou será tão difícil dizer que um ‘‘cachimbo’’ é  apenas um ‘‘cachimbo’’?

*Bruno Minoru Takii é advogado da área tributária do escritório Diamantino Advogados Associados (DAA) e ex-conselheiro do Carf
RETROALIMENTAÇÃO
Provedor deve desvincular nome de pessoa de resultados desabonadores em buscas na internet

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/STJ

​A Terceira Turma do Superior Tribunal de Justiça (STJ) manteve decisão da Justiça do Espírito Santo que determinou a desindexação de resultados considerados desabonadores associados ao nome de uma mulher em provedor de pesquisa na internet.

No julgamento, o colegiado considerou que a desvinculação não viola o entendimento do Supremo Tribunal Federal (STF) sobre a inexistência do direito ao esquecimento (Tema 786), mas apenas protege o direito à intimidade e evita a retroalimentação de informações antigas localizadas a partir da busca pelo nome do indivíduo.

A mulher ajuizou ação de obrigação de fazer contra provedores de busca para que seu nome fosse desvinculado de resultados relacionados a um episódio que alcançou grande repercussão midiática. A autora também solicitou a retirada do acesso aos conteúdos considerados desabonadores.

Nas instâncias ordinárias, o pedido foi parcialmente acolhido para determinar o rompimento do vínculo entre o nome da autora e os resultados de pesquisa indicados no processo, porém sem a exclusão das notícias e dos vídeos relacionados ao episódio.

Ao confirmar a sentença, o Tribunal de Justiça do Espírito Santo (TJES) apontou que, em circunstâncias excepcionais, é possível a intervenção do Judiciário para interromper o vínculo entre dados pessoais e os resultados disponibilizados nas páginas de busca, especialmente quando a manutenção da indexação não tiver relevância para o interesse público à informação, ou quando o conteúdo for eminentemente privado ou, ainda, pelo decurso do tempo.

No STJ, um dos provedores de busca alegou que não poderia ser compelido a desindexar os resultados, pois não hospeda nem gerencia o conteúdo das publicações, devendo eventual remoção ser direcionada aos sites responsáveis pelas notícias. Além disso, argumentou que a decisão contrariou o entendimento do STF no Tema 786, segundo o qual o direito ao esquecimento é incompatível com a Constituição Federal.

Desindexação preserva direito público à informação

A relatora, ministra Nancy Andrighi, explicou que, conforme jurisprudência reiterada do STJ, os provedores de pesquisa na internet não podem ser obrigados a excluir do seu sistema informações verdadeiras encontradas pelos usuários por meio da busca por determinado termo ou expressão.

Entretanto, prosseguiu a ministra, quando o único elemento de busca for o nome do indivíduo, é possível a desindexação de resultados de matérias desabonadoras quando não evidenciado o interesse público e desde que mantido o conteúdo e a possibilidade de acessá-lo mediante a inserção de palavras-chaves ou de outros termos associados.

‘‘Em situações excepcionais, dada a finalidade de assegurar o direito à intimidade e à proteção de dados pessoais e diante da ausência de interesse público, é cabível a desindexação entre específica notícia potencialmente constrangedora/desabonadora e o nome do indivíduo quando utilizado como critério exclusivo de pesquisa’’, afirmou a relatora.

Desindexação não se confunde com direito ao esquecimento

Nancy Andrighi comentou que, enquanto o STF analisou, no Tema 786, a questão do direito ao esquecimento sob a perspectiva da Constituição Federal, o caso discutido nos autos diz respeito à possibilidade de desindexação do nome de pessoa e os resultados de busca no contexto do artigo 19 do Marco Civil da Internet. A relatora destacou que, ao julgar o tema de repercussão geral, a própria Suprema Corte esclareceu que não se debatia eventual responsabilidade de provedores de internet em relação à indexação ou à desindexação de conteúdo.

Como consequência, para a ministra, a possibilidade de desindexação de resultados se encontra ‘‘em conformidade com o Tema 786/STF, porquanto não se obsta o acesso a informações verdadeiras, e em harmonia com o direito fundamental à intimidade e à proteção dos dados pessoais, evitando-se ciclo de retroalimentação que mantém em evidência notícias desabonadoras pretéritas a partir de busca realizada exclusivamente pelo nome do indivíduo’’. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 2.242.808 

REsp 2242808

IMPOSTO DO PECADO
Definição de alíquota é só o começo do problema

Reprodução Agroreceita.Com.Br

Por João Eduardo Diamantino

O tão temido Imposto Seletivo, também conhecido como ‘‘imposto do pecado’’, deve chegar em breve. Isso porque, desde sua instituição pela LC 214/2025, ficou pendente a definição de suas alíquotas, lacuna que o Governo Federal pretende preencher com o envio da proposta ao Congresso Nacional.

A expectativa é que a proposta ocorra em setembro, após a apresentação do projeto da Lei Orçamentária Anual (LOA). Mas esse açodamento tem um motivo: para serem válidas em 2027, as alíquotas devem respeitar a anterioridade nonagesimal. Isso é, devem ser publicadas com pelo menos 90 dias de antecedência do início do exercício fiscal seguinte, sob pena de inconstitucionalidade.

Além da alíquota ainda indefinida, a própria lógica do imposto segue em aberto. A equipe técnica da Fazenda Nacional trabalha com dois cenários possíveis: um mantém a carga tributária equivalente à atualmente exercida pelo Imposto sobre Produtos Industrializados (IPI), sem majoração real; outro eleva as alíquotas com foco declaradamente extrafiscal, para desestimular o consumo.

É na extrafiscalidade que mora o perigo. Em resumo, tende-se a elevar a tributação daquilo que o governo julga prejudicial à saúde ou ao meio ambiente. É justamente esse juízo de valor, ainda sem critério técnico definido, que pode alcançar fertilizantes e defensivos agrícolas.

A inspiração não é nova. Países como Suécia, Noruega, Dinamarca, Bélgica, Holanda, Itália, França e Canadá já taxam defensivos agrícolas conforme o grau de risco do produto. O problema é que nenhum deles, isoladamente, tem peso comparável ao Brasil na produção mundial de commodities agrícolas como soja, milho e algodão.

O que funciona para economias que não dependem da agricultura em escala de exportação pode ser desproporcional para quem sustenta parte relevante do abastecimento alimentar global.

Dito isso, a boa notícia é que a LC 214/2025 trouxe um rol taxativo de hipóteses de incidência do Imposto Seletivo, e os defensivos agrícolas não constam dessa lista atualmente. A má notícia é que essa lista pode ser ampliada, sem necessidade de nova alteração constitucional.

Embora a proposta que deve chegar em setembro trate apenas da definição de alíquotas, dentro das categorias já fixadas na LC 214/2025, o risco não é hipotético: o PLP 31/2025 já tramita no Congresso com o objetivo de instituir tributação diferenciada sobre insumos agropecuários, com ênfase na majoração da carga sobre os chamados Pesticidas Altamente Perigosos (HHPs).

O prazo de setembro concentra as atenções do setor produtivo e tabagista, e é natural que seja assim. Mas o verdadeiro risco tramita em paralelo, com menos holofote e igual potencial de impacto.

Enquanto se discute a alíquota do que já está definido, é no PLP 31/2025 que se decide se fertilizantes e defensivos entrarão, de fato, no rol do imposto do pecado. Ignorar essa frente é apostar que o ‘‘imposto do pecado’’ vai poupar quem alimenta o país.

Esperar que o governo decida, com precisão técnica, o que faz bem ou mal à saúde e ao meio ambiente é esperar demais. O critério que hoje falta para definir a alíquota é o mesmo que faltará para justificar a inclusão de qualquer novo insumo na lista: um parâmetro técnico, estável e imune a pressões políticas de ocasião. É preciso estar atento.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)

REPERCUSSÃO GERAL
STF decide que venda interestadual de combustíveis não exige cancelamento de créditos de ICMS

Ministro Dias Toffoli foi o relator
Foto: Rosinei Coutinho/STF

O Supremo Tribunal Federal (STF) decidiu que a venda de combustível derivado de petróleo para outro estado não exige o cancelamento dos créditos de ICMS gerados nas operações anteriores realizadas dentro do estado de origem.

A decisão foi tomada na sessão virtual encerrada em 4 de setembro, no julgamento do Recurso Extraordinário (RE) 1362742.

Por se tratar de matéria com repercussão geral reconhecida (Tema 1.258), a tese fixada deverá ser aplicada pelos demais tribunais do país.

Caso

A situação analisada no julgamento diz respeito a empresas que compram produtos de outra empresa do mesmo estado, operação em que há cobrança de ICMS e geração de crédito para a distribuidora.

Quando parte dos produtos é posteriormente vendida para outro estado, não há incidência de ICMS. Assim, a discussão consistia em saber se o estado de origem pode manter o imposto cobrado nas operações internas anteriores e se a distribuidora deve estornar o crédito na operação interestadual.

O recurso foi apresentado por uma distribuidora de Minas Gerais contra decisão do Tribunal de Justiça do Estado (TJMG) que considerou legítima a manutenção do ICMS cobrado nas operações internas anteriores à venda interestadual.

Para a empresa, a cobrança resulta em dupla tributação e viola o princípio da não cumulatividade. Segundo ela, o imposto deveria ser destinado exclusivamente ao estado onde ocorre o consumo.

Princípio do destino

De acordo com o ministro Dias Toffoli, relator do recurso, a Constituição Federal adotou o princípio da tributação no destino para os combustíveis derivados de petróleo.

Segundo Toffoli, o artigo 155, parágrafo 2º, inciso X, alínea ‘‘b’, assegura que o ICMS incidente sobre esses produtos seja destinado ao estado onde ocorre o consumo. Assim, quando o combustível é vendido para outro estado, a tributação deve beneficiar o estado de destino, e não o de origem.

Para Toffoli, exigir o estorno dos créditos de ICMS gerados nas operações internas anteriores à venda interestadual desvirtua o princípio do destino e aumenta a carga tributária sobre os combustíveis.

O ministro destacou, ainda, que o estorno pode prejudicar a distribuição de combustíveis no interior do país e aumentar custos de produtos como o querosene de aviação, com impacto para o consumidor.

Os ministros André Mendonça, Cristiano Zanin, Luiz Fux, Nunes Marques e Gilmar Mendes acompanharam o relator.

Divergência

O ministro Alexandre de Moraes, ao divergir desse entendimento, afirmou que a não incidência de ICMS na operação interestadual não impede a tributação das operações internas anteriores.

Segundo ele, a Constituição, como regra, determina a anulação dos créditos relativos às operações anteriores quando há remessa para outro estado e exige lei complementar para a manutenção desses créditos, o que não ocorreu no caso. Votaram no mesmo sentido os ministros Flávio Dino, Edson Fachin e Cármen Lúcia.

Caso concreto

No caso concreto, por maioria de votos, o Tribunal deu provimento ao recurso extraordinário para anular o auto de infração contra a distribuidora mineira.

A tese de repercussão geral fixada foi a seguinte:

‘‘O art. 155, § 2º, inciso X, alínea b, da Constituição Federal não enseja a anulação do crédito do ICMS cobrado nas operações internas anteriores’’.

Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 

RE 1362742

VIOLÊNCIA DE GÊNERO
Empresa é condenada por negar conhecimento dos episódios de assédio sexual

Forum Trabalhista de Santos/Reprodução

A 1ª Vara do Trabalho de Santos (SP) condenou empresa de consultoria em recursos humanos (1ª ré) ao pagamento de R$ 40 mil por danos morais à trabalhadora vítima de assédio sexual praticado por colega. A sentença, proferida pela juíza Renata Simões Loureiro Ferreira, também reconheceu pedido de indenização por assédio moral, arbitrado em R$ 20 mil.

De acordo com os autos, a mulher sofreu toques físicos não consentidos sob o pretexto de massagens, tendo o agressor até encostado nos seios dela, proferido comentários de conotação sexual (‘‘vamos brincar de fazer um filho’’), além de ter feito gestos com significado sexual explícito.

O relato da vítima encontrou amparo integral em carta redigida por testemunha de parte dos episódios. Segundo o documento, diante da reiteração da conduta, a reclamante ‘‘explodiu e chorou muito, tendo ficado sentada dentro do armazém chorando’’, necessitando, a partir de então, de atestado médico.

A autora contou a situação à 1ª reclamada por escrito. Ainda, recorreu ao superior hierárquico e fez reclamação por meio do número oficial da 3ª ré (tomadora de serviços).

A magistrada considerou que ficou comprovado que a tomadora tinha pleno conhecimento dos fatos relatados pela profissional desde, ao menos, maio de 2025. No período, a empregadora (3ª ré) promoveu investigação interna e reunião que abordou assédio sexual com os empregados do setor, resultando na dispensa do agressor. Tal atitude, ‘‘conforme já reconhecido pela própria jurisprudência trabalhista, constitui indício de elevado valor probatório da ocorrência do assédio’’, pontuou a juíza.

Após a dispensa do assediador, o chefe da autora, ao invés de adotar postura protetiva, passou a orientá-la a ‘‘relevar’’ o ocorrido, sob a justificativa de que o agressor era bom funcionário. Na ocasião, também passou a submetê-la a cobranças desproporcionais e a críticas reiteradas e vexatórias perante os demais colegas, quadro que, associado ao trauma antecedente, culminou no pedido de demissão da reclamante em 11/11/2025.

Para a juíza sentenciante, houve ‘‘perpetuação do ciclo de violência sob nova roupagem’’.

As reclamadas também foram condenadas, como litigantes de má-fé, ao pagamento de multa de 10% sobre o valor da causa, bem como de indenização por perdas e danos processuais, arbitrada em honorários advocatícios adicionais de 5% sobre o valor da causa, em favor da parte reclamante, com base no artigo 793 da Consolidação das Leis do Trabalho (CLT) e no Código de Processo Civil (CPC).

A penalidade decorreu da negação, pelas rés, de forma reiterada, do conhecimento dos episódios de assédio relatados, alterando a verdade dos fatos incontroversamente demonstrada pelas provas documental e pericial-investigativa produzida nos autos.

Na decisão, a julgadora assinalou que a produção de tais elementos ‘‘somente se fez necessária em razão da postura processual das reclamadas, dando causa a incidente manifestamente infundado, consistente na negativa de fato que se demonstrou verdadeiro’’.

O caso foi apreciado em conformidade com o Protocolo para Julgamento com Perspectiva de Gênero do Conselho Nacional de Justiça (Resolução CNJ nº 492/2023) e com a Convenção nº 190 da Organização Internacional do Trabalho (OIT). As normas citadas orientam a readequação da distribuição do ônus probatório e a valorização do depoimento pessoal da vítima e da prova indiciária nos casos de violência e assédio no ambiente de trabalho, tendo em vista que tais condutas, em regra, ocorrem de forma clandestina, distante de testemunhas.

Da sentença, cabe recurso ordinário trabalhista (ROT) ao Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo). Com informações da Secretaria de Comunicação Social (Secom) do TRT-2. 

Processo sob segredo de justiça