DIREITO MAIS VANTAJOSO
Acidente em período de graça não veda auxílio a contribuinte individual do INSS, decide TRF-4
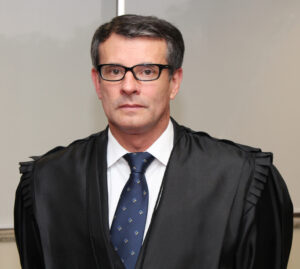
Desembargador Paulo Afonso Brum Vaz
Foto: ACS/TRF-4

‘‘O segurado que sofre redução permanente da capacidade laborativa em acidente ocorrido durante o período de graça decorrente de vínculo empregatício anterior tem direito à percepção do benefício de auxílio-acidente, ainda que tenha efetuado contribuições como contribuinte individual nesse intervalo, pois a qualidade de segurado mais vantajosa (segurado empregado) é conservada nos termos do artigo 15, § 3º, da Lei nº 8.213/91, e o recolhimento de contribuições na nova categoria não pode gerar uma posição jurídica mais gravosa.’’

Esta é tese aprovada, por maioria, na sessão de 23 de julho de 2026 da 3ª Seção do Tribunal Regional Federal da 4ª Região (TRF-4), concluindo o julgamento do Incidente de Resolução de Demandas Repetitivas (IRDR) nº 5027228-70.2024.4.04.0000/RS (Tema nº 37).

O IRDR debateu o cabimento de concessão do auxílio-acidente ao contribuinte individual do Instituto Nacional do Seguro Social (INSS) que tenha sofrido o acidente durante o período de graça decorrente de emprego anterior, em virtude da manutenção da qualidade de segurado empregado.

O artigo 985 do Código de Processo Civil (CPC), nos incisos I e II, estabelece que a tese jurídica será aplicada a todos os processos individuais ou coletivos em tramitação, ou a casos futuros, na área de jurisdição do TRF4, inclusive nos Juizados Especiais da 4ª Região, que versem sobre idêntica questão de direito (salvo revisão ou reforma, na forma dos artigos 986 e 987, do CPC).

O IRDR é um instituto do CPC segundo o qual cada Tribunal Regional Federal ou Tribunal de Justiça pode criar Temas Repetitivos com abrangência em todo o território de sua jurisdição. Firmado o entendimento, os incidentes passam a nortear as decisões de primeiro e segundo graus da região na qual foram propostos.

Este IRDR foi o 37º tema julgado pelo TRF-4. O Incidente foi suscitado durante o julgamento da apelação cível nº 5005986-31.2024.4.04.9999 pela 5ª Turma do tribunal, em relação à controvérsia sobre o direito dos segurados empregados do Regime Geral de Previdência Social (RGPS) à implantação do benefício de auxílio-acidente, nos casos em que o evento acidentário ocorreu quando já haviam passado à categoria de contribuinte individual, mas ainda na constância do período de graça após a dispensa do emprego anterior, na forma do artigo 15 da Lei nº 8.213/91.

No julgamento do IRDR 37 pela 3ª Seção, o voto vencedor para o acórdão foi o proferido pelo desembargador Paulo Afonso Brum Vaz. Em seu voto, o magistrado foi favorável ao recebimento do auxílio-acidente nesses casos.

O desembargador destacou que ‘‘a matéria em debate exige a análise da concessão do benefício de auxílio-acidente a um segurado que, embora contribuindo na categoria de contribuinte individual, no momento do acidente, estava amparado pelo período de graça oriundo de um vínculo anterior na qualidade de segurado empregado’’.

Em sua manifestação, ele pontuou que ‘‘conforme o artigo 15 da Lei nº 8.213/91, a qualidade de segurado é mantida, independentemente de contribuições, nos prazos legais estabelecidos nos incisos e parágrafos do referido dispositivo legal, durante os quais o segurado conserve todos os seus direitos perante a Previdência Social (art. 15, §3º)’’.

‘‘Dessa forma, a questão central reside em determinar se o início de um novo vínculo previdenciário obrigatório, como o de contribuinte individual, é capaz de cessar abruptamente essa proteção mais vantajosa já estabelecida (segurado empregado)’’, complementou o magistrado.

Para o desembargador, ‘‘embora a regra geral estabeleça que o contribuinte individual não tem direito ao benefício de auxílio-acidente, por não figurar no rol taxativo do art. 18, § 1º, da Lei nº 8.213/91, esta restrição deve ser mitigada na hipótese de ocorrência do fato gerador durante o período de graça decorrente de categoria que assegura o benefício (segurado empregado)’’.

Segundo Brum Vaz, o entendimento que deve prevalecer é aquele que reconhece que o recolhimento de contribuições como contribuinte individual não pode conduzir o segurado empregado, que se encontra em período de graça, a uma posição jurídica mais gravosa do que aquela que alcançaria se não recolhesse qualquer valor.

‘‘Exigir que o segurado, que já detinha a qualidade de segurado empregado por força do período de graça, perca um direito social apenas por ter buscado a reinserção no mercado de trabalho e formalizado sua contribuição como contribuinte individual, constitui uma penalização à boa-fé e ao trabalho’’, ele avaliou.

Assim, se posicionando pelo respeito ao princípio da preservação do direito mais vantajoso, o desembargador concluiu que, se o segurado se encontrava em período de graça, ‘‘gozando dos direitos inerentes à sua condição anterior de empregado (incluindo o auxílio-acidente), o fato de ter vertido, posteriormente, contribuições como contribuinte individual, não pode anular a manutenção daquela qualidade de segurado mais benéfica, garantindo-lhe a elegibilidade ao auxílio-acidente’’. Com informações da Assessoria de Comunicação Social (ACS) do TRF-4.

Clique aqui para ler o voto vencedor

IRDR 5027228-70.2024.4.04.0000
LOCAÇÃO SOB ENCOMENDA
Valor da causa em rescisão de contrato built to suit deve seguir Lei do Inquilinato

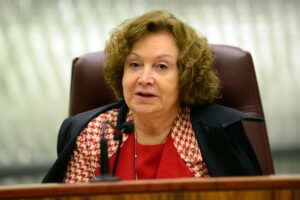
Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/STJ

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que, nas ações de rescisão de contrato de locação na modalidade built to suit, o valor da causa deve corresponder a 12 meses de aluguel, conforme prevê a Lei do Inquilinato (Lei 8.245/1991), e não ao valor integral do contrato.

Também conhecido como locação sob encomenda, o built to suit é o contrato em que um imóvel é construído ou adaptado para atender às necessidades específicas do futuro locatário, geralmente uma empresa que pretende ocupá-lo por prazo longo.

Seguindo o voto da relatora, ministra Nancy Andrighi, o colegiado negou provimento ao recurso especial de uma empresa que pretendia restabelecer o valor da causa em R$ 68,4 milhões, correspondente ao valor total do contrato objeto do pedido de rescisão. Foi mantido o acórdão do Tribunal de Justiça do Paraná (TJPR), que adequou o valor da causa para R$ 6,84 milhões, equivalente a 12 meses do aluguel mensal de R$ 570 mil.

A relatora explicou que, embora o artigo 58, inciso III, da Lei 8.245/1991, não mencione expressamente as ações de rescisão de contrato built to suit, a aplicação do dispositivo decorre de interpretação sistemática da própria Lei do Inquilinato.

Segundo a ministra, o artigo 54-A, ao disciplinar essa modalidade contratual, estabelece que são aplicadas as condições livremente pactuadas e as disposições procedimentais previstas na Lei do Inquilinato. Por isso, em matéria de valor da causa, o regramento especial da lei locatícia deve prevalecer sobre a regra geral do Código de Processo Civil (CPC).

Ação foi extinta após desistência

Na origem do caso, as autoras ajuizaram ação de rescisão de contrato de locação built to suit e atribuíram à causa o valor de R$ 570 mil, correspondente a um mês de aluguel. Após o indeferimento do pedido de tutela de urgência e o desprovimento do agravo de instrumento, elas desistiram da ação.

A empresa ré, que havia comparecido espontaneamente ao processo, pediu a correção do valor da causa para R$ 68,4 milhões, com base no valor total do contrato, além da condenação das autoras ao pagamento de honorários de sucumbência.

A sentença homologou a desistência e corrigiu o valor da causa para R$ 68,4 milhões, mas deixou de fixar honorários. Em apelação, o TJPR reconheceu o cabimento da verba honorária, mas adequou, de ofício, o valor da causa para R$ 6,84 milhões, com fundamento na regra da Lei do Inquilinato.

No recurso especial, a empresa sustentou que o tribunal estadual não poderia ter alterado o valor da causa sem impugnação específica. Também alegou que, por se tratar de ação de rescisão contratual, deveria ser aplicada a regra geral do CPC, segundo a qual o valor da causa corresponde ao valor do ato ou do contrato discutido.

Correção excepcional para evitar distorção

Nancy Andrighi observou que, como regra, a correção de ofício do valor da causa deve ocorrer até a sentença. No entanto, segundo a jurisprudência do STJ, essa regra admite exceções quando houver inexatidão material ou erro de cálculo, ou quando a manutenção do valor fixado puder gerar enriquecimento sem causa em razão de erro evidente.

Para a relatora, era possível ao TJPR adequar o valor da causa ao critério previsto na Lei do Inquilinato, sem caracterizar julgamento extra petita. Ela destacou que a manutenção do valor de R$ 68,4 milhões, incompatível com a disciplina especial aplicável ao caso, poderia gerar enriquecimento indevido na fixação dos honorários. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 2.229.517.

REsp 2229517

ALERTA TRIBUTÁRIO
NF-e passa a exigir IBS e CBS a partir de 3 de agosto

Advogada Mariana Pereira Tillwitz, da CPDMA

Por Mariana Pereira Tillwitz

A partir do dia 3 de agosto de 2026, empresas enquadradas no regime regular de tributação (lucro real e lucro presumido) precisarão preencher, obrigatoriamente, os campos referentes ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) na emissão da nota fiscal eletrônica (NF-e).

O que muda na prática? Até 2 de agosto, a ausência desses campos será tolerada durante o período de adaptação previsto no Ato Conjunto RFB/CGIBS nº 1/2025. Encerrada essa fase, o preenchimento passará a ser obrigatório, e notas fiscais sem as informações de IBS e CBS serão rejeitadas pelo sistema autorizador, impedindo a conclusão da operação.

Quem é afetado? Para as empresas enquadradas no lucro real e no lucro presumido, a obrigatoriedade terá início em 3 de agosto. Já as empresas do Simples Nacional ainda não estão sujeitas à exigência, embora seja recomendável iniciar as adequações desde já.

E a cobrança dos tributos já começa? Não. Desde que a empresa observe as obrigações acessórias previstas na legislação, não haverá recolhimento dos tributos nesta etapa. O preenchimento possui apenas finalidade informativa, utilizando a alíquota-teste de 1% (0,1% de IBS e 0,9% de CBS). A cobrança efetiva do IBS e da CBS terá início apenas em 2027, sendo o objetivo atual a adaptação dos sistemas e a validação das novas regras.

Riscos de não se adequar a tempo: mesmo sem efeito tributário direto, a rejeição da nota fiscal pode gerar impactos bem concretos, tais como interrupção de vendas e faturamento, atraso na expedição de mercadorias, comprometimento do fluxo de caixa e risco de multas e cobranças retroativas em caso de inconsistências não corrigidas.

O que se recomenda: revisar o sistema emissor de NF-e, validar o preenchimento correto dos campos de IBS e CBS, atualizar parametrizações e regras tributárias e realizar testes antes de 3 de agosto.

A adaptação antecipada é a melhor forma de evitar paralisações e garantir uma transição tranquila para o novo modelo tributário.

Mariana Pereira Tillwitz é pós-graduada em Direito Tributário pela PUCRS e integrante da área tributária do escritório Cesar Peres Dullac Müller Advogados (CPDMA)

DÍVIDA RURAL
MP 1.376 prometeu socorro e não cumpriu

Divulgação/Gazeta do Povo

Por Eduardo Diamantino e João Eduardo Diamantino

A Medida Provisória 1.376/2026, publicada no último dia 15, prometeu socorro à dívida rural. Só que tem letra miúda: serve apenas para quem provar perda de renda por evento climático ou queda de preço, com laudo técnico. Quem deve por outro motivo, seja juro alto, dólar, custo de insumo, fica de fora. E, passado o teto de crédito público, o próprio texto já manda o produtor buscar o resto no mercado.

A regra é rígida. Para entrar na linha comum, o produtor precisa comprovar queda de pelo menos 30% da renda bruta esperada, em duas safras entre 2019 e 2025, por seca, geada, granizo, enxurrada ou queda no preço do produto. Tudo isso atestado por laudo de profissional habilitado, exigência que deveria proteger o produtor, mas funciona como filtro burocrático.

Quem quer limite maior de crédito e juro menor precisa provar ainda mais: três safras perdidas, queda de 40%. E o laudo não é formalidade. A própria MP pune quem apresentar informação falsa nele com devolução do valor, juros e até cinco anos de impedimento para contratar novo crédito rural subsidiado.

O profissional que assinar laudo fraudulento responde solidariamente pelo prejuízo ao erário. Ou seja: o produtor sem documentação técnica robusta, ou sem safra ruim registrada no período certo, simplesmente não acessa o ‘‘alívio’’.

Passado o teto do artigo 1º, o produtor fica sem opção. Fica sem subsídio. O artigo 2º da MP prevê uma linha adicional, separada, para cobrir o que passar do limite por porte. Mas essa linha usa recursos livres do mercado, LCA e poupança rural, sem taxa controlada. O juro é negociado direto com a instituição financeira, sem teto, sem equalização do Tesouro. Ou seja: o estado desenha o socorro, mas limita o próprio bolso.

O que sobra de dívida vira produto financeiro comum, com juro de mercado, para quem já provou que está quebrado pela renda que perdeu.

Problema não é só técnico ou burocrático

Chama atenção também o instrumento escolhido. O Congresso já tem, há anos, dois projetos que tratam do mesmo problema de fundo: o PL 5.122/2023, que reestrutura a renegociação de dívidas rurais; e o PL 2.951/2024, que reforma o seguro rural. Nenhum dos dois foi votado.

O Executivo, em vez de pressionar por essa pauta, resolveu por medida provisória, com vigência imediata e validade de 120 dias para contratação. É solução de calendário, não de política agrícola.

A MP não incorpora seguro contra novo evento climático, não resolve o custo estrutural do crédito, não muda a curva de endividamento do setor. Resolve, na melhor das hipóteses, o passivo que já existe até maio deste ano.

A tão aguardada MP não representa ajuda do governo ao produtor rural. É reação a um problema que o próprio Executivo criou: anunciou o Plano Safra 2026/2027 como recorde histórico, mas reduziu em 7,18% o custeio e a comercialização, a linha que sustenta o plantio. Não veio de planejamento, veio de pressão.

E resolve pouco: cobre parte da dívida vencida, exige prova técnica para acessar, e empurra o excedente para o mercado.

No fim, o recorde ficou no anúncio, não no crédito que sustenta o plantio. A MP 1.376/2026 tenta administrar o estrago desse descompasso. É uma falsa tentativa de socorrer justamente o setor responsável por quase um quarto do PIB brasileiro. Não é alívio. É gestão de sintoma para um problema que continua estrutural.

Eduardo Diamantino e João Eduardo Diamantino são sócios do escritório Diamantino Advogados Associados (DAA)

MULTAS TRIBUTÁRIAS
A desarmonia entre a Reforma Tributária e o entendimento do Supremo Tribunal Federal

Advogado João Vitor Prado Bilharinho Divulgação/DAA

Por João Vitor Prado Bilharinho

A discussão sobre os limites do poder sancionatório do estado em matéria tributária sempre ocupou posição central nos tribunais. Entre a necessidade de assegurar a efetividade da fiscalização e a vedação ao caráter confiscatório das penalidades, o sistema tributário convive há décadas com controvérsias envolvendo a proporcionalidade das multas aplicadas.

Nesse contexto, ganhou especial relevância o julgamento do Recurso Extraordinário nº 640.452 (Tema 487 da repercussão geral), concluído recentemente pelo Supremo Tribunal Federal (STF) após mais de 14 anos desde sua afetação, ocorrida em outubro de 2011. O julgamento de mérito envolveu a discussão relativa aos percentuais das multas tributárias isoladas aplicadas em razão do descumprimento de obrigação acessória.

No caso concreto, a Eletronorte foi autuada pelo Estado de Rondônia em aproximadamente R$ 164 milhões a título de multa isolada, em decorrência da ausência de emissão de nota fiscal referente à remessa de óleo diesel para a Termo Norte Energia.

Embora o valor do ICMS incidente sobre a operação já tivesse sido recolhido antecipadamente pela Petrobras, sob o regime da substituição tributária, a legislação estadual exigia a emissão de nota fiscal como forma de documentação da remessa do combustível, requisito que não foi cumprido pela Eletronorte.

Por essa razão, a autoridade fiscal de Rondônia aplicou multa isolada de 40% sobre a operação, com base no artigo 78, inciso III, alínea ‘‘i’’, da Lei Estadual 688/1996, alcançando a expressiva cifra de R$ 164 milhões.

Para combater a autuação excessivamente onerosa, a empresa impetrou mandado de segurança, alegando que a multa seria confiscatória e desproporcional ao dano efetivo causado ao erário, uma vez que não houve sonegação, pois o imposto envolvido na operação já teria sido recolhido anteriormente.

Em primeira instância, a ação foi julgada parcialmente favorável para reduzir a multa de 40% para 10% sobre a operação. Mesmo com uma redução considerável, a autuação ainda estaria em um patamar elevado, representando um montante de R$ 44 milhões, razão pela qual a Eletronorte interpôs recurso de apelação.

O Tribunal de Justiça de Rondônia deu parcial provimento ao recurso da empresa para reduzir a multa para 5%. Ainda assim, a Eletronorte recorreu ao STF através de Recurso Extraordinário (RE 640.452) que foi afetado sob o Tema 487 da Repercussão Geral.

Enquanto o processo ainda estava pendente de análise pelo STF, a Eletronorte optou por desistir do Recurso Extraordinário e incluir o débito relativo à multa em parcelamento estadual para quitação da dívida.

Apesar da desistência, o STF entendeu que a discussão seria de extrema relevância para os contribuintes, optando por manter a afetação da matéria, cujo julgamento final ocorreu em dezembro de 2025.

Em seu voto, o ministro relator Luís Roberto Barroso (aposentado) ressaltou que cabe à lei complementar disciplinar os limites aplicáveis às multas tributárias. Porém, diante da inexistência de lei complementar sobre o assunto, caberia ao STF fixar os parâmetros, com base no princípio do não confisco e da razoabilidade, como forma de garantir uma maior segurança jurídica sobre a matéria.

A tese defendida pelo relator consistia em limitar as multas isoladas por descumprimento de obrigação acessória ao patamar de 20% do valor do tributo ou crédito vinculado – ou, ainda, sobre o valor do tributo ou crédito potencialmente incidente.

Por outro lado, em seu voto-vista, o ministro Dias Toffoli divergiu da proposta do relator. Para ele, a limitação de 20% seria muito restritiva, defendendo uma análise mais flexível pelas autoridades fiscais quanto à aplicação das multas tributárias decorrentes do descumprimento de obrigações acessórias.

No entendimento do ministro, a aferição da proporcionalidade dessas penalidades não poderia se limitar aos princípios da proporcionalidade e da razoabilidade. Deveriam também ser considerados elementos como a gravidade da infração, a existência de dolo, fraude ou má-fé, a reincidência do contribuinte e o eventual prejuízo causado ao estado.

Assim, a Corte fixou o seguinte entendimento para o Tema 487/STF: multas isoladas por descumprimento de obrigação acessória não poderiam alcançar patamares superiores a 60% do valor do tributo ou crédito vinculado, podendo chegar a 100% apenas nos casos em que sejam identificadas circunstâncias agravantes. Por outro lado, inexistindo tributo ou crédito tributário vinculado, a penalidade não poderá exceder 20% do valor da operação vinculada à penalidade, admitindo-se sua majoração até 30% no caso de existência de circunstâncias agravantes.

Contudo, tais limites não aplicam a infrações de natureza predominantemente administrativa, como é o caso das multas aduaneiras. Isso porque sua natureza jurídica e finalidade são distintas das multas tributárias isoladas analisadas no âmbito do Tema 487.

O Supremo ainda optou por modular os efeitos de sua decisão, para que ela fosse aplicada a partir da publicação da ata de julgamento, que ocorreu em 7 de janeiro de 2026. A exceção é para os processos judiciais e administrativos ainda em curso que foram ajuizados antes da referida data.

Embora o julgamento do Tema 487 pudesse trazer maior segurança jurídica para os contribuintes, os efeitos do julgamento foram totalmente mitigados por ocasião da edição da Lei Complementar 227/2026, promulgada seis dias após a publicação da ata de julgamento do STF.

Com a edição da nova legislação, os incisos XI e XVI do artigo 341-G, da LC 214/2025 (incluído pela LC 227/2026), estabeleceram multas de 100% do valor do tributo sobre descumprimento de obrigações acessórias envolvendo operações sujeitas ao IBS e a CBS, como a circulação de bens sem documento fiscal (inciso XI) ou pela falta de emissão de documento fiscal na aquisição ou entrada de bens ou serviços no prazo legal (inciso XVI).

Essa contradição entre a Lei Complementar e um precedente vinculante do STF demonstra que os contribuintes devem ficar atentos sobre as novas mudanças envolvendo a Reforma Tributária que será implementada e se tornará efetiva em breve.

Nesse caso, a Lei Complementar já ingressou no ordenamento jurídico em desconformidade com o tema vinculante fixado na sistemática da Repercussão Geral, aumentando a insegurança jurídica envolvendo as multas tributárias e que certamente será objeto de judicialização.

Essa desconformidade entre o ordenamento jurídico vigente, as teses fixadas pelo STF e a regulamentação introduzida pela Reforma Tributária é um assunto que deve ser acompanhado atentamente tanto pelos aplicadores do Direito quanto pelas empresas, diante das relevantes implicações jurídicas, econômicas e contenciosas, especialmente no âmbito judicial, que certamente produzirá nos próximos anos.

João Vitor Prado Bilharinho é advogado da área tributária no escritório Diamantino Advogados Associados (DAA)