REPERCUSSÃO GERAL
STF decide que venda interestadual de combustíveis não exige cancelamento de créditos de ICMS
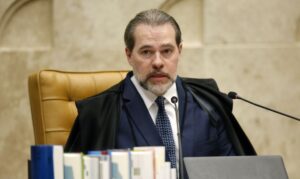
Ministro Dias Toffoli foi o relator
Foto: Rosinei Coutinho/STF

O Supremo Tribunal Federal (STF) decidiu que a venda de combustível derivado de petróleo para outro estado não exige o cancelamento dos créditos de ICMS gerados nas operações anteriores realizadas dentro do estado de origem.

A decisão foi tomada na sessão virtual encerrada em 4 de setembro, no julgamento do Recurso Extraordinário (RE) 1362742.

Por se tratar de matéria com repercussão geral reconhecida (Tema 1.258), a tese fixada deverá ser aplicada pelos demais tribunais do país.

Caso

A situação analisada no julgamento diz respeito a empresas que compram produtos de outra empresa do mesmo estado, operação em que há cobrança de ICMS e geração de crédito para a distribuidora.

Quando parte dos produtos é posteriormente vendida para outro estado, não há incidência de ICMS. Assim, a discussão consistia em saber se o estado de origem pode manter o imposto cobrado nas operações internas anteriores e se a distribuidora deve estornar o crédito na operação interestadual.

O recurso foi apresentado por uma distribuidora de Minas Gerais contra decisão do Tribunal de Justiça do Estado (TJMG) que considerou legítima a manutenção do ICMS cobrado nas operações internas anteriores à venda interestadual.

Para a empresa, a cobrança resulta em dupla tributação e viola o princípio da não cumulatividade. Segundo ela, o imposto deveria ser destinado exclusivamente ao estado onde ocorre o consumo.

Princípio do destino

De acordo com o ministro Dias Toffoli, relator do recurso, a Constituição Federal adotou o princípio da tributação no destino para os combustíveis derivados de petróleo.

Segundo Toffoli, o artigo 155, parágrafo 2º, inciso X, alínea ‘‘b’, assegura que o ICMS incidente sobre esses produtos seja destinado ao estado onde ocorre o consumo. Assim, quando o combustível é vendido para outro estado, a tributação deve beneficiar o estado de destino, e não o de origem.

Para Toffoli, exigir o estorno dos créditos de ICMS gerados nas operações internas anteriores à venda interestadual desvirtua o princípio do destino e aumenta a carga tributária sobre os combustíveis.

O ministro destacou, ainda, que o estorno pode prejudicar a distribuição de combustíveis no interior do país e aumentar custos de produtos como o querosene de aviação, com impacto para o consumidor.

Os ministros André Mendonça, Cristiano Zanin, Luiz Fux, Nunes Marques e Gilmar Mendes acompanharam o relator.

Divergência

O ministro Alexandre de Moraes, ao divergir desse entendimento, afirmou que a não incidência de ICMS na operação interestadual não impede a tributação das operações internas anteriores.

Segundo ele, a Constituição, como regra, determina a anulação dos créditos relativos às operações anteriores quando há remessa para outro estado e exige lei complementar para a manutenção desses créditos, o que não ocorreu no caso. Votaram no mesmo sentido os ministros Flávio Dino, Edson Fachin e Cármen Lúcia.

Caso concreto

No caso concreto, por maioria de votos, o Tribunal deu provimento ao recurso extraordinário para anular o auto de infração contra a distribuidora mineira.

A tese de repercussão geral fixada foi a seguinte:

‘‘O art. 155, § 2º, inciso X, alínea b, da Constituição Federal não enseja a anulação do crédito do ICMS cobrado nas operações internas anteriores’’.

Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 
RE 1362742

VIOLÊNCIA DE GÊNERO
Empresa é condenada por negar conhecimento dos episódios de assédio sexual

Forum Trabalhista de Santos/Reprodução

A 1ª Vara do Trabalho de Santos (SP) condenou empresa de consultoria em recursos humanos (1ª ré) ao pagamento de R$ 40 mil por danos morais à trabalhadora vítima de assédio sexual praticado por colega. A sentença, proferida pela juíza Renata Simões Loureiro Ferreira, também reconheceu pedido de indenização por assédio moral, arbitrado em R$ 20 mil.

De acordo com os autos, a mulher sofreu toques físicos não consentidos sob o pretexto de massagens, tendo o agressor até encostado nos seios dela, proferido comentários de conotação sexual (‘‘vamos brincar de fazer um filho’’), além de ter feito gestos com significado sexual explícito.

O relato da vítima encontrou amparo integral em carta redigida por testemunha de parte dos episódios. Segundo o documento, diante da reiteração da conduta, a reclamante ‘‘explodiu e chorou muito, tendo ficado sentada dentro do armazém chorando’’, necessitando, a partir de então, de atestado médico.

A autora contou a situação à 1ª reclamada por escrito. Ainda, recorreu ao superior hierárquico e fez reclamação por meio do número oficial da 3ª ré (tomadora de serviços).

A magistrada considerou que ficou comprovado que a tomadora tinha pleno conhecimento dos fatos relatados pela profissional desde, ao menos, maio de 2025. No período, a empregadora (3ª ré) promoveu investigação interna e reunião que abordou assédio sexual com os empregados do setor, resultando na dispensa do agressor. Tal atitude, ‘‘conforme já reconhecido pela própria jurisprudência trabalhista, constitui indício de elevado valor probatório da ocorrência do assédio’’, pontuou a juíza.

Após a dispensa do assediador, o chefe da autora, ao invés de adotar postura protetiva, passou a orientá-la a ‘‘relevar’’ o ocorrido, sob a justificativa de que o agressor era bom funcionário. Na ocasião, também passou a submetê-la a cobranças desproporcionais e a críticas reiteradas e vexatórias perante os demais colegas, quadro que, associado ao trauma antecedente, culminou no pedido de demissão da reclamante em 11/11/2025.

Para a juíza sentenciante, houve ‘‘perpetuação do ciclo de violência sob nova roupagem’’.

As reclamadas também foram condenadas, como litigantes de má-fé, ao pagamento de multa de 10% sobre o valor da causa, bem como de indenização por perdas e danos processuais, arbitrada em honorários advocatícios adicionais de 5% sobre o valor da causa, em favor da parte reclamante, com base no artigo 793 da Consolidação das Leis do Trabalho (CLT) e no Código de Processo Civil (CPC).

A penalidade decorreu da negação, pelas rés, de forma reiterada, do conhecimento dos episódios de assédio relatados, alterando a verdade dos fatos incontroversamente demonstrada pelas provas documental e pericial-investigativa produzida nos autos.

Na decisão, a julgadora assinalou que a produção de tais elementos ‘‘somente se fez necessária em razão da postura processual das reclamadas, dando causa a incidente manifestamente infundado, consistente na negativa de fato que se demonstrou verdadeiro’’.

O caso foi apreciado em conformidade com o Protocolo para Julgamento com Perspectiva de Gênero do Conselho Nacional de Justiça (Resolução CNJ nº 492/2023) e com a Convenção nº 190 da Organização Internacional do Trabalho (OIT). As normas citadas orientam a readequação da distribuição do ônus probatório e a valorização do depoimento pessoal da vítima e da prova indiciária nos casos de violência e assédio no ambiente de trabalho, tendo em vista que tais condutas, em regra, ocorrem de forma clandestina, distante de testemunhas.

Da sentença, cabe recurso ordinário trabalhista (ROT) ao Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo). Com informações da Secretaria de Comunicação Social (Secom) do TRT-2. 

Processo sob segredo de justiça

PL 4795/26
Proibir exportação de gado vivo viola lógica de mercado

Reprodução/Acrissul

Por João Eduardo Diamantino

O Projeto de Lei 4.795/2026, da deputada Gleisi Hoffmann, protocolado em julho, propõe proibir a exportação de gado vivo destinado a abate ou engorda, sob o argumento de combate a maus-tratos animais. Não é a primeira vez – nem será a última –  que o Congresso Nacional usa essa justificativa para vedar uma atividade de exportação lícita.

Aqui, vale ressaltar o caráter econômico deste mercado. A exportação de bovinos vivos do Brasil somou US$ 935,44 milhões entre janeiro e julho de 2026, segundo dados do Comex Stat, alta de quase 75% sobre o recorde anterior para o período, de 2025 (US$ 535,86 milhões). Por qualquer ângulo que se olhe, valores expressivos.

O projeto classifica esse mercado como pequeno, algo como menos de 4% do total de animais abatidos no país. Argumenta que o mercado interno teria capacidade de absorver essa produção, mas faltam dados concretos para fundamentar a justificativa. A própria Frente Parlamentar da Agropecuária (FPA) cobrou avaliação de impacto econômico antes da votação.

A exportação de gado vivo já opera sob protocolos sanitários rígidos, cumprimento de período de quarentena, certificação veterinária e regras de transporte fiscalizadas pelo Ministério da Agricultura e Pecuária. Tudo seguindo o Código Sanitário para Animais Terrestres da Organização Mundial de Saúde Animal (OIE). A exportação de animais vivos existe porque há demanda para isso.

A maior parte desses embarques tem como destino o Oriente Médio e o Norte da África. Turquia, Egito, Iraque, Marrocos e Líbano respondem, juntos, por cerca de 95% do volume exportado, segundo levantamento com base em dados do Comex Stat. Nesses mercados, a prioridade é por carne fresca. Proibir a exportação viva não elimina esse abate, apenas retira o Brasil desse mercado.

Superada a questão econômica, vamos ao ponto de vista jurídico. A questão já foi levada ao Judiciário. Em 2023, a Justiça Federal de São Paulo proibiu, em primeira instância, a exportação de gado vivo por todos os portos do país.

A sentença foi suspensa e nunca produziu efeitos. Em fevereiro de 2025, o Tribunal Regional Federal da 3ª Região (TRF-3) confirmou a suspensão, entendendo que o embarque de animal vivo não fere a legislação nem configura maus-tratos. A entidade autora recorreu, e o caso segue em tramitação.

Vedar integralmente uma atividade de exportação lícita, que já opera sob regulação sanitária e fiscalização do Ministério da Agricultura e Pecuária, é medida de política comercial e de relações internacionais, não de proteção animal isolada. Regular o transporte é diferente de eliminar o mercado.

Não é a primeira vez, nem vai ser a última, que uma proposta assim surge. Sob o discurso de combate a maus-tratos, o Congresso segue tentando legislar contra atividades de exportação lícitas, sem instrução técnica que sustente a proibição total em vez da regulação.

Quem paga essa conta não é quem vota o projeto, mas o produtor, que perde um mercado consolidado, acesso a preços melhores e concorrência internacional pelo seu rebanho, sem que isso represente qualquer ganho real de bem-estar animal.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)

ADI
STF rejeita ação contra perícias do INSS por telemedicina e análise documental

Por maioria de votos, o Plenário do Supremo Tribunal Federal (STF) rejeitou uma ação que questionava a validade das regras que permitem a realização de perícias médicas do Instituto Nacional do Seguro Social (INSS) por meio de telemedicina ou análise documental, sem a obrigatoriedade de exame presencial. A decisão foi tomada na Ação Direta de Inconstitucionalidade (ADI) 7949, na sessão virtual encerrada em 4 de setembro.
Na ação, a Associação Nacional dos Peritos Médicos Federais (ANMP) questionava dispositivos da Lei de Planos de Benefícios da Previdência Social (Lei 8.213/1991) com redações introduzidas pelas Leis 14.724/2023 e 15.265/2025, que qualificam como ‘‘exame médico-pericial’’ a análise documental de atestados.

Para a Associação, as normas convertem a perícia em simples verificação da conformidade de documentos produzidos pelo próprio interessado, invadem a competência regulatória do Conselho Federal de Medicina (CFM) e violam a autonomia profissional.

Complexo normativo

Em seu voto, o relator do caso, ministro Dias Toffoli, considerou que a ação não preenche os requisitos para tramitar na Corte. Isso porque a Associação não questionou a totalidade das normas sobre a matéria, que também estão previstas na própria Lei 8.213/1991 e na Lei 11.907/2009. Ele assinalou que, dessa forma, mesmo se os dispositivos questionados fossem invalidados, ainda seria possível realizar perícias por análise documental e telemedicina.

O relator explicou que, nesses casos, o STF tem entendimento consolidado de que, no âmbito das ações de controle concentrado de constitucionalidade, não é cabível o questionamento fragmentado de um complexo de normas quando isso inviabiliza a utilidade da decisão.

Ficou vencido o ministro Gilmar Mendes, que admitia a ação para permitir a análise do mérito. Com informações de Pedro Rocha, da Assessoria de Imprensa do STF.

(ADI) 7949

PRESUNÇÃO DE HIPOSSUFICIÊNCIA
STJ garante gratuidade de justiça a doente mesmo que disponha de reserva financeira

Ministro Moura Ribeiro foi o relator
Foto: Max Rocha/STJ

A Terceira Turma do Superior Tribunal de Justiça (STJ) deu provimento a recurso especial para reconhecer o direito à gratuidade de justiça em favor de uma pessoa em tratamento contra o câncer que recebe um salário mínimo por mês. Para o colegiado, o fato de a pessoa ter reservas financeiras não afasta, por si só, a presunção de hipossuficiência se ficar comprovado que o pagamento das despesas processuais poderia comprometer necessidades básicas e urgentes, especialmente em razão dos custos elevados do tratamento oncológico.

O caso teve origem em ação de divórcio com partilha de bens. Na fase recursal, uma das partes requereu a concessão da justiça gratuita por hipossuficiência financeira superveniente, mas o pedido foi negado pelo juízo de primeiro grau, que determinou o recolhimento das custas.

O Tribunal de Justiça de Minas Gerais (TJMG) manteve a decisão e exigiu o recolhimento em dobro, sob pena de deserção. Para a corte estadual, o fato de a pessoa física ter quadro de saúde delicado e ser isenta do imposto de renda não basta para caracterizar insuficiência de recursos, já que extratos bancários juntados aos autos demonstravam a existência de saldos de poupança e de aplicações financeiras.

Uso de reserva financeira por pessoa em tratamento de doença grave pode configurar obstáculo ao acesso à Justiça

O relator, ministro Moura Ribeiro, destacou que a existência de patrimônio ou de reservas financeiras não basta para afastar a hipossuficiência de pessoa física. Para ele, essa reserva pode ser utilizada para o custeio do tratamento oncológico, que envolve despesas elevadas e imprevisíveis.

O ministro lembrou que a gratuidade da justiça pode ser requerida a qualquer tempo e em qualquer grau de jurisdição, sempre que fatos supervenientes impactarem no ônus financeiro do processo.

Ainda segundo Moura Ribeiro, exigir que a pessoa utilize parte de suas únicas reservas financeiras – resultado da venda de imóvel rural e destinadas à moradia e ao custeio do tratamento de saúde – para pagar custas processuais significaria criar obstáculo ao acesso à Justiça. ‘‘A insuficiência de recursos, prevista no artigo 98 do Código de Processo Civil (CPC), deve ser aferida de forma a preservar a dignidade da pessoa humana’’, afirmou.

Estatuto da Pessoa com Câncer prevê garantias para o exercício de direitos

O relator também ressaltou que, de acordo com a Lei 14.238/2021 (Estatuto da Pessoa com Câncer), cabe ao estado garantir condições que possibilitem o exercício dos direitos das pessoas diagnosticadas com a doença. ‘‘O custo do processo pode representar uma barreira para quem já se encontra vulnerabilizado por uma enfermidade de alto custo’’, completou.

Por fim, o ministro observou que pessoas acometidas de câncer têm assegurados direitos como benefícios previdenciários, isenção de imposto de renda e até mesmo gratuidade de transporte público, não se justificando a recusa ao benefício da justiça gratuita.

O número deste processo não é divulgado em razão de segredo judicial.