PESQUISA PATRIMONIAL
Sniper só pode ser utilizado em casos excepcionais, decide TRF-4

Redação Painel de Riscos
A ferramenta Sniper é de uso restrito, pois pode propiciar quebra de sigilo de dados, inclusive de terceiros não executados, de modo que a sua utilização se destina a casos excepcionais, e não àqueles de mera falta de localização de bens penhoráveis.

A conclusão, ipsis literis, é da maioria dos integrantes da 1ª Turma do Tribunal Regional Federal da 4ª Região (TRF-4), ao negar recurso do Conselho Regional de Contabilidade do Rio Grande do Sul (CRC-RS) contra decisão da 23ª Vara Federal de Porto Alegre que barrou o uso do Sistema Nacional de Investigação Patrimonial e Recuperação de Ativos (Sniper), do Conselho Nacional de Justiça (CNJ), contra um executado.

No TRF-4, o CRC-RS argumentou que, além das diligências extrajudiciais, obteve expedição de mandado de penhora e autorização para consultas aos sistemas Sisbajud, Renajud e Infojud – todas, porém, sem sucesso.

A ferramenta do CNJ, então, poderia ser útil na localização de bens da parte executada, desde que esgotadas as demais diligências – como é o caso dos autos.

O juiz federal convocado Andrei Pitten Velloso, voto divergente vencedor neste julgamento, disse que, em caso de retorno negativo das consultas aos principais sistemas conveniados para acesso de informações referentes a bens de titularidade do executado, estão esgotadas as possibilidades de pesquisa.

‘‘Com efeito, à exceção dos registros da ANAC e Tribunal Marítimo, não há, com a utilização do SNIPER, pesquisa de outros bens passíveis de penhora em nome da parte executada que já não estejam abarcados pelas pesquisas regulares (SISBAJUD, RENAJUD, INFOJUD, por exemplo)’’, justificou no acórdão que negou provimento ao gravo de instrumento.

Além do mais, arrematou, a ferramenta Sniper é de uso restrito, pois pode propiciar quebra de sigilo de dados inclusive de terceiros não executados. Assim, se a casos excepcionais, e não naqueles de mera falta de localização de bens penhoráveis.

Execução fiscal 5013705-75.2017.4.04.7100 (Porto Alegre)
ISENÇÃO FISCAL
TJRS nega isenção de IPTU à construtora que não concluiu as obras em loteamento de Canela

Por Jomar Martins (jomar@painelderiscos.com.br)

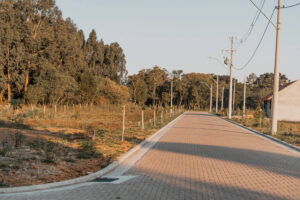
Loteamento Moradas do Sol/Divulgação

A interpretação literal do artigo 64, parágrafo 7º, da Lei Complementar 67/2017, que consolida o Código Tributário Municipal de Canela, é cristalina quanto à necessidade de que todos os serviços de infraestrutura, custeados pelo loteador, devem ser implementados para que este faça jus à isenção do Imposto Predial e Territorial Urbano (IPTU).

A decisão é da 22ª Câmara Cível do Tribunal de Justiça do Rio Grande do Sul (TJRS), confirmando sentença da 1ª Vara Judicial da Comarca de Canela que negou o reconhecimento de isenção para uma incorporadora que queria rediscutir o ‘‘espírito gramatical’’ do dispositivo – ‘‘tenha o loteador executado’’.

A empresa pleiteava a inexigibilidade do IPTU incidente no loteamento Moradas do Sol, no período de maio de 2020 a maio de 2021, fundamentando o pedido de isenção no simples fato de ter iniciado as obras de infraestrutura, mas sem a obrigação de concluí-las totalmente.

Para a relatora das apelações no colegiado, desembargadora Marilene Bonzanini, a interpretação do artigo consagra a norma que garante o direito à isenção ao loteador que começou e concluiu as obras de infraestrutura antes do requerimento administrativo.

Desa. Marilene Bonzanini foi a relatora
Foto: Raquel Oliveira/Ascom/TRE-RS

‘‘O objetivo da norma, sem dúvidas, é incentivar que a iniciativa privada arque com a estrutura do loteamento, sem impacto aos cofres municipais. Para tanto o objetivo da norma só será alcançado com a finalização das referidas obras; antecipar os efeitos geraria verdadeiro risco aos cofres públicos de ficar sem o tributo e ainda ter que arcar com as obras, que as loteadoras, pelas mais diversas razões, como vemos na prática, muitas vezes deixam incompletas’’, sintetizou no acórdão a experiente desembargadora.

Ação declaratória

I.T.A.H. Empreendimentos Imobiliários Ltda.  ajuizou ação declaratória em face do Município de Canela, na Serra gaúcha, narrando que, em 2019, deu início à construção do loteamento de interesse social Moradas do Sol, localizado na Rua Adalberto Wortmann, que compreende 77 lotes, com prazo de conclusão em 9 de abril de 2021. Entretanto, sustentou que a obra foi reconhecida como entregue, em caráter definitivo, em 6 de dezembro de 2020.

Assim, em 6 de maio de 2019, por meio de processo administrativo, disse que requereu a isenção fiscal do Imposto Predial e Territorial Urbano (IPTU) nos termos do artigo 36, parágrafos 7º e 8º, da Lei Complementar 67/2017, do Município de Canela, sobre a área do loteamento. Contudo, a isenção foi indeferida, sob a alegação de que os requisitos dispostos na norma de isenção não foram plenamente atendidos.

Em contestação, a municipalidade afirmou que a construtora deixou de realizar alguns ajustes, o que impediu a emissão da licença de operação – foi o caso da rede de destinação de efluentes –, sendo emitido apenas o termo de recebimento provisório do loteamento Morada do Sol, na data de 6 de novembro de 2020.

Posteriormente, em avaliação técnica realizada em 24 de novembro de 2020, a emissão do termo de recebimento definitivo do loteamento ficou prevista para 6 de fevereiro de 2021. Entretanto, por questões técnicas a serem ajustadas, a emissão deste documento veio a ocorrer somente em 22 de julho de 2021.

O Município de Canela também argumentou que, quando a construtora abriu o processo administrativo, fazia menos de um mês que havia sido expedido o alvará de autorização para início das obras – e pouco mais de dois meses da assinatura do Termo de Compromisso e Caução de Lotes em que se comprometia a concluir as obras em 24 meses, contando a partir de 9 de abril de 2019.

Lembrou que o parágrafo 7º do artigo 36 da LC 67/2017 é claro ao afirmar que a isenção será concedida ao loteador que tenha executado os serviços de infraestrutura urbana previstos no artigo 13 da Lei Municipal 153/1966. Pontuou que, de acordo com a previsão legal, a aprovação do projeto e a comprovação de que está realizando as infraestruturas necessárias não dão direito à isenção tributária – somente após a conclusão do loteamento.

Clique aqui para ler o acórdão

5003462-57.2021.8.21.0041 (Canela-RS)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br

CONSTRANGIMENTO
GM é condenada a pagar R$ 30 mil por colocar montador em ócio forçado após retorno da licença-saúde

Levar o empregado ao ócio é abuso de direito do empregador, pois a conduta, além de ferir os princípios da dignidade humana e do valor social do trabalho, viola direitos de personalidade elencados no inciso X do artigo 5º da Constituição (privacidade, intimidade, honra e imagem), dando ensejo à reparação por dano moral.

Imbuída deste fundamento, a 5ª Turma do Tribunal Regional do Trabalho da 4ª Região (TRT-4, Rio Grande do Sul) confirmou sentença da 4ª Vara do Trabalho de Gravataí que condenou a General Motors (GM) a pagar R$ 30 mil, a título de dano moral, a um montador, deixado no ‘‘ócio forçado’’ após o retorno de uma licença para tratamento de saúde.

Problemas de saúde e afastamentos

Empregado desde 2004, o montador de veículos passou a apresentar problemas de coluna e ombros em 2010, conforme o processo. O último benefício previdenciário após uma cirurgia aconteceu em 2020. Em novembro de 2021, teve mais sete dias de afastamento para tratamento de saúde.

Ao retornar à indústria, ele permanecia toda a jornada na mesa do café, sem qualquer atividade. O trabalhador narrou ‘‘grande constrangimento frente aos colegas e forte abalo emocional’’, uma vez que ficava exposto, respondendo aos questionamentos sobre o porquê da inércia.

O fato foi confirmado por testemunhas e pelo próprio preposto da fábrica. Em seu depoimento, o representante da empregadora admitiu que apenas em março ou abril do ano seguinte é que se deu a realocação do reclamante em uma função administrativa.

Situação humilhante

Com base nas provas, a julgadora de primeiro grau Márcia Carvalho Barrili entendeu que tal atitude foi tomada para ‘‘punir’’ o trabalhador e ‘‘servir de exemplo e de alerta’’ aos demais empregados.

‘‘O referido pela testemunha não deixa dúvidas de que os fatos ensejaram situação humilhante e inequívoco prejuízo moral ao autor. Além de ter que permanecer sem realizar atividades durante horas, ainda tinha que ficar dando explicação aos colegas que – com razão – estranhavam o fato’’, escreveu na sentença.

As partes recorreram ao Tribunal em relação a diferentes itens da sentença. O trabalhador não conseguiu o pretendido aumento da indenização, nem a montadora afastar a condenação.

Conduta abusiva

Com base nos artigos 186 e 927 do Código Civil, o relator do acórdão na 5ª Turma, desembargador Cláudio Antônio Cassou Barbosa, manteve o dever de indenizar. O magistrado salientou que a prova testemunhal comprovou o ‘‘ócio forçado’’.

‘‘Ao invés de readaptar o autor em funções compatíveis com sua condição, a reclamada o deixou sem atividades produtivas, ferindo sua dignidade e gerando situações constrangedoras. Neste contexto, fica demonstrada a lesão a direito da personalidade do reclamante, pela conduta abusiva e ilegal pela reclamada’’, concluiu o relator no acórdão.

Também participaram do julgamento as desembargadoras Rejane Souza Pedra e Angela Rosi Almeida Chapper.

Cabe recurso da decisão. Redação Painel de Riscos com informações de Sâmia de Christo Garcia/Secom/TRT-4.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0020843-92.2021.5.04.0234 (Gravataí-RS)

INVERSÃO DE RISCO
STJ anula execução de instrumento de confissão de dívida firmado em contrato de factoring

Por considerar inválido o uso de instrumento de confissão de dívida no âmbito do contrato de fomento mercantil (factoring), a Terceira Turma do Superior Tribunal de Justiça (STJ) manteve acórdão do Tribunal de Justiça do Ceará (TJCE) que extinguiu o processo de execução movido pela faturizadora SM Fomento Comercial contra a Mineração e Empreendimentos Ltda (em recuperação judicial).
O colegiado entendeu que, nesse tipo de operação, a faturizada (cedente) deve responder apenas pela existência do crédito no momento de sua cessão, enquanto a faturizadora assume o risco – inerente à atividade desenvolvida – do não pagamento dos títulos cedidos.

‘‘Trata-se de título executivo inválido, uma vez que a origem do débito corresponde a dívida não sujeita a direito de regresso’’, afirmou a relatora, ministra Nancy Andrighi, referindo-se à confissão de dívida.

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/TSE

Faturizadora deveria comprovar falta de lastro dos créditos

Na origem do conflito, a SM Fomento Comercial (faturizadora) decidiu executar o instrumento particular de confissão de dívidas firmado com a mineradora, mas o documento foi declarado nulo pela Justiça nas duas instâncias ordinárias.

O TJCE apontou que o instrumento foi utilizado para inverter o risco do negócio e desvirtuar os efeitos naturais do contrato de factoring. Para a corte estadual, caberia à faturizadora, se fosse o caso, comprovar a falta de lastro dos créditos cedidos, mas ela preferiu fazer um contrato de confissão de dívida, o qual não tem caráter de novação.

Em recurso especial (REsp) aviado no STJ, a faturizadora pediu um novo julgamento ou a manutenção da execução. Ela alegou que o contrato de confissão de dívidas e a consequente responsabilização da cedente pelos créditos negociados decorreram da livre vontade das partes.

Risco do negócio é inerente ao contrato de factoring

Nancy Andrighi explicou que o factoring é uma operação mercantil por meio da qual uma empresa (faturizadora) compra os direitos creditórios de outra (faturizada), mediante pagamento antecipado de valor inferior ao montante adquirido.

Segundo a ministra, entretanto, a faturizadora não tem direito de regresso contra a faturizada no caso de inadimplemento dos títulos transferidos, pois o risco do negócio faz parte da essência do contrato de factoring.

‘‘Como consequência, nos contratos de faturização, são nulas eventuais cláusulas de recompra dos créditos vencidos e de responsabilização da faturizada pela solvência dos valores transferidos’’, observou a ministra.

Tentativa de subverter posições consolidadas do STJ

Citando precedentes do STJ sobre a dinâmica do factoring, Nancy Andrighi avaliou que o instrumento de confissão de dívida não é válido quando associado a esse tipo de operação. Para a relatora, ainda que o termo assinado pelo devedor e duas testemunhas tenha força executiva – conforme previsão do artigo 784, inciso III, do Código de Processo Civil (CPC) –, a origem do débito em questão corresponde a dívida não sujeita ao direito de regresso.

‘‘Desse modo, não há que se falar em livre autonomia da vontade das partes para instrumentalizar título executivo a fim de, sob nova roupagem (contrato de confissão de dívida), burlar o entendimento consolidado por esta corte de justiça acerca do tema’’, concluiu a relatora ao negar provimento ao recurso especial. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2106765

LOGADO NO SISTEMA
Analista de vendas que ficava on-line para chamadas é reenquadrado como operador de telemarketing em SC

Sede do TRT-12, em Florianópolis
Foto: Secom/TRT-12

A realidade das tarefas desempenhadas pelo trabalhador prevalece sobre o título atribuído ao cargo. O entendimento é da 2ª Turma do Tribunal Regional do Trabalho da 12ª Região (TRT-12, Santa Catarina), em ação na qual um funcionário designado como analista de vendas buscou reconhecimento das atividades de operador de telemarketing, com os respectivos direitos da categoria – jornada reduzida de seis horas diárias, pausas especiais e piso salarial da categoria.

O caso aconteceu em São José (SC), região da Grande Florianópolis, envolvendo uma empresa do ramo de varejo. O autor procurou a Justiça Trabalho alegando que o seu enquadramento funcional não tinha relação com as funções que desempenhava.

Isso porque, ele passava a maior parte do tempo atendendo a chamadas de clientes, utilizando headset e computador, para resolver problemas e tirar dúvidas. Como consequência, o autor da ação reclamatória pediu que fossem reconhecidos os direitos específicos da função de operador de telemarketing,

Primeiro grau

O juiz Fabio Augusto Dadalt, responsável pelo caso na 2ª Vara do Trabalho de São José, reconheceu a validade do argumento. O magistrado fundamentou a decisão no item 1.1.2 do anexo II da Norma Regulamentadora 17 e no artigo 227 da Consolidação das Leis do Trabalho (CLT).

Segundo as normas citadas, a atividade de telemarketing seria aquela realizada por meio de comunicação à distância, utilizando simultaneamente equipamentos de audição e fala telefônica (headset) e sistemas informatizados.

‘‘Ainda que realizasse outras atividades durante a jornada, mas sem ficar off-line, permanecendo de prontidão para os atendimentos telefônicos, aplica-se a ele o enquadramento na jornada de seis horas prevista (…), por analogia ao trabalho de telefonista’’, ressaltou o magistrado na sentença.

Desembargadora Teresa Regina Cotosky, do TRT-12

Sempre disponível

Inconformada com a decisão, a empresa recorreu ao TRT catarinense. A defesa alegou que o autor não trabalhava exclusivamente com telemarketing, desempenhando também funções administrativas e de vendas, o que tornaria o enquadramento indevido.

No entanto, ao analisar o recurso, a relatora do caso na 2ª Turma do TRT-SC, desembargadora Teresa Cotosky, manteve o entendimento de primeiro grau.

A magistrada destacou no acórdão que, embora o autor realizasse outras atividades, elas eram feitas apenas nos períodos com pouco volume de ligações. E, mesmo nestes momentos, ele permanecia ‘‘logado no sistema’’. Ou seja, permanentemente disponível para os clientes.

A relatora também enfatizou que o próprio empregador estaria se contradizendo nas alegações. Isso porque, ao preencher o contrato de trabalho, informou o código 422305 da Classificação Brasileira de Ocupações (CBO) – relativo à função de telemarketing.

A empresa ainda pode recorrer da decisão. Com informações de Carlos Nogueira, da Secretaria de Comunicação Social (Secom)/TRT-12

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0000316-53.2023.5.12.0032 (São José-SC)