NOVA TESE
Superior Tribunal de Justiça não esgota questões sobre uso de seguro garantia em execução fiscal
Diamantino Advogados Associados (DAA)

Por Vitor Fantaguci Benvenuti

Em recente decisão sob o rito dos recursos repetitivos (Tema 1.385), o Superior Tribunal de Justiça (STJ) fixou a tese de que, na execução fiscal de natureza tributária, a fiança bancária ou o seguro garantia oferecido em garantia de execução de crédito tributário não é recusável por inobservância à ordem legal da penhora.

Apesar da redação final da tese, o exame detalhado do caso revela que outras questões relevantes não foram analisadas e permaneceram em aberto, o que exige atenção por parte dos contribuintes.

A esse respeito, vale lembrar que, em 2013, ao julgar o Tema 578, o STJ decidiu que a nomeação de bens à penhora em execução fiscal deve observar a ordem de preferência legal, cabendo ao executado comprovar eventual necessidade de mitigá-la, não sendo possível a referência genérica ao princípio da menor onerosidade.

Mais recentemente, no julgamento do Tema 1.203, decidiu-se que, especificamente nas execuções fiscais não tributárias, a fiança bancária ou seguro garantia, desde que suficientes e formalmente regulares, não podem ser recusados pelo Fisco.

Agora, no âmbito do Tema 1.385, o caso concreto levado a julgamento envolvia execução fiscal municipal de natureza tributária, na qual o contribuinte ofereceu seguro garantia logo após a sua citação.

O município, porém, recusou a garantia, por preferir a tentativa de penhora em dinheiro. Para justificar a recusa, o Fisco municipal utilizou o artigo 11 da Lei de Execuções Fiscais (LEF) e a tese firmada no Tema 578/STJ.

Alternativas para o contribuinte

Ao apreciar a situação, o STJ decidiu que, neste momento inicial (citação na execução fiscal para pagar a dívida ou garantir a execução – artigo 8º da LEF), o contribuinte possui opções alternativas, igualmente válidas, listadas nos incisos do artigo 9º.

São elas: efetuar depósito em dinheiro (inciso I); oferecer fiança bancária ou seguro garantia (inciso II; nomear bens à penhora, com observância da ordem legal de preferência (inciso III); ou indicar bens de terceiros, mediante aceitação da Fazenda Pública (inciso IV).

Conforme constou do voto da ministra relatora Maria Thereza de Assis Moura, apenas nas hipóteses em que o executado não garante a execução por depósito (inciso I) ou fiança bancária e seguro garantia (inciso II) é que se passa à penhora (inciso III), sendo ‘‘apenas nesse ponto que entra a discussão sobre a ordem de preferência do art. 11’’.

Por isso, a Corte concluiu pela inaplicabilidade do Tema 578, já que, naquela oportunidade, a discussão estava restrita à ordem de preferência, e não à fiança bancária ou seguro garantia.

O STJ também alinhou sua posição ao entendimento do Tema 1.203, que, embora tenha tratado de matéria não tributária, analisou ‘‘questão exclusivamente processual, a ser tratada de forma idêntica em todas as execuções fiscais, independentemente da natureza do crédito em cobrança’’.

Por fim, registrou-se que o seguro garantia e a fiança bancária são meios legítimos de garantia da execução e que guardam intrínseca relação com o acesso à justiça, tendo em vista que a oposição de embargos à execução fiscal é condicionada à garantia dos débitos (artigo 16, § 1º, da LEF).

Questões em aberto

De fato, a decisão representa um importante avanço na jurisprudência do STJ e garante segurança jurídica aos contribuintes. Porém, outras controvérsias igualmente relevantes permaneceram em aberto.

Em primeiro lugar, não houve análise da possibilidade de substituição de depósito/penhora em dinheiro por seguro garantia, pois a análise ficou restrita apenas ao momento inicial da execução. Por se tratar de discussão corriqueira em execuções fiscais, é possível que o tema venha a ser apreciado em futuro recurso repetitivo.

O STJ também não reexaminou sua tradicional jurisprudência de que o rol do artigo 151 do CTN é taxativo (Tema 378, julgado em 2010).

A partir desse entendimento, embora o seguro garantia seja apto a ‘‘garantir a execução’’ e impedir o prosseguimento do processo judicial, tecnicamente, não é causa de ‘‘suspensão da exigibilidade’’ – o que lhe conferiria efeitos mais amplos, impedindo toda e qualquer medida tendente à cobrança do débito.

Dessa interpretação, inclusive, surgem outras problemáticas, a exemplo da possibilidade ou não de protesto da CDA e inscrição do contribuinte no Cadastro de Inadimplentes (Cadin), na hipótese de débito estar garantido por seguro garantia – matéria que será decidida no Tema Repetitivo 1.263 do STJ.

Embora a legislação do Cadin federal reconheça que o apontamento deve ser suspenso quando o débito estiver garantido, existem estados e municípios que admitem a inscrição do contribuinte no Cadin por débito ‘‘garantido’’, mas sem causa de ‘‘suspensão da exigibilidade’’.

No tocante ao protesto da CDA, o próprio STJ já reconheceu a sua viabilidade (Tema 777), mas é imprescindível que sejam fixados limites a essa prerrogativa, especialmente quando se tratar de débito garantido por seguro garantia.

Considerações finais

Ora, se o seguro garantia é meio legítimo para garantir a execução e o Fisco não pode recusá-lo por preferir a busca pelo dinheiro, é coerente que o Fisco também não possa protestar a CDA e inscrever o contribuinte no Cadin – medidas que, em última análise, têm como objetivo constranger o contribuinte a pagar o débito em dinheiro.

Em conclusão, embora a decisão do STJ no Tema 1.385 realmente mereça elogios, não foi suficiente para exaurir todas as controvérsias.

De todo modo, espera-se que esse precedente sirva de diretriz para uma solução coerente do Tema 1.263, para a possível superação do entendimento firmado no Tema 378 – ou até mesmo para dar fundamento à atualização do Código Tributário Nacional, de modo a contemplar o seguro garantia e a fiança bancária no rol do artigo 151.

Vitor Fantaguci Benvenuti é advogado da área tributária no escritório Diamantino Advogados Associados (DAA)
REPUTAÇÕES CONSOLIDADAS
PL 512/2025 vai discutir o reconhecimento de marcas regionais pelo uso prolongado e sem oposição

Advogada Vanessa Oliveira Soares, expert em Propriedade Intelectual, da banca CPDMA

Por Vanessa Pereira Oliveira Soares 

O Projeto de Lei 512/2025, em tramitação na Câmara dos Deputados, propõe alterações pontuais, porém relevantes, na Lei nº 9.279/1996 (Lei da Propriedade Industrial – LPI), com foco na proteção de marcas. A proposta busca, de um lado, reconhecer o direito de uso de marca em hipóteses de utilização prolongada sem oposição e, de outro, eventualmente incorporar sugestões da Associação Brasileira da Propriedade Intelectual (ABPI) voltadas ao combate a registros de marcas sem uso efetivo. Em conjunto, essas mudanças dialogam diretamente com a segurança jurídica de empresários – sobretudo micro e pequenos empreendedores – e com a função concorrencial do sistema marcário brasileiro.

No âmbito do artigo 129 da LPI, o PL 512/2025 pretende incluir um parágrafo 3º com a seguinte redação (já ajustada pela Comissão de Indústria, Comércio e Serviços): será reconhecido o direito de uso da marca após sua utilização prolongada sem oposição e com inércia do titular indicado no caput do artigo, desde que exista distância geográfica significativa entre os estabelecimentos envolvidos e ausência comprovada de prejuízos ao titular do registro.

Em termos práticos, o projeto procura tutelar situações em que um empreendedor, de boa-fé, utiliza uma marca por muitos anos em determinado território, sem qualquer reação do titular registral e sem evidência de confusão ou dano, evitando que apenas o registro, sem que tenha havido qualquer oposição prévia, seja posteriormente invocado para restringir atividades legitimamente consolidadas.

A justificativa do projeto destaca a realidade de empresas locais e regionais que constroem reputação, clientela e identidade visual sem, por vezes, terem estruturado de forma completa sua estratégia de registro de marca. Não são raros os casos em que esses negócios se veem surpreendidos por titulares de registros obtidos posteriormente, muitas vezes por grandes empresas que não atuam na mesma região ou segmento de mercado e que, ainda assim, buscam impedir o uso da marca.

O PL inspira-se, inclusive, em precedente da 1ª Câmara Reservada de Direito Empresarial do Tribunal de Justiça de São Paulo (TJSP), que admitiu a convivência de marcas diante do uso prolongado, da boa-fé, da inércia do titular registral, da distância geográfica entre os estabelecimentos e da ausência de prejuízos concretos.

Além disso, o parecer da Comissão de Indústria, Comércio e Serviços da Câmara dos Deputados acolheu contribuição técnica da ABPI para aprimorar o artigo 133 da LPI, por meio da inclusão de um novo parágrafo 4º. De acordo com a redação sugerida, o pedido de prorrogação de registro de marca deverá conter declaração do titular, sob as penas da lei, de que a marca está em uso efetivo no Brasil, com descrição detalhada dos produtos ou serviços efetivamente identificados pela marca nas classes protegidas.

A prorrogação será deferida exclusivamente para os produtos ou serviços em relação aos quais haja declaração de uso efetivo, entendido como a venda lícita em território nacional ou a venda lícita do exterior para residentes ou domiciliados no país. A medida mira diretamente o fenômeno conhecido como deadwood: registros que permanecem vigentes sem uso real, bloqueando o sistema e dificultando a entrada de novos agentes econômicos.

Sob a ótica jurídico-empresarial, as modificações propostas buscam harmonizar princípios como a boa-fé, a função social da marca e a promoção da concorrência leal. O reconhecimento do direito de uso com base em utilização prolongada, de boa-fé e sem oposição aproxima o regime de marcas de uma visão mais material, em que o uso efetivo no mercado passa a ter papel relevante na definição de direitos. Paralelamente, a exigência de declaração de uso efetivo para prorrogação reforça a ideia de que a marca não é um mero ativo especulativo, mas um sinal distintivo ligado a atividades econômicas concretas, alinhando o Brasil a práticas adotadas em outros ordenamentos.

Do ponto de vista social e econômico, o PL 512/2025 tende a favorecer principalmente pequenos e médios empreendedores, frequentemente em posição assimétrica frente a grandes corporações com maior capacidade de litígio e gestão de portfólios de marcas. Ao considerar a distância geográfica, a ausência de prejuízo e o uso prolongado como elementos relevantes, o projeto busca coibir usos predatórios do sistema registral e fortalecer a segurança jurídica de quem efetivamente utiliza a marca no mercado. Ao mesmo tempo, preserva-se o papel central do registro, que continua sendo a forma preferencial de aquisição do direito, mas passa a conviver com critérios mais refinados de aferição do exercício desse direito.

É fundamental frisar, contudo, que o PL 512/2025 ainda está em tramitação e não foi submetido ao Plenário da Câmara dos Deputados. Trata-se, neste momento, de um projeto em fase de discussão e aperfeiçoamento legislativo, sujeito a emendas, ajustes e até rejeição. Enquanto não houver aprovação definitiva pelo Congresso Nacional e sanção presidencial, permanecem plenamente vigentes as regras atuais da Lei nº 9.279/1996, que seguem orientando a condução de estratégias de proteção marcária no país.

Em um cenário legislativo em evolução, acompanhar de perto o andamento do PL 512/2025 e as sugestões técnicas da ABPI é essencial para empresas, gestores e profissionais envolvidos com propriedade intelectual. O tema impacta diretamente quem utiliza marcas em mercados locais ou regionais, bem como aqueles que administram portfólios complexos de registros de marcas.

Vanessa Pereira Oliveira Soares possui MBA em Direito Empresarial, em Direito de Propriedade Intelectual e é coordenadora da área de Propriedade Intelectual do escritório Cesar Peres Dulac Müller Advogados (CPDMA), com atuação no RS e SP.

CENÁRIOS DE INSOLVÊNCIA
A tensão entre a efetividade do crédito trabalhista e a lógica do juízo universal

Advogada Marina da Silveira Pinto
Banco de de Imagens/CPDMA

*Por Marina da Silveira Pinto

Em recente decisão proferida na Reclamação nº 84.513/SP, o Supremo Tribunal Federal (STF) reafirmou, de forma expressiva, os limites da atuação da Justiça do Trabalho na execução de créditos trabalhistas em face de empresas em recuperação judicial, especialmente no que se refere à desconsideração da personalidade jurídica.

Na ocasião, a Corte cassou acórdão do Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo) que havia determinado o prosseguimento da execução diretamente em face dos sócios da empresa em recuperação judicial, reconhecendo violação à cláusula de reserva de plenário, nos termos da Súmula Vinculante nº 10.

Longe de representar um entendimento isolado, a decisão se insere em uma linha jurisprudencial consolidada no âmbito do STF, orientada pela preservação da lógica do processo concursal e pela centralização dos atos executórios no juízo universal.

Nesse sentido, precedentes como a ADI nº 3.934/DF e o RE nº 583.955 (tema de repercussão geral), ambos de relatoria do ministro Ricardo Lewandowski, já haviam fixado que, nas hipóteses de recuperação judicial ou falência, compete ao juízo universal não apenas a execução dos créditos, mas também a análise de medidas que possam impactar o patrimônio do devedor e de seus sócios, inclusive a desconsideração da personalidade jurídica.

Tal entendimento encontra respaldo direto no parágrafo 2º do artigo 6º e no artigo 82-A da Lei nº 11.101/2005, os quais delimitam a atuação da Justiça do Trabalho à apuração do crédito, transferindo a execução ao juízo da recuperação judicial.

Ao mesmo tempo, esses dispositivos reforçam a necessidade de observância dos requisitos do artigo 50 do Código Civil (CC), consagrando a teoria maior da desconsideração da personalidade jurídica, que exige a demonstração de abuso, caracterizado pelo desvio de finalidade ou pela confusão patrimonial.

A orientação adotada pelo STF, portanto, não se limita à interpretação literal da legislação, mas se conecta à própria estrutura do regime concursal, especialmente ao princípio do par conditio creditorum, que assegura tratamento isonômico entre credores da mesma classe.

É justamente a partir desse ponto que se estabelece a tensão com a prática consolidada na Justiça do Trabalho.

Historicamente, a Justiça do Trabalho construiu uma atuação orientada pela máxima efetividade do crédito trabalhista, admitindo, em determinadas hipóteses, o prosseguimento da execução diretamente em face dos sócios de empresas em recuperação judicial. Essa orientação, em muitos casos, apoia-se em uma leitura ampliativa da desconsideração da personalidade jurídica, inspirada na teoria menor, tal como prevista no artigo 28 do Código de Defesa do Consumidor (CDC).

A partir dessa perspectiva, a própria dificuldade de adimplemento – muitas vezes evidenciada pelo estado de recuperação judicial – passa a ser interpretada como elemento suficiente para justificar o redirecionamento da execução aos sócios, independentemente da demonstração de abuso da personalidade jurídica nos moldes do artigo 50 do Código Civil (CC).

Embora essa construção esteja vinculada à proteção do crédito de natureza alimentar, seus efeitos práticos suscitam relevantes questionamentos.

Isso porque, ao permitir a constrição patrimonial direta dos sócios, mesmo diante da suspensão das execuções em face da pessoa jurídica, cria-se uma tensão evidente com o modelo instituído pela Lei nº 11.101/2005, que se estrutura justamente sobre a centralização dos atos executórios e a organização coletiva da satisfação dos créditos.

Sob a perspectiva do regime recuperacional, a suspensão das execuções não constitui um benefício isolado ao devedor, mas um mecanismo essencial para viabilizar a reorganização econômica e a preservação da atividade empresarial. Nesse contexto, a possibilidade de prosseguimento de execuções paralelas em face dos sócios tende a fragilizar esse equilíbrio, produzindo efeitos que transcendem a relação individual entre credor e devedor.

Além disso, a adoção de critérios distintos quanto à teoria aplicável à desconsideração da personalidade jurídica – ora admitindo-se a teoria menor, ora exigindo-se a teoria maior – contribui para a intensificação da insegurança jurídica, dificultando a previsibilidade das decisões e ampliando a litigiosidade.

Outro efeito relevante dessa fragmentação interpretativa é o potencial comprometimento da isonomia entre credores.

A continuidade de execuções individuais na Justiça do Trabalho, com a constrição de bens de sócios, pode resultar em tratamento desigual entre credores de mesma natureza, na medida em que aqueles que promovem execuções mais céleres acabam por obter vantagem em detrimento dos que se submetem ao regime coletivo da recuperação judicial.

Diante desse cenário de divergência interpretativa, a controvérsia alcançou relevância suficiente para ser submetida ao rito dos julgamentos repetitivos no âmbito da Justiça do Trabalho.

Destaca-se, nesse contexto, a afetação dos Temas nº 26 e 42 do Tribunal Superior do Trabalho (TST), que tem por objeto a definição de questões centrais para a harmonização do sistema, especialmente a competência da Justiça do Trabalho para processar e julgar o incidente de desconsideração da personalidade jurídica em face de empresas em recuperação judicial, bem como a possibilidade de prosseguimento da execução diretamente contra os sócios, inclusive após as alterações promovidas pela Lei nº 14.112/2020 e a delimitação da teoria aplicável nas hipóteses em que a empresa se encontra em recuperação judicial.

A submissão da matéria à sistemática dos precedentes qualificados evidencia que o tema ainda se encontra em processo de consolidação no âmbito do TST, sobretudo diante da necessidade de compatibilização entre a disciplina da Lei nº 11.101/2005 – em especial os artigos 6º, parágrafo 2º, 6º-C e 82-A – e a orientação firmada pelo STF quanto à centralização dos atos executórios no juízo universal.

A futura definição de tese pelo TST assume, assim, papel determinante para a estabilização da controvérsia, na medida em que poderá delimitar com maior precisão a extensão da competência da Justiça do Trabalho em cenários de recuperação judicial e estabelecer parâmetros mais claros para a aplicação do incidente de desconsideração da personalidade jurídica.

Nesse contexto, a orientação firmada pelo STF se apresenta como a que melhor se alinha à estrutura normativa da Lei nº 11.101/2005, ao prestigiar a centralização dos atos executórios no juízo universal e ao exigir a observância dos requisitos da teoria maior da desconsideração da personalidade jurídica.

Mais do que um debate de competência, o tema envolve a definição dos limites da atuação jurisdicional em cenários de insolvência, especialmente quando se busca conciliar a tutela do crédito trabalhista com a preservação da lógica concursal.

A solução dessa controvérsia, portanto, não depende apenas da reafirmação de competências, mas da construção de um padrão decisório coerente entre os tribunais, capaz de compatibilizar a efetividade do crédito trabalhista com a integridade do regime concursal.

A consolidação de critérios mais claros e uniformes mostra-se, assim, indispensável para assegurar não apenas a efetividade das decisões judiciais, mas também a estabilidade e a coerência do sistema jurídico como um todo.

Marina da Silveira Pinto é advogada trabalhista no escritório Cesar Peres Dulac Müller Advogados (SP-RS)

PLANEJAMENTO SUCESSÓRIO
TJSP equipara distribuição desproporcional de lucros à doação e fragiliza a autonomia societária em holdings familiares

Liège Vargas, do escritório Cesar Peres Dulac Müller Advogados (CPDMA)

*Por Liège Fernandes Vargas

O Tribunal de Justiça de São Paulo (TJSP) decidiu, por unanimidade, que a distribuição desproporcional de lucros entre sócios de uma holding familiar, quando desprovida de justificativa negocial concreta, caracteriza doação e deve ser tributada pelo Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). A decisão, proferida em 20 de fevereiro de 2026 pela 12ª Câmara de Direito Público[1], reformou sentença de primeira instância que havia anulado um auto de infração lavrado pela Fazenda do Estado de São Paulo.

O caso concreto

A autuação envolveu a empresa RLL Participações Ltda., uma holding familiar constituída para gestão patrimonial e planejamento sucessório. No exercício de 2022, a sociedade distribuiu dividendos no total de R$ 719.751,12. O problema identificado pelo fisco foi a desproporção entre o que cada sócio recebeu e a sua participação efetiva no capital social.

A sócia Camila, titular de 33,33% do capital, tinha direito a receber aproximadamente R$ 239.917,06. Entretanto, recebeu apenas R$ 30.000,00 – menos de 13% do valor proporcional. O saldo restante foi direcionado aos demais sócios, entre eles o co-impetrante Marcelo, que recebeu R$ 82.681,26 a mais do que lhe cabia por sua participação.

Notificado pelo fisco a apresentar a razão negocial que justificaria tal distribuição, Marcelo respondeu invocando o contrato social e o artigo 1.007 do Código Civil. Não apresentou, contudo, nenhum documento ou explicação objetiva sobre por que aquela desproporção específica teria ocorrido. O auto de infração foi lavrado sobre o valor não recolhido de R$ 3.307,25, correspondente à aplicação da alíquota de 4% de ITCMD sobre a diferença recebida a mais.

Os fundamentos da decisão

O relator, desembargador Jayme de Oliveira, fixou a premissa central do acórdão: a questão não é saber se a distribuição desproporcional é juridicamente possível – pois o próprio artigo 1.007 do Código Civil admite essa prática quando o contrato social assim prever. A pergunta relevante é outra: a operação, em sua substância econômica, amolda-se à hipótese de incidência tributária?

Para o Tribunal, a resposta foi afirmativa. Sem uma razão negocial idônea que explique por que um sócio cedeu parte relevante dos dividendos a que tinha direito em favor de familiar, a transferência configura liberalidade – exatamente como define o artigo 538 do Código Civil para o contrato de doação. O acórdão ainda se amparou no artigo 116, parágrafo único, do Código Tributário Nacional, que autoriza a administração tributária a desconsiderar atos ou negócios jurídicos praticados para dissimular o fato gerador do tributo.

A ata de assembleia apresentada pelos sócios, que mencionava genericamente que a distribuição corresponderia a um prêmio à participação e empenho de cada sócio, foi considerada insuficiente, sob o fundamento de que ‘‘isso nada esclarece ou justifica’’, como argumentou o relator no voto.

Os riscos que a decisão levanta

A decisão, embora alinhada a precedentes recentes do próprio TJSP, abre um conjunto de questões que preocupam a estruturação de holdings familiares e o planejamento patrimonial.

O Direito Societário brasileiro – especificamente o artigo 1.007 do Código Civil – reconhece expressamente a possibilidade de os sócios acordarem pela distribuição desproporcional de lucros, sem exigências adicionais a respeito dos fundamentos da deliberação social. É uma escolha legítima, frequentemente utilizada para remunerar diferenciadamente sócios de uma sociedade. O acórdão reconhece essa licitude, mas impõe uma condição para que ela seja fiscalmente respeitada: a comprovação de uma ‘‘razão negocial idônea’’. O risco é que um ato expressamente previsto em lei passe a ser requalificado pelo fisco como ilícito fiscal – não porque foi proibido, mas porque sua motivação não foi considerada suficientemente convincente.

O conceito de ‘‘razão negocial idônea’’ não está definido em lei. Quem decide o que é idôneo? O acórdão não oferece parâmetros objetivos. A ata de assembleia foi descartada como genérica. Isso coloca o contribuinte em uma posição delicada: precisa provar algo de natureza subjetiva – a intenção negocial – sem que haja critérios claros sobre o que seria suficiente. Soma-se a isso o fato de que o processo foi um mandado de segurança, que não admite dilação probatória: o contribuinte precisava de prova pré-constituída, a qual, para todos os efeitos, foi produzida (a ata contendo a deliberação específica).

As holdings familiares utilizam a distribuição desproporcional como ferramenta legítima de planejamento sucessório, de remuneração diferenciada de sócios-administradores e de organização patrimonial entre gerações. Se qualquer distribuição desproporcional pode ser requalificada como doação – a depender do que o auditor ou o juiz entender como justificativa suficiente –, toda essa estrutura passa a carregar um risco fiscal não quantificável.

Ademais, os lucros distribuídos já suportaram, na pessoa jurídica, a tributação pelo Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e pela Contribuição Social sobre o Lucro Líquido (CSLL). Requalificá-los como doação e cobrar ITCMD adicional sobre o mesmo fluxo econômico significa, na prática, uma segunda incidência tributária sobre a mesma riqueza. Esse aspecto ainda não foi enfrentado de forma definitiva pelo Judiciário no contexto específico das distribuições desproporcionais.

O tema, é de se dizer, ainda não foi pacificado nas cortes superiores, o que deixa a questão em aberto em nível nacional. Entretanto, o risco de que esse entendimento se expanda – e seja adotado por outras fazendas estaduais em todo o país – é real e crescente.

O que fazer para preservar a autonomia privada dos sócios

Diante desse cenário, recomenda-se que qualquer distribuição desproporcional de lucros seja acompanhada, previamente, de documentação robusta e objetiva: contrato social prevendo expressamente a possibilidade de distribuição desproporcional, práticas de governança, atas detalhadas com critérios explícitos, relatórios de gestão, ou qualquer outro instrumento que demonstre a existência de uma lógica negocial clara e verificável – e não apenas a concordância formal dos sócios. A previsão no contrato social é necessária, mas pode ser considerada insuficiente.

*Liège Fernandes Vargas é coordenadora da Área de Direito Societário do escritório Cesar Peres Dulac Müller Advogados (CPDMA)

[1] Apelação / Remessa Necessária nº 1017523-31.2025.8.26.0196 | 12ª Câmara de Direito Público do TJSP | Relator: Des. Jayme de Oliveira | Julgamento: 20/02/2026.

Clique aqui para ler o acórdão do TJSP

FOLGA NO CARNAVAL
A interpretação do Direito como defesa da cultura e da dignidade do trabalhador brasileiro

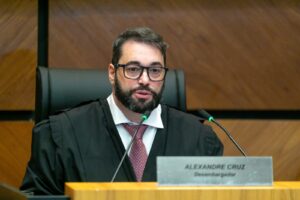
Presidente do TRT-4, desembargador Alexandre Corrêa da Cruz

Por Alexandre Corrêa da Cruz 

Chega fevereiro e, com ele, a mesma dúvida para milhões de trabalhadores e trabalhadoras brasileiras: afinal, a empresa pode me obrigar a trabalhar no Carnaval? A resposta curta ainda é: depende. Embora a folia seja a maior manifestação cultural do país, a terça-feira de Carnaval ainda não é, por lei federal, um feriado nacional. A questão, no entanto, está longe de ser encerrada e revela um fascinante embate entre o peso do costume, a ausência de lei e as estruturas sociais do Brasil.

A força do costume pode gerar direito

A concessão de folga no Carnaval é uma prática tão antiga e disseminada que muitos a consideram um direito adquirido, por força do costume. E há uma base jurídica sólida para isso. No Direito do Trabalho, quando uma empresa, ano após ano, suspende suas atividades durante a festa de forma geral e sem ressalvas, essa prática pode se incorporar ao contrato de trabalho.

O costume, enquanto fonte formal do direito, possui dois elementos: a prática reiterada e uniforme de um comportamento ao longo do tempo (elemento material) e a convicção, por parte da sociedade, de que aquele comportamento é obrigatório; ou seja, constitui uma norma jurídica (elemento subjetivo).

Além do que, a prática reiterada de folga no período de Carnaval pode ser reconhecida como uma condição mais benéfica que passa a fazer parte do acordo entre empregado e empregador.

Uma vez que essa vantagem se consolida, sua supressão súbita e sem negociação pode ser considerada uma alteração contratual lesiva, o que é vedado pela legislação. É aqui que a famosa Súmula 146 do Tribunal Superior do Trabalho (TST) se torna relevante: ela determina que o trabalho em dias de repouso (como domingos e feriados legalmente instituídos) deve ser pago em dobro, se não for compensado. A súmula não transforma o Carnaval em feriado, mas se aplica quando uma lei local o faz ou quando a empresa, por costume, já trata esses dias como repouso remunerado.

O reconhecimento cultural e o peso jurídico

Recentemente, o Congresso Nacional aprovou leis como a 14.845/2024 e a 14.567/2023, que reconhecem manifestações culturais do Carnaval, como a Banda de Ipanema e as escolas de samba, como patrimônio nacional. Essas leis não criam feriados, mas reforçam algo decisivo: o Carnaval não é um mero evento recreativo, mas uma expressão central da identidade brasileira.

Esse reconhecimento oficial serve como um importante parâmetro para a interpretação das leis trabalhistas, incentivando uma leitura que proteja e valorize práticas sociais tão consolidadas. Vale lembrar que a folga pode ser garantida por leis estaduais ou municipais, como ocorre no Rio de Janeiro, ou por acordos e convenções coletivas. Portanto, verificar as regras locais é sempre o primeiro passo.

O incômodo com o Carnaval e o que ele revela

O ponto mais sensível, porém, não está na letra fria da lei, e sim no que o Carnaval representa. A resistência em reconhecer a legitimidade da folia como um direito se alimenta, muitas vezes, da marginalização histórica das expressões culturais negras e do racismo religioso contra práticas de matriz africana, que são a espinha dorsal da festa.

A associação do Carnaval à ‘‘bagunça’’ ou ‘‘exagero’’ reflete uma hierarquia cultural que ainda opera por filtros racializados, desvalorizando o que nasce do povo preto, periférico e diverso. A discussão sobre a folga, portanto, também é uma discussão sobre que tipo de cultura consideramos digna de respeito e proteção.

Por um direito do trabalho que dance com o Brasil

No fim, o debate sobre o Carnaval ser ou não feriado é apenas a superfície de uma questão mais profunda. Mais do que um simples ‘‘dia de folga’’, a pausa no Carnaval representa o direito dos trabalhadores e das trabalhadoras à celebração da vida, da sua própria existência. É um respiro, um momento de se reconectar com a alegria e a criatividade, elementos essenciais para a dignidade humana que o trabalho, por si só, nem sempre consegue preencher.

E essa celebração não é solitária; ela é, em sua essência, coletiva. O Carnaval é a festa da rua, do encontro, do corpo que dança junto. Essa dimensão social e comunitária espelha a própria alma do Direito do Trabalho, que não é um direito do indivíduo isolado, mas uma conquista da coletividade, nascida da união e da luta por um bem-estar comum.

O que se pede, portanto, é um Direito menos literalista e mais comprometido com a realidade viva. Um direito que reconheça que proteger o Carnaval é também proteger o espaço onde o trabalhador e a trabalhadora se reencontram como seres sociais, culturais e, acima de tudo, humanos. O Carnaval não precisa de uma lei federal para ser levado a sério. Ele já é, há muito tempo, um marcador profundo da identidade brasileira. E garantir que todos e todas possam vivê-lo é um passo fundamental para construir um país e um Direito do Trabalho mais justos, plurais e, por que não, mais felizes.

Alexandre Corrêa da Cruz é presidente do Tribunal Regional do Trabalho da 4ª Região (TRT-4, Rio Grande do Sul), com sede em Porto Alegre