INCAPACIDADE PERMANENTE
STF começa a julgar constitucionalidade da regra que alterou aposentadoria por doença incurável 
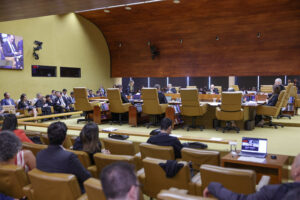
Foto: Rosinei Coutinho/STF

O Supremo Tribunal Federal (STF) começou a julgar, na sessão de quarta-feira (3/12), recurso em que se discute se a aposentadoria por incapacidade permanente causada por doença grave, contagiosa ou incurável deve ser paga de forma integral ou seguir regra estabelecida pela Reforma da Previdência de 2019.

A matéria é objeto do Recurso Extraordinário (RE) 1469150, com repercussão geral reconhecida (Tema 1.300). O julgamento foi suspenso e será retomado em data a ser definida.

Reforma 

Em 2019, a Reforma da Previdência (Emenda Constitucional 103/2019) alterou o cálculo desse tipo de aposentadoria e definiu que o valor mínimo do benefício será de 60% da média aritmética dos salários do segurado, com acréscimo de 2 pontos percentuais para cada ano de contribuição que ultrapassar 20 anos.

No recurso ao STF, o Instituto Nacional do Seguro Social (INSS) procura reverter uma decisão do Juizado Especial do Paraná, que determinou o pagamento integral de aposentadoria a um segurado nessas condições.

Segundo a autarquia, as novas regras (artigo 26, parágrafo 2º, inciso III, da EC 103/2019) não representam retrocesso social: trata-se de uma decisão de política previdenciária e orçamentária orientada pelo espírito geral de racionalização e equilíbrio financeiro e atuarial do sistema de previdência social.

Até o momento, há cinco votos que consideram a mudança inconstitucional e quatro pela validade da regra estabelecida pela Reforma.

Benefício temporário 

O recurso estava sendo julgado em sessões virtuais. Um pedido de destaque, porém, enviou a análise para julgamento presencial. Com isso, o voto do relator, ministro Luís Roberto Barroso (aposentado), apresentado no Plenário virtual, ficou mantido.

Para ele, não procede o argumento de que a alteração fere o princípio da isonomia por fixar valores diferentes para a aposentadoria por incapacidade permanente e por incapacidade temporária (auxílio-doença).

Deve-se considerar, ao ver de Barroso, que o auxílio-doença, por ser um benefício temporário, pode ter valores maiores sem gerar um impacto tão forte no sistema previdenciário. Ainda na sua avaliação, o fato de uma pessoa receber inicialmente o auxílio-doença e posteriormente a aposentadoria por incapacidade permanente, em valor menor, não representa uma ofensa à irredutibilidade dos benefícios, já que são institutos distintos.

Desequilíbrio 

Ao acompanhar o relator, o ministro Nunes Marques ressaltou que o tipo de risco que teve a cobertura reduzida pela Reforma não tem relação necessária com a atividade laboral. Por isso, não pode ser integralmente transferido ao coletivo de contribuintes sem gerar um desequilíbrio estrutural ao sistema previdenciário.

Votaram nesse sentido os ministros Cristiano Zanin e André Mendonça.

Acesso igualitário 

Ao contrário dos colegas, para o ministro Flávio Dino, primeiro a divergir, votando pela inconstitucionalidade da regra, o método de cálculo estabelecido na emenda fere diversos princípios estruturantes do estado democrático de direito e a Convenção Internacional sobre os Direitos das Pessoas com Deficiência, incorporada à Constituição Federal. Segundo a Convenção, é dever dos estados-parte assegurar igual acesso de pessoas com deficiência a programas e benefícios de aposentadoria.

‘‘Não há nenhuma autorização para distinção lastreada na origem da deficiência’’, sustentou Dino.

Ele destacou que a emenda manteve o valor integral da aposentadoria por incapacidade permanente decorrente de acidente de trabalho e de doença profissional ou do trabalho, distinguindo-a do benefício não acidentário. A seu ver, não há fundamentação racional para a distinção.

‘‘Nas duas hipóteses, o segurado confronta-se com o mesmo risco social e com um quadro de saúde severo, frequentemente associado à maior dependência e à consolidação da inaptidão para o trabalho’’, disse.

Acompanharam a divergência a ministra Cármen Lúcia e os ministros Edson Fachin, Alexandre de Moraes e Dias Toffoli. Com informações de Suélen Pires, da Assessoria de Imprensa do STF.
RE 1469150

QUEBRA DE CONFIANÇA
Prazo para anulação de ato doloso do procurador é de quatro anos, contado da realização do negócio

O prazo decadencial para anular um negócio praticado de forma dolosa pelo mandatário é de quatro anos, contados da conclusão do ato. Com esse entendimento, a Terceira Turma do Superior Tribunal de Justiça (STJ) reconheceu que uma mulher ainda poderia pedir a anulação da venda de uma casa feita por pessoa que, embora tivesse procuração, agiu contra a sua vontade e sem poderes para tanto.
Após se separar do marido, a autora da ação deu procuração a uma pessoa para que cuidasse da escritura pública referente à meação da casa adquirida durante o casamento. Em 2014, porém, a procuradora transferiu esses poderes ao ex-marido da autora, que, por sua vez, vendeu o imóvel para a própria procuradora por apenas R$ 0,01. Segundo a autora, a mandatária não tinha poderes para fazer isso e agiu contra a sua vontade, causando-lhe prejuízo.

Passados três anos, a outorgante da procuração ajuizou a ação para anular a venda da casa. As instâncias ordinárias acolheram o pedido, mas divergiram quanto à aplicação do prazo decadencial.

Para o juízo de primeiro grau, ele é de quatro anos, a contar do dia em que o negócio foi realizado. Já o Tribunal de Justiça do Paraná (TJPR) apontou que o prazo seria de dois anos, nos termos do artigo 179 do Código Civil (CC), iniciando-se, porém, não na data da conclusão do ato, como prevê o artigo, mas da data em que a autora tomou conhecimento do fato – o que, no caso, aconteceu em 2017.

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/TSE

Em recurso especial (REsp), a mandatária pediu o reconhecimento da decadência do direito da autora da ação anulatória, sob o argumento de que o prazo de dois anos para requerer a anulação da venda do imóvel teria começado em 2014, quando o negócio foi realizado.

Contrato de mandato baseia-se na confiança entre as partes

A relatora do REsp, ministra Nancy Andrighi, lembrou que, conforme entendimento do STJ, o contrato de mandato tem natureza personalíssima, baseando-se na relação de confiança e lealdade entre as partes. Nesse contexto, o mandatário, ao agir sem poderes e contra os interesses do mandante, quebra a confiança que lhe foi depositada e comete ato ilícito.

‘‘Assim, têm-se violação do direito do mandante, e, portanto, o mandatário comete um ato ilícito, tendo em vista a presumível e indispensável relação de confiança e de lealdade que deveria existir entre mandatário e mandante’’, destacou a relatora.

Dolo do mandatário atrai prazo decadencial de quatro anos

De acordo com a ministra, o mandatário que age contra a vontade do mandante e lhe causa prejuízo pratica um ato doloso, circunstância que – uma vez comprovada – enseja a aplicação do prazo decadencial de quatro anos, a contar da data de celebração do negócio, como determina o artigo 178, inciso II, do CC.

‘‘Portanto, havendo dolo, o que se confirma diante do ato ou negócio jurídico praticado pelo mandatário em excesso de poderes para auferir vantagem ao passo que prejudica o mandante, o prazo decadencial para pleitear-se a anulação do negócio jurídico deve ser o prazo disciplinado no artigo 178, II, do CC, e, portanto, o prazo decadencial deverá ser de quatro anos, contados a partir da celebração do ato’’, repisou a ministra ao negar provimento ao REsp. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2168347

REPUTAÇÃO EMPRESARIAL
Terceirização versus offshoring: por que os consumidores rejeitam empregos enviados para o exterior

Reprodução Wharton

*Por Seb Murray

Durante anos, as empresas reduziram seus efetivos em nome da eficiência, alegando automação, pressões de custos ou decisões sobre terceirização versus offshoring – transferência de uma atividade empresarial, serviço ou produção para outro país, frequentemente com o objetivo de reduzir custos. Mas nem todas as demissões são vistas da mesma forma.

Uma nova pesquisa, coautorada por Stefano Puntoni, professor de SS Kresge de Marketing na Wharton School, escola de negócios da Universidade da Pensilvânia/EUA, revela que os consumidores reagem muito mais negativamente quando as demissões são causadas por terceirização. Em outras palavras, enviar empregos para o exterior não afeta apenas os trabalhadores, mas também a imagem da empresa.

Embora muitas vezes usados ​​de forma intercambiável, terceirização se refere à contratação de uma empresa externa para executar tarefas, enquanto offshoring significa transferir essas tarefas para o exterior – uma distinção que os consumidores não ignoram.

A principal ideia do artigo está enraizada no que os pesquisadores chamam de ‘‘contrato social’’: a expectativa tácita de que as empresas devem apoiar as comunidades em que operam. Quando uma empresa corta empregos nacionais e os transfere para o exterior, os consumidores geralmente veem isso como uma traição a essa norma – mesmo que a mudança faça sentido comercial no papel.

‘‘Encontramos significativamente mais conversas negativas sobre demissões coletivas quando se tratava de terceirização do que de automação’’, disse Puntoni, em entrevista ao podcast da Wharton Business Daily.

Custos de reputação da terceirização versus offshoring

Em nove estudos e mais de 35.000 casos reais e simulados, os pesquisadores encontraram padrões claros na forma como as pessoas reagem a diferentes tipos de demissões. Primeiro, a terceirização gera uma reação mais forte do que a reestruturação interna, a automação ou a terceirização.

O efeito é ampliado quando a empresa é nacional e seus clientes são locais – em outras palavras, as pessoas esperam que as empresas ‘‘daqui’’ cuidem ‘‘de nós’’. Uma empresa sediada nos EUA que demite funcionários em Illinois e abre uma fábrica no Vietnã provavelmente enfrentará mais consequências para a sua reputação do que uma multinacional suíça que fizer o mesmo – mesmo que ambas as decisões estejam enraizadas na mesma lógica de controle de custos.

A pesquisa, publicada no Journal of Consumer Research em janeiro, oferece um alerta às empresas acostumadas a enquadrar as decisões de demissão como puramente financeiras. Embora os acionistas possam premiar uma estrutura de custos mais enxuta, o público adota uma visão mais ampla e emocional – especialmente quando a perda de empregos é vista como um fator que prejudica o tecido social de uma comunidade.

‘‘Empresas e cidadãos mantêm um contrato social implícito entre si’’, disse Puntoni, codiretor da Wharton Human-AI Research. ‘‘O problema com a demissão coletiva é que ela é claramente uma violação desse contrato social. É por isso que as pessoas não gostam’’, acrescentou.

Essas descobertas são importantes porque o sentimento do consumidor movimenta os mercados. Em um momento em que as mídias sociais podem amplificar uma reação negativa da noite para o dia e onde os valores das marcas são examinados de perto, o risco à reputação pode se manifestar na perda de confiança e na perda de vendas.

Puntoni observou que até mesmo o Reddit, a plataforma de mídia social conhecida por seus fóruns coesos e debates frequentemente indisciplinados, oferece aos consumidores sinais valiosos. ‘‘Os consumidores claramente não estão alheios’’, disse ele. ‘‘Isso é algo que ouvimos constantemente nas notícias, e isso certamente moldará a forma como eles reagem ao comportamento de uma empresa, para o bem ou para o mal.’’

E embora os benefícios financeiros da terceirização sejam frequentemente imediatos e mensuráveis, os custos de reputação podem surgir mais lentamente – por meio da queda na credibilidade do cliente, das críticas da mídia ou da atenção regulatória. Escolher entre terceirização e offshoring não é apenas uma questão de custo; é uma questão de percepção pública.

Pressão contínua de consumidores e legisladores

A pesquisa sugere que empresas excessivamente focadas em lucros trimestrais podem estar ignorando um risco de menor intensidade, mas igualmente significativo. Quando a icônica fabricante de jeans Levi’s começou a terceirizar a produção na década de 1980 –culminando no fechamento de suas últimas fábricas nos EUA em 2003 –, enfrentou duras críticas por perdas de empregos em cidades antes centrais para sua marca, como Warsaw, na Virgínia.

Há também implicações políticas. A terceirização tem sido, há muito tempo, um ponto crítico nos debates sobre comércio, identidade nacional e desigualdade. Apelos recentes no Congresso dos EUA para penalizar empresas que transferem a produção para o exterior – incluindo propostas para revogar incentivos fiscais – mostram como a terceirização continua sendo um ponto de pressão política, mesmo hoje.

Para empresas já sob escrutínio de reguladores e legisladores, a reação negativa dos consumidores acrescenta uma segunda frente. Isso é particularmente relevante em regiões onde os apelos por ‘‘relocalização’’ de empregos estão ganhando força. Nos EUA, a Lei CHIPS e Ciência – que entrou em vigor em 2022 e inclui cerca de US$ 53 bilhões para impulsionar a produção nacional de semicondutores – reflete o crescente impulso político para relocalizar setores críticos e reduzir a dependência de cadeias de suprimentos estrangeiras.

Talvez a implicação mais marcante da pesquisa seja esta: a forma como uma empresa economiza dinheiro importa. Os consumidores fazem distinções. Automatizar uma fábrica é visto como inevitável, ou pelo menos desculpável – um aceno ao progresso, por mais desconfortável que seja. Mas a terceirização é interpretada como uma escolha deliberada de privilegiar margens em detrimento de pessoas.

Wharton School

A Wharton School é a primeira escola de negócios universitária do mundo, fundada em 1881, na Universidade da Pensilvânia nos Estados Unidos. Hoje, está classificada em primeiro lugar entre 133 Melhores Escolas de Negócios.

É uma instituição de referência global em Administração Superior, Marketing e Negócios, conhecida por seus programas de graduação e pós-graduação, como o MBA, e por sua forte ligação com a comunidade empresarial.

Quem é Stefano Puntoni

Stefano Puntoni é professor SS Kresge de Marketing na Wharton School. Antes de ingressar na Penn, Stefano foi professor de marketing e chefe de departamento na Rotterdam School of Management da Universidade Erasmus, na Holanda. Ele possui doutorado em marketing pela London Business School e graduação em estatística e economia pela Universidade de Pádua, em sua Itália natal.

Suas pesquisas foram publicadas em diversos periódicos importantes, incluindo Journal of Consumer ResearchJournal of Marketing ResearchJournal of MarketingNature Human Behavior e Management Science. Ele também escreve regularmente para veículos de comunicação de gestão como Harvard Business Review e MIT Sloan Management Review. A maior parte de suas pesquisas em andamento investiga como as novas tecnologias estão mudando o consumo e a sociedade.

Ele é ex-bolsista MSI Young Scholar e MSI Scholar, e vencedor de diversas bolsas e prêmios. Atualmente, é editor associado do Journal of Consumer Research e do Journal of Marketing. Stefano leciona nas áreas de estratégia de marketing, novas tecnologias, gestão de marca e tomada de decisão.

*Seb Murray é articulista da Knowledge at Wharton, o jornal de negócios da Wharton School

Clique aqui para acessar a pesquisa

MARKETING ESPORTIVO
TJSP derruba cobrança de ISSQN sobre contratos de cessão de imagem de jogadores

Divulgação

Por Jomar Martins (jomar@painelderiscos.com.br)

A cessão de direitos de imagem não configura prestação de serviço, mas obrigação de dar e não de fazer. Logo, não se enquadra nas hipóteses de incidência do Imposto Sobre Serviços de Qualquer Natureza (ISSQN) previstas na Lei Complementar 116/03.

Em face do entendimento, a Justiça Comum de São Paulo desobrigou a empresa La Celeste Marketing Esportivo Ltda. de continuar recolhendo ISSQN para os cofres do Município de São Paulo, tendo como ‘‘fato gerador’’ a assinatura de contratos de cessão de imagem de jogadores de futebol.

O fisco municipal argumentou que tais contratos se referem a atividades de agenciamento e intermediação, que correspondem ao item 10.03 da lista de serviços anexa à LC 116/03. Afirmou que a autora da ação não comprovou ter assumido o encargo tributário, tampouco repassou tal encargo ao contribuinte.

Institutos diferentes

Para a juíza Cynthia Thomé, da 6ª Vara da Fazenda Pública/Acidentes da Comarca de São Paulo, as obrigações de dar e de fazer são institutos que não se confundem. No caso dos autos, trata-se de obrigação de dar e não de fazer, por não haver efetiva prestação de serviço no ato de dar, ceder ou autorizar o uso da imagem, mas apenas transferência a terceiro dos atributos da personalidade do atleta, para fins de exploração comercial. E tal não configura hipótese de incidência contida no item 10.03 da lista anexa à LC 116/03.

‘‘Portanto, a cessão dos direitos de exploração comercial de uso da imagem, voz e apelido constitui atividade que não se enquadra no conceito de prestação de serviços para incidência do ISS’’, definiu na sentença que julgou procedente a ação da empresa de marketing esportivo.

Além de declarar a inexistência de relação jurídico-tributária entre as partes, nesta questão, a julgadora determinou a restituição dos valores pagos a título do ISSQN, respeitada a prescrição quinquenal, devidamente corrigido de acordo com o IPCA-E.

Apelação do fisco improvida no TJSP

A sentença da juíza foi integralmente confirmada pela 18ª Câmara de Direito Público do Tribunal de Justiça de São Paulo (TJSP) que, à unanimidade, desacolheu a apelação do fisco municipal.

Para o relator da apelação, desembargador Marcelo Lopes Theodósio, permitir a tributação seria o mesmo que extrapolar os ditames da LC 116/03. É que a Lei não admite inovação na definição de ‘‘serviços’’, nem ampliação do rol estampado na lista de serviços a ela anexa.

‘‘Assim é que, obviamente, revela-se despropositado, ilegal e inconstitucional exigir-se ISS sobre valores provenientes de outros negócios jurídicos distintos da prestação de serviços. Nesse viés, a despeito do esforço empreendido para convalidar a exigibilidade do tributo em discussão, a falta de precisão no enquadramento do ‘serviço’ desqualifica e, por consequência, nulifica a pretensa cobrança’’, fulminou o desembargador-relator.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

1058935-51.2023.8.26.0053 (São Paulo)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br

ATIVIDADE-FIM
Contribuinte pode aproveitar crédito de ICMS na compra de produtos intermediários

​A Segunda Turma do Superior Tribunal de Justiça (STJ), em decisão unânime, considerou legal o aproveitamento, pela Petrobras, de créditos de ICMS decorrentes da compra de produtos intermediários utilizados em suas atividades-fim. Para o colegiado, esse entendimento se aplica ainda que os bens sejam consumidos ou desgastados gradativamente; o importante é que sejam necessários ao processo produtivo.
No caso analisado, a Petrobras entrou com ação para anular uma multa aplicada pelo fisco do Rio de Janeiro. A penalidade foi imposta devido ao aproveitamento supostamente indevido de créditos de ICMS gerados na aquisição de fluidos de perfuração, que a empresa classificou como insumos indispensáveis à sua cadeia produtiva.

Tanto a primeira instância quanto o tribunal estadual julgaram o pedido procedente, reconhecendo que os fluidos de perfuração (usados para resfriar e lubrificar as brocas que perfuram poços de petróleo) integram diretamente o processo produtivo da Petrobras. Portanto, são considerados insumos – o que permite o creditamento de ICMS.

No recurso especial (REsp) dirigido ao STJ, o Estado do Rio de Janeiro argumentou que a caracterização da mercadoria como insumo exigiria a incorporação física desses itens ao produto final; ou seja, exigiria o seu consumo integral no processo produtivo. Sustentou que, não sendo fisicamente incorporados ao produto final, os itens deveriam ser enquadrados como ‘‘bens de uso e consumo’’ – o que não permitiria o crédito de ICMS.

Jurisprudência do STJ sobre creditamento de ICMS na compra de insumos

O relator do REsp, ministro Francisco Falcão, ressaltou que a decisão do Tribunal de Justiça do Rio de Janeiro (TJRJ) está alinhada à jurisprudência do STJ. Ele apontou precedentes da corte relacionados ao tema (EAREsp 1.775.781, REsp 2.136.036 e EREsp 2.054.083), além de reforçar que a Lei Complementar 87/1996 prevê o direito ao creditamento de ICMS na aquisição de insumos essenciais à atividade empresarial.

Ao negar provimento ao recurso do Estado, o ministro reafirmou que ‘‘é legal o aproveitamento de créditos de ICMS na compra de produtos intermediários utilizados nas atividades-fim da sociedade empresária, ainda que consumidos ou desgastados gradativamente, desde que necessários à realização do objeto social da empresa’’. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

AREsp 2621584