ATIVIDADE BÁSICA
Filial de abatedouro de aves não precisa contratar veterinário como responsável técnico
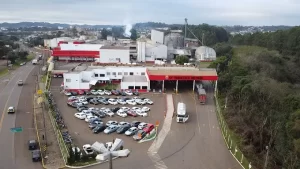
Planta agroindustrial da BRF em F. Beltrão
Foto: Fábio Dias da Silva

Jomar Martins (jomar@painelderiscos.com.br)

A filial de Francisco Beltrão (PR) do frigorífico e abatedouro BRF S. A. – detentor das marcas Perdigão, Sadia e Qualy – não precisa contratar responsável técnico nem recolher anuidades para o Conselho Regional de Medicina Veterinária do Estado do Paraná (CRMV/PR).

A decisão é da 1ª Turma do Tribunal Regional Federal da 4ª Região (TRF-4), confirmando sentença da 1ª Vara Federal de Francisco Beltrão que julgou procedente a ação do frigorífico para fulminar a cobrança de anuidades de 2020 e 2021, pela inexistência de fato gerador correspondente.

A relatora da apelação, desembargadora Luciane Amaral Corrêa Münch, afirmou que a jurisprudência já consolidou o entendimento de que a necessidade de registro nos conselhos profissionais deve ser aferida a partir da atividade básica da empresa, ou daquela prestada por ela a terceiros.

No caso dos autos, destacou, o comprovante de inscrição e de situação cadastral da filial informam que a atividade econômica principal atividade exercida pela empresa é o abate de aves. Assim, este tipo de empresa não se submete à fiscalização dos Conselhos Regionais de Medicina Veterinária, por não constar no rol dos termos dos artigos 5º e 6º da Lei 5.517/68.

‘‘Ademais, muito embora, durante o transcurso do processo produtivo da empresa, ela possa se valer do assessoramento de profissional médico veterinário, não decorre disso obrigatoriedade de registro, em virtude de sua atividade preponderante residir no abate de aves. […] De resto, a mera comercialização e varejo de produtos veterinários, no caso, da ração e demais produtos alimentícios para animais, não se encontram no rol de atividades privativas do médico veterinário’’, arrematou no acórdão.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

5004786-46.2021.4.04.7007 (Francisco Beltrão-PR)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br

FERRAMENTA PROCESSUAL
Fazenda Pública pode pedir falência após execução frustrada, decide Terceira Turma do STJ

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa/TSE

Ao superar entendimento anterior, a Terceira Turma do Superior Tribunal de Justiça (STJ) reconheceu a legitimidade e o interesse processual da Fazenda Pública para requerer a falência do devedor quando a execução fiscal ajuizada previamente não der resultado.

Para o colegiado, não se trata de privilégio, mas de assegurar ao ente público uma ferramenta processual adequada em casos de insolvência comprovada, a ser utilizada após o esgotamento da via de cobrança específica.

O caso teve início com execução fiscal ajuizada pela Fazenda Nacional contra uma sociedade empresária, com o objetivo de receber créditos inscritos na dívida ativa que ultrapassavam R$ 12 milhões. Apesar das diligências realizadas, não foram identificados bens que pudessem ser penhorados para o pagamento da dívida.

Diante da execução frustrada, a Fazenda Nacional ajuizou pedido de falência da sociedade. O juízo extinguiu a ação sem resolução de mérito, sob o fundamento de que não havia legitimidade da autora para tal propositura, pois a via falimentar seria inadequada para a cobrança de créditos fiscais. O Tribunal de Justiça de Sergipe (TJSE) manteve a decisão.

No STJ, a Fazenda sustentou que tem legitimidade e interesse para requerer a falência de sociedade empresária quando a execução fiscal não for bem-sucedida. Alegou ainda que a extinção da ação sem exame do mérito contrariou a legislação federal que rege a falência e o microssistema de recuperação de créditos.

Novo entendimento acompanha evolução legislativa e jurisprudencial

A relatora do recurso, ministra Nancy Andrighi, destacou que, atualmente, a jurisprudência do STJ reconhece não haver incompatibilidade entre o regime de execução fiscal e o processo de falência. Ela lembrou que a Corte, no julgamento do Tema 1.092, sob o rito dos recursos repetitivos, fixou o entendimento de que o fisco pode requerer a habilitação de seus créditos, objeto de execução fiscal em curso, nos autos da falência.

A ministra salientou que a inclusão do artigo 7º-A – que instituiu o incidente de classificação do crédito público –, bem como o artigo 73, ambos da Lei de Falências e Recuperação de Empresas (LFRE), reforçam a aptidão do fisco para integrar o procedimento falimentar.

Segundo a relatora, diante da evolução legislativa e jurisprudencial, seria contraditório não reconhecer a legitimidade ativa da Fazenda Pública para propor ação de falência, já que é admitido ao ente ingressar no processo de falência requerido por terceiro.

Impedimento processual prejudicaria o interesse público

Nancy Andrighi ressaltou que, com a inclusão do inciso IV no artigo 97 da LFRE, passou a ser conferida legitimidade a qualquer credor para requerer a falência, sem distinção entre credores públicos e privados. Segundo reforçou, o artigo 94, parágrafo 2º, da mesma lei possui caráter inclusivo ao reconhecer que todos os créditos reclamáveis na falência legitimam o pedido de sua decretação, incluindo o crédito público, em consonância com o artigo 83, inciso III, da LFRE.

Para a ministra, não deve ser aceito o argumento de que a Fazenda não pode requerer a falência por dispor da execução fiscal como instrumento próprio e privilegiado de cobrança. Conforme reconheceu, isso transformaria tal vantagem em impedimento processual, colocando o ente público em posição desfavorável em relação aos credores privados.

Assim, a relatora concluiu que, diante da execução fiscal frustrada, o pedido de falência é não apenas legítimo, mas também necessário e útil à satisfação do crédito público, por disponibilizar instrumentos processuais mais eficazes, coibindo o não pagamento deliberado de obrigações fiscais e combatendo a má-fé e a fraude. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2196073

REPAROS EM RODOVIA
A notificação prévia não é obrigatória para aplicação de multa por descumprimento contratual

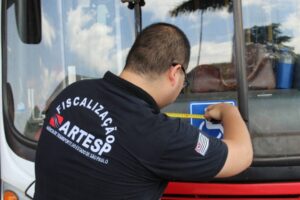
Não existe lei nem previsão contratual que obrigue a Agência Reguladora de Serviços Públicos Delegados de Transporte do Estado de São Paulo (Artesp) a emitir prévia notificação para corrigir irregularidades – o que é apenas facultativo. O que de fato existe no contrato de concessão é a obrigatoriedade de conservação das rodovias exploradas e economicamente, como sinaliza o artigo 5º, inciso II, ‘‘a’’, do Regulamento da Concessão.
Com este entendimento, a 4ª Câmara de Direito Público do Tribunal de Justiça de São Paulo (TJSP) manteve sentença da 13ª Vara da Fazenda Pública da Capital, proferida pela juíza Maria Gabriella Pavlópoulos Spaolonzi, que negou pedido da Concessionária Rotas das Bandeiras para anular multa aplicada pela Artesp por descumprimento contratual.

Segundo os autos, após a concessionária permanecer uma semana sem realizar reparos na pista de um trecho rodoviário concedido – prazo previsto contratualmente –, a Agência instaurou procedimento administrativo e aplicou multa de R$ 127 mil.

A concessionária alegou ausência de prévia notificação, bem como intenso fluxo de veículos no local, o que dificultaria a prevenção de atos de vandalismo.

Em seu voto, o relator do recurso de apelação, desembargador Osvaldo Magalhães, destacou ser obrigação da concessionária identificar os problemas e regularizá-los independentemente de notificação.

‘‘O procedimento fiscalizatório, por outro lado, tem como finalidade apenas formalizar a ‘constatação’ (vistoria de campo) das irregularidades e o seu ‘descumprimento’ (vistoria de retorno), nos prazos previamente estabelecidos no contrato administrativo, para que, assim, ampare documentalmente o processo administrativo, constituindo esse o seu termo inicial formal para fins de aplicação da sanção’’, escreveu no acórdão.

Com relação à alegação de vandalismo praticado por terceiros, o relator ressaltou que são riscos da atividade desenvolvida pela parte autora da ação.

Participaram do julgamento os desembargadores Maurício Fiorito e Ricardo Feitosa.

A decisão do colegiado foi unânime. Redação Painel de Riscos com informações da Comunicação Social do TJSP.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

1053085-50.2022.8.26.0053 (São Paulo)

REPETITIVOS
STJ afasta teto de 20 salários mínimos para base de cálculo das contribuições parafiscais

Ministra Maria Thereza, a relatora
Foto: Gustavo Lima/Imprensa STJ

A Primeira Seção do Superior Tribunal de Justiça (STJ), sob o rito dos recursos repetitivos (Tema 1.390), decidiu que o limite de 20 salários mínimos – previsto no artigo 4º, parágrafo único, da Lei 6.950/1981 – não se aplica à base de cálculo das contribuições parafiscais arrecadadas em favor de terceiros, como os serviços sociais autônomos.

A decisão afeta as contribuições destinadas ao salário-educação e às seguintes entidades: Serviço Nacional de Aprendizagem Rural (Sen

ar), Serviço Social do Transporte (Sest), Serviço Nacional de Aprendizagem do Transporte (Senat), Serviço Nacional de Aprendizagem do Cooperativismo (Sescoop), Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), Agência Brasileira de Desenvolvimento Industrial (ABDI), Agência Brasileira de Promoção de Exportações e Investimentos (ApexBrasil), Fundo Aeroviário (Faer), Diretoria de Portos e Costas (DPC) e Instituto Nacional de Colonização e Reforma Agrária (Incra).

Em 2024, no julgamento do Tema 1.079, a Primeira Seção já havia definido que, a partir da entrada em vigor do artigo 1º, inciso I, do Decreto-Lei 2.318/1986, o limite de 20 salários mínimos não se aplicava às contribuições devidas ao Serviço Nacional de Aprendizagem Industrial (Senai), ao Serviço Social da Indústria (Sesi), ao Serviço Social do Comércio (Sesc) e ao Serviço Nacional de Aprendizagem Comercial (Senac).

O colegiado entendeu que, como a base de cálculo das contribuições ao salário-educação, ao Senar e ao Sescoop, foi definida pelas próprias leis de regência – e pela Constituição Federal –, o teto previsto na Lei 6.950/1981 nunca se aplicou a elas.

Quanto às outras contribuições, a ministra Maria Thereza de Assis Moura, relatora do repetitivo, explicou que elas deixaram de se sujeitar ao teto com a aplicação do entendimento fixado no julgamento do Tema 1.079.

De acordo com a ministra, as contribuições à DPC, ao Faer, ao Sest e ao Senat são uma mera destinação diversa – com a mesma base de cálculo – das contribuições ao Sesi, ao Senai e ao Sesc. Por sua vez, as contribuições ao Sebrae, à ApexBrasil e à ABDI têm a mesma base de cálculo das contribuições ao Sesi, ao Senai e ao Sesc, sendo uma alíquota adicional incidente sobre ela. Em ambos os casos – concluiu –, o limite de 20 salários mínimos não se aplica.

Colegiado decidiu não modular efeitos da decisão

Maria Thereza de Assis Moura afirmou que não há, no momento, jurisprudência dominante que considere o teto da base de cálculo aplicável às contribuições em questão. ‘‘A orientação desfavorável aos contribuintes estabelecida no julgamento do Tema 1.079 do STJ passou a ser extrapolada, pelos Tribunais Regionais Federais, às contribuições em análise’’, comentou.

Assim, não haveria motivos para a modulação dos efeitos da decisão – a qual, como lembrou a relatora, possui natureza excepcional e deve ser adotada somente quando há mudança na orientação jurisprudencial consolidada. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2187625

REsp 2187646

REsp 2188421

REsp 2185634

GRUPO ECONÔMICO
Fisco não pode redirecionar a execução sem a instauração do incidente de desconsideração da personalidade jurídica

Des. Leandro Paulsen foi o voto vencedor
Foto: Sylvio Sirangelo/ACS/TRF-4

Por Jomar Martins (jomar@painelderiscos.com.br)

O redirecionamento da execução fiscal em face de empresa que integra grupo econômico da sociedade executada está fora das hipóteses previstas nos artigos 134 e 135 do Código Tributário Nacional (CTN) – que trata da responsabilidade de terceiros –, razão pela qual depende da instauração de incidente de desconsideração da personalidade jurídica (IDPJ).

Na esteira desse entendimento, construído por maioria, a 1ª Turma do Tribunal Regional Federal da 4ª Região (TRF-4) acolheu apelação para reconhecer a obrigatoriedade de instauração de IDPJ para o redirecionamento da execução fiscal contra uma administradora de imóveis de Florianópolis. A administradora teria sido constituída após outras empresas da mesma família, com atividades afins e até mesmo endereços coincidentes, terem contraído dívidas tributárias de razoável montante, sem apresentar faturamento nos últimos anos.

No primeiro grau, a 9ª Vara Federal de Florianópolis entendeu que a Fazenda Nacional (União) podia fazer o redirecionamento da execução fiscal das outras empresas do grupo econômico contra esta última empresa, já que todas são administradas e estão sob controle da mesma família.

‘‘Ademais, na execução fiscal, constatou-se que a gerência das empresas concentrava-se na unidade familiar, bem como comunhão laboral e patrimonial, por exemplo, no compartilhamento de quadro societário, com rodízio entre sócios da mesma família, instalações, negócios ou objetivos sociais semelhantes ou afins’’, assinalou na sentença o juiz federal Eduardo Didonet Teixeira, fulminando os embargos à execução fiscal manejada pela administradora de imóveis.

Direito de defesa

No âmbito do TRF-4, a sentença acabou reformada pela prevalência do voto do desembargador Leandro Paulsen, que fez maioria na 1ª Turma. Na sua percepção, a Fazenda Nacional não pode executar a administradora sem, antes, instaurar o IDPJ, já que o artigo 135 do CTN não cuida desta matéria.

Conforme Paulsen, para evitar nulidade e preservar o direito de defesa, os pedidos de redirecionamento das execuções fiscais que dependem da desconsideração da personalidade jurídica devem se sujeitar a incidente processual próprio, como previsto no artigo 133 e seguintes do Código de Processo Civil (CPC).

‘‘Ademais, se prejuízo houvesse pela adoção do procedimento do IDPJ, não seria em relação aos suscitados, mas em relação ao credor, que se submeteria a procedimento mais longo e com pressupostos mais graves do que o redirecionamento a fim de atingir o mesmo objetivo, qual seja, a satisfação do seu crédito na execução’’, explicou no voto.

Por fim, o desembargador destacou que o IDPJ visa garantir maior direito de defesa aos atingidos pela medida de desconsideração da personalidade jurídica em comparação ao mero redirecionamento da execução, na forma estabelecida pelo CTN.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

5020587-39.2020.4.04.7200 (Florianópolis)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br