REPERCUSSÃO GERAL
STF decide que ISS não integra base de cálculo do PIS e da Cofins
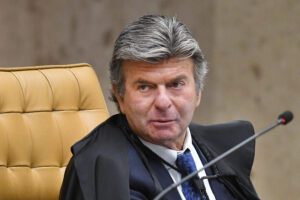
Ministro Luiz Fux desempatou o julgamento
Foto: Carlos Moura/STF

O Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins, contribuições federais destinadas ao financiamento da seguridade social.

A decisão foi tomada na quarta-feira (21/10), no julgamento do Recurso Extraordinário (RE) 592616, com repercussão geral reconhecida (Tema 118). A tese fixada pelo Supremo deverá ser aplicada aos demais casos semelhantes na Justiça.

Para a maioria do colegiado, o valor correspondente ao ISS (tributo de competência municipal) não constitui receita nem faturamento da empresa prestadora de serviços. Portanto, não integra a base de cálculo das contribuições.

No caso, a Viação Alvorada Ltda., de Viamão (RS), questionava decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que havia admitido a inclusão do ISS na base de cálculo do PIS e da Cofins. No STF, a empresa sustentou que o tributo não integra seu patrimônio e citou o entendimento da Corte sobre a exclusão do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da base de cálculo dessas contribuições.

O exame do recurso começou em 2020, em sessão virtual, foi retomado em agosto de 2024, no Plenário físico, e terminou na quarta-feira (21/10). O ministro Luiz Fux desempatou o julgamento, ao acompanhar o voto do relator, ministro Celso de Mello (aposentado).

Recurso transitório

Para Fux, faturamento e receita não se confundem com ingressos financeiros transitórios. Segundo ele, considerar todo e qualquer ingresso de recursos como fato gerador ou base de cálculo do PIS e da Cofins apagaria as distinções essenciais entre esses conceitos e ampliaria indevidamente o alcance constitucional das contribuições.

Na avaliação do ministro, o valor correspondente ao ISS não representa acréscimo patrimonial definitivo para a empresa prestadora, mas ao município titular da competência tributária. Por essa razão, esse montante não pode ser considerado faturamento ou receita da empresa e, consequentemente, não deve integrar a base de cálculo.

Além do relator e de Fux, votaram no mesmo sentido as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado) e André Mendonça.

Patrimônio

Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado). Para essa corrente, o ISS integra a base de cálculo das contribuições.

O colegiado não analisou a possibilidade de modular os efeitos da decisão. Esse ponto poderá ser examinado pelo Plenário caso seja apresentado recurso (embargos de declaração).

Tese 

A tese de repercussão geral fixada foi a seguinte:

O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98). 

Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 
(RE) 592616

AÇÃO ANULATÓRIA
Justiça do Trabalho do Paraná mantém multas de R$ 375 mil aplicadas à indústria de peças por descumprir Lei de Cotas

A Pro Tork (razão social Marlon Bonilha Eireli), maior fabricante de motopeças da América Latina e líder mundial na produção de capacetes, localizada no município de Siqueira Campos, no Norte Pioneiro do Paraná, deverá pagar cerca de R$ 375 mil em multas aplicadas pela Auditoria-Fiscal do Trabalho – vinculada à Superintendência do Trabalho e Emprego do Paraná (SRTE-PR), do Ministério do Trabalho e Emprego (MTE).
A decisão é da 4ª Turma do Tribunal Regional do Trabalho da 9ª Região (TRT-9, Paraná), ao reformar a sentença da Vara do Trabalho de Wenceslau Braz (PR), que, na prática, não viu descumprimento da cota legal de contratação de pessoa com deficiência (PcD), conforme a Lei de Cotas (Lei 8.213 de 1991).

Para o colegiado de segundo grau, a escassez de mão de obra local, por si só, não justifica o descumprimento da cota, quando não comprovada a proatividade do empregador na qualificação, adaptação e inclusão de pessoas com deficiência.

Empregador atuou como reclamante no processo

Em julho de 2022, uma fiscalização da Auditoria-Fiscal do Trabalho do Paraná constatou que a empresa possuía 2.813 empregados, mas apenas 61 (2,3%) eram pessoas com deficiência. Segundo a legislação, o quadro da companhia exigiria o preenchimento de pelo menos 5% das vagas por profissionais com deficiência, o que demandaria a contratação de outros 79 trabalhadores.

Após a aplicação das multas pelo auditor-fiscal do trabalho, a empresa, na condição de reclamante, acionou a Justiça do Trabalho para anulá-las.

Na ação anulatória, movida em face da União Federal, a empresa argumentou que não conseguia preencher o número total de vagas por falta de mão de obra qualificada na região, embora mantivesse contato com instituições como a Associação de Pais e Amigos dos Excepcionais (Apae) e a Agência do Trabalhador.

A Vara do Trabalho de Wenceslau Braz, na primeira instância, chegou a cancelar as multas. O juiz Fábio Alessandro Palagano Francisco acolheu a tese de que a indústria teria comprovado esforços para cumprir a cota. Contudo, a União Federal (representando a Auditoria-Fiscal do Trabalho no Paraná) e o Ministério Público do Trabalho (MPT) recorreram ao TRT-PR, pedindo a reforma da sentença.

Dever institucional

Ao analisar o recurso ordinário, o relator, desembargador Ricardo Tadeu Marques da Fonseca, validou as autuações administrativas. Ele destacou que a Lei 8.213/1991, que instituiu as cotas, é uma ação afirmativa necessária para corrigir desigualdades históricas no acesso ao trabalho.

‘‘Não se trata de medida assistencialista. O objetivo é a inserção dessas pessoas no trabalho produtivo em igualdade de condições. A empresa deve preencher a cota; não se trata de uma possibilidade ou de uma tentativa’’, afirmou no acórdão que reformou a sentença.

O desembargador também pontuou que os documentos apresentados pela indústria para comprovar as tentativas de contratação eram genéricos e datados de período posterior à fiscalização. Não ficou demonstrado o oferecimento concreto de vagas adaptadas, com descrição de salários ou níveis de ingresso.

‘‘A inobservância da cota de contratação de pessoas com deficiência, aliada à ausência de documentos essenciais requisitados pela fiscalização do trabalho, configura descumprimento da obrigação legal, passível de autuação administrativa’’, registrou no acórdão.

O magistrado ainda reforçou que, conforme o Estatuto da Pessoa com Deficiência (Lei 13.146/2015), a deficiência deve ser compreendida pela interação entre as limitações individuais e as barreiras impostas pelo meio, não apenas uma visão isolada da pessoa, de forma descontextualizada.

O relator também citou exemplos de experiências bem-sucedidas no setor industrial, como a contratação de pessoas cegas para verificação de controle de qualidade por meio do tato. Esse tipo de adaptação de postos de trabalho permitiu o aproveitamento pleno de habilidades específicas de pessoas com deficiência, revertendo o cenário de exclusão.

Ainda cabe recurso. Redação Painel de Riscos com texto de Pedro Macambira Filho/Ascom/TRT-PR.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0000090-81.2025.5.09.0672 (Wenceslau Braz-PR)

CONTRATOS BANCÁRIOS
STJ suspende recursos que discutem exigência de previsão expressa para cobrança de taxa diária de juros

Ministro Villas Bôas Cueva foi o relator
Foto: Max Rocha/STJ

A Segunda Seção do Superior Tribunal de Justiça (STJ) determinou a suspensão dos recursos especiais e agravos em recurso especial que discutem se, nos contratos bancários, para a cobrança de juros com capitalização diária, basta a previsão contratual da periodicidade diária ou se é indispensável a informação expressa da taxa diária de juros aplicada.

A controvérsia foi cadastrada como Tema 1.474, a partir da afetação dos Recursos Especiais 2.252.171 e 2.248.247, de relatoria do ministro Ricardo Villas Bôas Cueva, para julgamento sob o rito dos recursos repetitivos.

Alta demanda e divergência quanto à indicação de taxa diária de juros

Ao propor a afetação, o relator destacou a grande quantidade de processos em todo o país sobre a validade de cláusula de capitalização diária quando não há indicação da taxa diária de juros. Conforme salientou, a Segunda Seção já firmou entendimento quanto à necessidade da indicação da taxa nos contratos, visando à transparência e à possibilidade de controle da dívida pelo consumidor.​​​​​​​

Relator do repetitivo, ministro Ricardo Villas Bôas Cueva, destacou a grande quantidade de processos envolvendo o tema.​
Apesar da jurisprudência do STJ sobre o tema, o ministro Cueva apontou que as instâncias ordinárias continuam proferindo decisões divergentes, o que revela a necessidade de formação de precedente vinculante pela corte superior. Alguns tribunais, segundo ele, têm admitido a cobrança com base nos Temas 246 e 247 (Súmulas 539 e 541), mesmo quando ausente a indicação da taxa diária.

Para o relator, a fixação da tese ‘‘permitirá conferir segurança jurídica, isonomia e previsibilidade ao tratamento da matéria, evitando a multiplicação de recursos e a permanência de entendimentos conflitantes”.

Recursos repetitivos geram economia de tempo e segurança jurídica

O Código de Processo Civil (CPC) regula, nos artigos 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como saber a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 2.252.171

REsp 2252171

REsp 2248247

SEM AUTENTICIDADE
Recurso de usina é rejeitado por assinatura escaneada e colada em documento

Usina Uberaba, em Minas Gerais
Reprodução/Canaverde.Com.Br

A Terceira Turma do Tribunal Superior do Trabalho (TST) negou o exame de um recurso da Usina Uberaba S.A. que havia sido rejeitado porque a assinatura de um dos documentos foi digitalizada por meio de escaneamento. Segundo o colegiado, a assinatura escaneada não garante a segurança jurídica quanto à autenticidade dos documentos assinados.

Documento não tinha assinatura digital

Na ação, a empresa sucroalcooleira – localizada no Triângulo Mineiro, entre os municípios de Uberaba e Nova Ponte, em Minas Gerais – foi condenada em primeiro e segundo grau a pagar verbas rescisórias e indenização a um motorista.

Ao julgar embargos de declaração, o Tribunal Regional do Trabalho da 3ª Região (MG) verificou que o advogado cadastrado no processo havia substabelecido poderes a outro profissional. Contudo, no documento de substabelecimento, um arquivo em PDF, sua assinatura era uma imagem escaneada, e não a assinatura eletrônica com certificado digital.

Ao rejeitar os embargos, o TRT assinalou que esse procedimento não conferia a necessária segurança jurídica às partes, porque qualquer pessoa que tivesse um único acesso à assinatura original poderia reproduzi-la, inclusive, em outros documentos para finalidades diversas.

Colagem de imagem impede verificar a integridade do documento

A usina tentou rediscutir o caso no TST, mas o relator, ministro Alberto Balazeiro, destacou que a assinatura digitalizada por meio de escaneamento ou cópia de imagem não se equipara à assinatura eletrônica com certificado digital, regulamentada pela Lei 11.419/2006, que trata da informatização do processo judicial.

Segundo o ministro, a simples transposição da imagem para o meio eletrônico não permite aferir a integridade e a autenticidade do documento. O documento assinado dessa maneira, no mundo jurídico, é um documento apócrifo.

A decisão foi unânime. Com informações da jornalista Lourdes Tavares, da Secretaria de Comunicação (Secom) do TST.

Clique aqui para ler o acórdão

TST-Ag-RRAg – 10052-75.2023.5.03.0152

EXECUÇÃO
TRT-MG afasta penhora de pensão recebida por viúva meeira em cobrança trabalhista

Des. Danilo Siqueira de Castro Faria foi o relator
Foto: Imprensa/TRT-MG

Nos termos do artigo 790, inciso IV, do Código de Processo Civil (CPC), são suscetíveis à execução os bens ‘‘do cônjuge ou companheiro, nos casos em que seus bens próprios ou de sua meação respondem pela dívida’’. Porém, no caso de recebimento de proventos decorrentes da morte do cônjuge devedor principal, não se trata de bem comum do casal, não sendo passível de penhora.

Nesse fundamento, os julgadores da Terceira Turma do Tribunal Regional do Trabalho da 3ª Região (TRT-3, Minas Gerais), por unanimidade, mantiveram decisão que determinou, numa execução trabalhista, o desbloqueio de valores penhorados sobre a pensão/aposentadoria recebida por viúva meeira de sócio falecido.

O colegiado entendeu que tais proventos são impenhoráveis, por não constituírem bem comum do casal, mas de natureza pessoal e particular da viúva.

Entenda o caso

O exequente (credor) interpôs recurso de agravo de petição (AP) contra decisão do juízo da Vara do Trabalho de Cataguases que afastou a penhora incidente sobre os proventos recebidos pela viúva de sócio da empresa executada.

O credor sustentou que, apesar do falecimento do devedor principal, a meeira teria se beneficiado da sua força e, por isso, deveria responder com seus bens e rendimentos pelo crédito trabalhista, de natureza alimentar.

Recurso

Ao analisar o agravo de petição (AP), o relator, desembargador Danilo Siqueira de Castro Faria, explicou que, no ‘‘caso do regime de bens de comunhão parcial, comunicam-se ditos bens, pelo que os de um cônjuge respondem pelas dívidas do outro que sobrevierem ao casal na constância do casamento, com algumas exceções, dentre as quais as que provenientes de atos ilícitos, salvo se revertidas em proveito do casal (arts. 1658 e 1659, IV, do CCB)’’.

Pensão da viúva X bem comum do casal

Entretanto, conforme esclareceu o desembargador, a norma legal não é aplicável ao caso, pois não se pode considerar bem comum do casal a pensão percebida pela viúva meeira após o falecimento do cônjuge – devedor principal no processo de execução trabalhista.

Na sentença, mantida pelo colegiado, foi ressaltado que a jurisprudência trabalhista admite a flexibilização da regra de impenhorabilidade de salários e proventos para satisfação de créditos trabalhistas. Mas salientou que essa possibilidade não se aplica à pensão recebida pela viúva meeira, por não integrar o patrimônio comum do casal, devido à sua natureza, origem e o fato de que passaram a ser recebidos após o falecimento do devedor principal.

Dessa forma, o colegiado negou provimento ao agravo, mantendo o desbloqueio da constrição e o reconhecimento da impenhorabilidade dos proventos recebidos pela viúva meeira, que, nesse caso, não podem quitar a dívida do sócio falecido. Com informações da Assessoria de Imprensa do TRT-3.

Clique aqui para ler o acórdão

0011599-38.2018.5.03.0052 (Cataguases-MG)