DIREITO À JUSTIÇA
TRT-SP vê abusividade em exigir renúncia a ações para adesão a plano de demissão voluntária

Exigir renúncia judicial como condição para adesão ao Programa de Desligamento Voluntário (PDV) é prática abusiva, que atenta contra a dignidade do trabalhador e o ordenamento jurídico vigente. Com esse entendimento, a 3ª Turma do Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo) confirmou sentença que declarou a nulidade da referida cláusula e manteve tutela de urgência concedida para garantir a inscrição do empregado no programa, sem sacrificar demandas judiciais preexistentes.

Na ação, a Companhia de Saneamento Básico do Estado de São Paulo (Sabesp) pleiteava a validade da cláusula do PDV-2025, alegando exercício legítimo do poder diretivo.

A empresa pública sustentou a legalidade do programa, argumentando não haver cláusula discriminatória, pois as negociações comportariam mútuas concessões, e as desvantagens advindas da renúncia a processo em curso seriam compensadas com vantagens estabelecidas na transação. Ainda segundo a empresa, nenhum empregado foi coagido a aderir ao programa de desligamento ou a desistir das ações ajuizadas.

Ao julgar o caso na origem, a 42ª Vara do Trabalho de São Paulo proibiu a reclamada de impedir o acesso do reclamante ao PDV, fundamentando que a exigência da renúncia ao direito de ação configura abuso do poder diretivo e afronta o princípio constitucional do amplo acesso à jurisdição.

No segundo grau, o acórdão do TRT-SP confirmou a sentença nesse aspecto e salientou que exigir renúncia prévia de direitos que poderiam ser pleiteados em juízo cria um obstáculo indevido ao exercício de uma garantia individual que não pode ser restringida por norma interna da empresa.

Segundo a relatora, juíza do trabalho Magda Cardoso Mateus Silva, a cláusula se demonstra discriminatória na medida em que institui requisitos ‘‘desproporcionais e injustificados’’ para o acesso ao benefício, o que viola os preceitos da Convenção nº 111 da Organização Internacional do Trabalho (OIT).

‘‘A autonomia da vontade coletiva, embora constitucionalmente garantida, não possui caráter absoluto e não pode se sobrepor a direitos absolutamente indisponíveis, como o da igualdade e do acesso à Justiça’’, afirmou a magistrada.

O processo segue com agravo de instrumento em recurso de revista (RR) no Tribunal Superior do Trabalho (TST).

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATSum 1001602-50.2025.5.02.0002 (São Paulo)
LIVRE ACORDO
Criptomoedas podem ser usadas para pagar obrigações contratuais entre particulares, decide STJ

Wikipédia

​A Terceira Turma do Superior Tribunal de Justiça (STJ) considerou válida cláusula contratual que prevê a utilização de criptomoedas para compra de bens em negócios jurídicos celebrados entre particulares. Para o colegiado, embora as criptomoedas não possam ser classificadas como moeda corrente, as partes podem, por livre acordo, estabelecer seu uso para cumprir obrigações contratuais.

‘‘A utilização de criptomoedas constitui um investimento de alto risco, tanto para quem adquire quanto para quem aliena. Esse fator deve ser levado em consideração na celebração de tais negócios jurídicos. A mera flutuação do valor da criptomoeda não invalida o negócio jurídico que prevê sua transferência’’, afirmou a relatora do recurso, ministra Nancy Andrighi.

A controvérsia teve origem em ação de rescisão contratual e nulidade de cláusulas contratuais que previam a transferência da criptomoeda Token I9COIN como parte do pagamento pela compra de um imóvel e de um carro. De acordo com a vendedora, o criptoativo utilizado nos negócios teria sido supervalorizado de forma fraudulenta e estaria vinculado a um esquema de pirâmide financeira.

TJSC rescindiu um dos contratos, mas manteve a validade do uso do criptoativo

Em segundo grau, o Tribunal de Justiça de Santa Catarina (TJSC) determinou a rescisão do contrato de compra e venda do imóvel por considerar que houve apenas o pagamento parcial do preço, porém manteve a validade do contrato relativo ao veículo.

No julgamento, a corte catarinense afastou a alegação de fraude e manteve a validade do criptoativo como forma de pagamento parcial ajustado entre as partes, apontando a falta de cautela da vendedora em avaliar previamente os riscos desse tipo de negócio.

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa TSE

No recurso dirigido ao STJ, a vendedora sustentou que deveria ser reconhecida a obrigação de realização dos pagamentos em moeda corrente e reiterou que o Token I9COIN não teria valor econômico apto a sustentar os negócios.

Sistema jurídico brasileiro não apenas reconhece, mas protege transações com criptoativos

A relatora do caso, ministra Nancy Andrighi, destacou que a Lei 14.478/2022 (Marco Legal dos Criptoativos), assegurou a regularidade dos ativos virtuais como representações digitais de valor que podem ser utilizados para a realização de pagamentos ou de investimentos.

A ministra também observou que, embora a criptomoeda seja uma espécie de criptoativo que pode desempenhar funções relacionadas ao pagamento, ela não se enquadra no conceito de moeda corrente, já que não possui curso forçado, como ocorre com o real. Apesar disso, ela reconheceu que não há impedimento para a sua utilização na aquisição de bens.

‘‘Inexistindo qualquer vedação legal, as transações envolvendo criptomoedas são válidas perante o sistema jurídico brasileiro. Na verdade, além de não existir vedação, o sistema já as reconhece e as protege’’, completou a relatora.

Riscos de flutuação do ativo digital são assumidos por todas as partes

De acordo com Nancy Andrighi, quando particulares acordam em utilizar criptomoedas para cumprir obrigações previstas em contratos, é importante compreendê-las como ativos digitais, não configurando dívida em dinheiro, conforme estabelecido pelo artigo 315 do Código Civil (CC).

Em seu voto, a ministra ponderou que a aceitação da criptomoeda é facultativa e que sua alta volatilidade – com significativas variações no poder de compra – deve ser considerada pelas partes ao celebrar contratos. ‘‘Ambas as partes correm o risco de aumento ou diminuição do valor por elas representado em reais’’, completou.

Ao negar provimento ao recurso especial da vendedora, a relatora reforçou que o TJSC foi claro ao determinar a rescisão do negócio relativo ao imóvel, com a devolução das moedas digitais aos compradores.

‘‘Uma vez desfeito o negócio e ordenado o retorno ao status quo ante, a recorrente sequer terá prejuízo com a aquisição de criptomoedas’’, concluiu. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2235558

VIA INADEQUADA
Ministra Cármen Lúcia rejeita ação contra novas regras para vale-alimentação e vale-refeição 

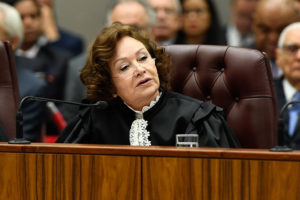
A ministra Cármen Lúcia, do Supremo Tribunal Federal (STF), rejeitou, sem análise do mérito, uma ação que questionava novas regras para empresas que operam vale-alimentação e vale-refeição no Programa de Alimentação do Trabalhador (PAT). A decisão tomada na Ação Direta de Inconstitucionalidade (ADI) 7962, considerando que eventual violação à Constituição seria indireta, o que afastou o cabimento da ADI.
Na ação, a Associação Brasileira das Empresas de Benefícios ao Trabalhador (ABBT) alegou, entre outros pontos, que o Decreto 12.712/2025 teria criado, sem aprovação do Congresso Nacional, novas obrigações que afetam diretamente a forma como os benefícios são oferecidos e administrados.

Infraconstitucional 

No entanto, para a ministra Cármen Lúcia, antes de decidir se o Poder Executivo ultrapassou os limites de sua competência regulamentar, seria necessário verificar o que autorizam as Leis 6.321/1976 (que instituiu o PAT) e 14.442/2022 (que alterou a anterior).

Segundo a relatora, seria necessário primeiro comparar o decreto com essas leis para só então verificar se houve violação à Constituição. Como esse exame envolve a interpretação de legislação infraconstitucional, eventual inconstitucionalidade seria indireta ou reflexa, hipóteses que não podem ser comprovadas na ADI.

A ministra lembrou ainda que o STF já introduziu o mesmo entendimento em outras ações contra normas relacionadas ao PAT. Com informações de Cezar Camilo, da Assessoria de Imprensa do STF.

ADI 7962

Leia a íntegra da decisão 


BENS DIGITAIS
Milhas e pontos de programas de fidelidade podem ser penhorados para pagar dívidas

Reprodução/ATRNP

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que milhas aéreas e outros pontos acumulados em programas de fidelidade podem ser penhorados para o pagamento de dívidas quando tiverem valor econômico mensurável. Segundo o colegiado, esses créditos são bens digitais, integram o patrimônio do devedor e, em regra, podem responder por suas obrigações.

A possibilidade de penhora não é automaticamente afastada pelo fato de o regulamento do programa prever que os pontos são pessoais e intransferíveis. De acordo com o julgamento, a viabilidade e a forma de efetivar a penhora deverão ser analisadas caso a caso, levando em consideração as características do programa e as soluções que possam ser adotadas no processo de execução.

‘‘Os pontos decorrentes de programas de fidelidade, quando dotados de economicidade e avaliáveis em pecúnia, são bens digitais que integram o patrimônio do devedor. Nos termos do artigo 789, do Código de Processo Civil (CPC), podem fazer frente a eventual execução’’, destacou a relatora, ministra Nancy Andrighi.

Pontos com valor econômico integram patrimônio do devedor

O caso teve origem em uma execução de título extrajudicial. Depois de não localizar outros bens do devedor, a empresa credora pediu que operadoras de cartão de crédito e programas de fidelidade de companhias aéreas fossem oficiados para informar a existência de pontos em seu nome.

O pedido foi negado pelas instâncias ordinárias. Entre outros fundamentos, o Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) considerou que os programas poderiam estabelecer o caráter pessoal e intransferível dos pontos e que a empresa não havia apresentado os regulamentos dos programas nos quais pretendia localizar os créditos.

Ministra Nancy Andrighi foi a rekatora
Foto: Lucas Pricken/STJ

Ao analisar o recurso da empresa credora, Nancy Andrighi destacou que o direito das execuções deve se adaptar às novas formas de aquisição, armazenamento e investimento do patrimônio. Conforme explicou, o artigo 789 do CPC estabelece que ‘‘o devedor responde com todos os seus bens presentes e futuros para o cumprimento das obrigações’’, ressalvadas as restrições estabelecidas em lei. Para a relatora, não há impedimento legal, em regra, à penhora de pontos de fidelidade dotados de valor econômico.

Intransferibilidade não significa impenhorabilidade automática

O colegiado também analisou os efeitos das cláusulas que impedem a transferência de milhas e pontos. Embora o STJ reconheça a validade dessas restrições na relação entre os programas de fidelidade e seus clientes, a intransferibilidade, por si só, não torna os pontos automaticamente impenhoráveis.

Segundo Nancy Andrighi, a efetivação da penhora de pontos intransferíveis pode apresentar dificuldades práticas e deve ser analisada conforme as características de cada programa, de forma a não ocasionar um ônus à empresa emissora dos pontos, terceira parte que nenhuma relação tem com a dívida executada.

Entre as possibilidades mencionadas no julgamento estão a recompra dos pontos pela própria empresa emitente, caso haja interesse, ou o bloqueio do saldo sem transferência para terceiros, impossibilitando o uso pelo executado, como medida coercitiva para o pagamento de dívida.

O julgamento definiu ainda que, uma vez bloqueados os pontos, seu prazo de expiração deve ficar suspenso enquanto durar a penhora, cabendo ao juízo determinar ao fornecedor a manutenção do saldo. A medida busca evitar que os pontos vençam durante o processo e que a constrição perca sua utilidade.

‘‘Por tudo isso, a viabilidade e a efetividade da penhora de pontos de fidelidade dependerão tanto das regras de cada programa de fidelidade quanto das práticas forenses que serão aplicadas, devendo ser avaliada casuisticamente’’, explicou.

Credor deve indicar os programas a serem consultados

No caso julgado, porém, o pedido da empresa credora foi considerado genérico, pois não indicou quais fornecedores deveriam ser oficiados. A Terceira Turma determinou, por isso, o retorno do processo à origem para que a empresa especifique os programas nos quais pretende pesquisar a existência de pontos e, a partir daí, seja avaliada a possibilidade de penhora.

‘‘A ausência de especificação impede que sejam avaliados os regulamentos internos de cada fornecedor, para verificar a eventual transmissibilidade dos pontos. Embora corriqueira, a cláusula de intransmissibilidade não pode ser presumida para todos os programas de fidelidade, como fez o tribunal de origem’’, concluiu a relatora ao dar parcial provimento ao recurso especial. Com informações da Assessoria de Imprensa do STJ.

Leia aqui o acórdão do REsp 2.198.485

REsp 2198485

HABEAS CORPUS
TJPR fulmina ação penal contra homem que nunca fez parte de empresa acusada de sonegação fiscal

Por Jomar Martins (jomar@painelderiscos.com.br)
Se uma pessoa não tem obrigação tributária com o fisco, é juridicamente impossível responsabilizá-la na esfera penal pelo não recolhimento de impostos devido por empresa da qual jamais fez parte. Desse modo, o prosseguimento da ação penal constitui manifesto constrangimento ilegal.

A conclusão é da 2ª Câmara Criminal do Tribunal de Justiça do Paraná (TJPR), ao confirmar liminar concedida em habeas corpus (HC) pela 2ª Vara Criminal da Comarca de Foz do Iguaçu a um homem denunciado pelo Ministério Público estadual (MPPR) por sonegação fiscal, ‘‘por manifesta ausência de justa causa’’.

Tal como o juízo de origem, os desembargadores do colegiado não encontraram ‘‘suporte mínimo’’ para imputar ao ‘‘paciente’’ – termo jurídico para quem sofre ou está ameaçado de sofrer coação ilegal em sua liberdade – responsabilidade penal pelos fatos narrados na denúncia. Por isso, concederam a ordem para o trancamento definitivo da ação penal na origem.

Alteração contratual fraudulenta

O relator do HC no TJ paranaense, desembargador Luís Carlos Xavier, esclareceu que a imputação teve como pressuposto essencial a condição de sócio-administrador ou responsável tributário da empresa Ramatex Comércio de Alimentos Ltda., já extinta. Somente a partir desse vínculo é que seria possível atribuir ao ‘‘paciente’’, em tese, poder de gestão, domínio sobre a escrituração fiscal e responsabilidade penal pela supressão ou redução de tributos.

Ocorre que tal premissa – discorreu no acórdão – foi desconstituída por prova documental pré-constituída, idônea e já apreciada pela Justiça. As provas mostram que o nome do denunciado foi inserido no quadro societário da empresa por meio de alteração contratual fraudulenta, ocorrida após o extravio de seus documentos pessoais em 2002. O Setor Técnico-Científico da Polícia Federal (PF) concluiu pela inautenticidade da assinatura do contrato.

‘‘Além disso, a inexistência de vínculo societário e de relação jurídico-tributária entre o paciente e o Estado do Paraná foi reconhecida judicialmente nos autos da ação declaratória nº 0022802 75.2023.8.16.0030, com confirmação pela 3ª Câmara Cível deste Tribunal e trânsito em julgado’’, complementou o relator.

Naquele processo – discorreu –, ficou claro que o ‘‘paciente’’ jamais foi sócio da empresa Ramatex Comércio de Alimentos Ltda. e que a falsificação da assinatura em alteração contratual justificava a sua exclusão do polo passivo da execução fiscal relacionada ao mesmo auto de infração que embasa a ação penal originária.

‘‘Se o paciente não integrou validamente o quadro societário, não exerceu administração da pessoa jurídica e não mantinha relação jurídico-tributária com o débito discutido, falta lastro mínimo para lhe imputar responsabilidade penal pelos fatos descritos na denúncia’’, fulminou no acórdão o desembargador-relator, voto seguido à unanimidade pelos seus pares.

Clique aqui para ler o acórdão

Ação Penal 0020086-27.2013.8.16.0030 (Foz do Iguaçu-PR)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br