REPETITIVOS
Desconsideração da personalidade jurídica exige comprovação de abuso, define STJ

​

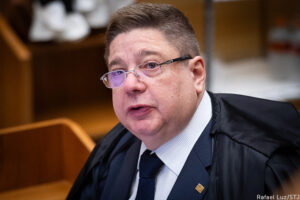
Ministro Raul Araújo foi o relator
Foto: Rafael Luz/STJ

Em julgamento sob o rito dos repetitivos (Tema 1.210), a Segunda Seção do Superior Tribunal de Justiça (STJ) fixou a tese de que ‘‘nas relações jurídicas de direito civil e empresarial, a desconsideração da personalidade jurídica requer a efetiva comprovação de abuso da personalidade jurídica, caracterizado por desvio de finalidade ou por confusão patrimonial, nos termos exigidos pelo artigo 50 do Código Civil (Teoria Maior), sendo insuficiente a mera inexistência de bens penhoráveis e/ou de encerramento irregular das atividades da sociedade empresária’’.

Em seu voto, o relator do repetitivo, ministro Raul Araújo, destacou que a desconsideração da personalidade jurídica é medida excepcional e depende de prova robusta específica da prática de abuso. Segundo ele, a aplicação dessa técnica requer a demonstração de que a pessoa jurídica foi utilizada como escudo para a práticas ilícitas, por meio de desvio de finalidade ou confusão patrimonial.​​​​​​​​​

​Inexistência de bens penhoráveis ou encerramento irregular não justificam a medida

O ministro explicou que o artigo 50 do Código Civil adotou a Teoria Maior como regra geral para a aplicação da desconsideração da personalidade jurídica, tendo sido especificado no próprio dispositivo alguns critérios para a sua incidência. ‘‘Se, por um lado, o direito protege o instituto da personalidade jurídica, por outro, combate o seu abuso, desconsiderando-a’’, afirmou.

Ao analisar a jurisprudência da corte, Raul Araújo observou que o STJ já tem consolidado o entendimento de que a mera inexistência de bens penhoráveis e o encerramento irregular das atividades da empresa, por si sós, não configuram abuso da personalidade jurídica nem autorizam a aplicação do instituto da desconsideração.

Por outro lado, o relator reconheceu que é possível aplicar a medida quando a dissolução ou a inatividade irregular da sociedade tiver a finalidade de fraudar a lei, mediante o desvio de finalidade institucional ou confusão patrimonial. Com informações da Assessoria de Imprensa do STJ.

Leia o acórdão no REsp 1.873.187

REsp 1873187

REsp 1873811


SUB-ROGAÇÃO
STF considera inconstitucional cobrança de contribuição ao Funrural de produtores rurais antes de 2018

Foto: Gustavo Moreno/STF

O Supremo Tribunal Federal (STF) considerou inconstitucional a contribuição de produtores rurais pessoa física para o Fundo de Assistência ao Trabalhador Rural (Funrural) no período anterior a 1º de janeiro de 2018. A inconstitucionalidade se aplica também à regra que obrigava empresas compradoras de produtos rurais a recolher a contribuição ao fundo em nome dos produtores (sub-rogação – substituição numa relação de direito).

A decisão foi tomada na quinta-feira (15/10), na conclusão do julgamento da Ação Direta de Inconstitucionalidade (ADI) 4395.

A decisão reconheceu, contudo, que, após a Lei 13.606/2018, o cálculo da contribuição previdenciária devida pelo empregador rural pessoa física calculada sobre a receita bruta da comercialização da produção, em substituição à contribuição sobre a folha de pagamentos, passou a ser constitucional, assim como a regra que obriga as empresas compradoras a recolherem a contribuição. Os valores financiam a seguridade social, que inclui o pagamento de aposentadorias e outros direitos dos trabalhadores rurais.

Entenda o julgamento 

O caso começou a ser examinado em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, votou pela constitucionalidade tanto da contribuição calculada sobre a receita bruta da produção do empregador rural pessoa física quanto da regra que atribuía às empresas compradoras a responsabilidade pelo recolhimento. Esse entendimento foi acompanhado pela ministra Cármen Lúcia e pelos ministros Alexandre de Moraes, Luiz Fux e Luís Roberto Barroso (aposentado).

O ministro Edson Fachin foi o primeiro a abrir divergência para considerar a sub-rogação inconstitucional. O entendimento do presidente do STF foi acompanhado pela ministra Rosa Weber e pelos ministros Ricardo Lewandowski, Celso de Mello e Marco Aurélio (todos aposentados). Toffoli aderiu a essa corrente na quinta-feira, compondo a maioria. O julgamento foi então suspenso para proclamação do resultado em sessão presencial.

Na quinta-feira, Toffoli reajustou seu entendimento e apresentou um ‘‘voto médio’’; ou seja, intermediário entre a posição do relator e a divergência. Por essa razão, ele redigirá o acórdão, documento que reúne os fundamentos e a conclusão do julgamento.

Voto médio

Para Toffoli, a sub-rogação viola o princípio constitucional da legalidade tributária, segundo o qual a lei deve definir os elementos necessários à cobrança de um tributo, como a alíquota e a base de cálculo. Segundo o ministro, a Lei 10.256/2001, que restabeleceu a contribuição devida pelo empregador rural pessoa física, não definiu todos esses elementos.

O ministro também apontou desigualdade no tratamento tributário entre produtores rurais e urbanos e o risco de cobrança duplicada sobre o produtor rural. Por isso, entendeu que não seria possível utilizar as regras previstas para outra categoria de contribuinte para justificar a transferência da responsabilidade pelo recolhimento às empresas compradoras.

Mudança em 2018

A data de corte definida pelo STF está relacionada à edição da Lei 13.606/2018, que modificou as regras de contribuição previdenciária rural. A norma instituiu o Programa de Regularização Tributária Rural (PRR), que possibilitou a regularização de débitos do Funrural, inclusive por empresas responsáveis pelo recolhimento da contribuição por sub-rogação.

Outro ponto que a norma passou a prever envolve a fixação da alíquota para o recolhimento do tributo. Segundo a lei de 2018, a contribuição do produtor rural pessoa física é de 1,2% da receita bruta proveniente da comercialização de sua produção ou da folha de pagamento de seus empregados.

Com isso, o Plenário considerou que a mudança na legislação alterou o cenário jurídico a partir de 1º de janeiro de 2018, quando a nova regra entrou em vigor. Assim, o reconhecimento da inconstitucionalidade se limita ao período anterior a essa data.

Efeitos da decisão

No entanto, o colegiado não analisou os limites aos efeitos da decisão. A expectativa é de que a eventual apresentação de recurso (embargos de declaração) permitirá que o Plenário examine esse ponto com mais detalhes, inclusive diante das mudanças na composição da Corte desde o início do julgamento.

A análise também permitirá que os atuais integrantes do Tribunal que não participaram da votação original se manifestem sobre os efeitos da decisão. Até que o STF defina essa questão, as consequências para cobranças anteriores, parcelamentos e processos judiciais dependerão do resultado dos embargos e das particularidades de cada caso. Com informações de Gustavo Aguiar, da Assessoria de Imprensa do STF. 

ADI 4395

CARGAS PERIGOSAS
Despesas com gerenciamento de riscos são insumos que dão direito a crédito de PIS/Cofins

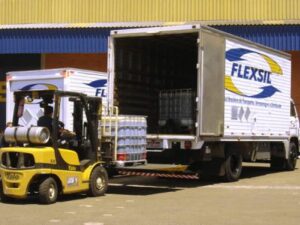
Divulgação

Por Jomar Martins (jomar@painelderiscos.com.br)

As despesas operacionais com gerenciamento de risco, em especial o rastreamento de veículos e cargas, devem ser consideradas insumos para fins de creditamento de PIS/Cofins, decidiu, por maioria, a 1ª Turma do Tribunal Regional Federal da 4ª Região (TRF-4), com sede em Porto Alegre.

O acórdão reforma decisão colegiada anterior – em juízo de retratação – para reconhecer o direito da empresa Flexsil Sistema Sul Brasileiro de Transportes, Armazenagens e Distribuição Ltda., com sede em Cachoeirinha (RS), ao creditamento de PIS/Cofins sobre as despesas com seguros. A empresa é especializada no transporte de cargas químicas e produtos perigosos, com frota rastreada e monitorada em tempo real.

A desembargadora Luciane Amaral Corrêa Münch, voto vencedor nesse julgamento, destacou que a empresa pediu a adjudicação (ato jurídico pelo qual a propriedade de um bem é transferida por decisão judicial, administrativa ou reconhecimento legal) de créditos escriturais dessas contribuições sociais sobre todos os gastos de seguros e com medidas de gerenciamento de risco – em especial com o rastreamento de veículos e cargas.

Estes gastos, segundo a julgadora, são essenciais ou relevantes para a atividade de serviços logísticos da empresa autora do mandado de segurança, que inclui transporte, distribuição e armazenagem de mercadorias, conforme o conceito de insumo firmado pelo Superior Tribunal de Justiça (STJ).

Clique aqui para ler o acórdão

Apelação 5021351-49.2011.4.04.7100/RS


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br

CELULAR AO VOLANTE
Piloto de navio tem justa causa confirmada após colidir com outra embarcação e causar prejuízo de R$ 1,25 milhão

Reprodução Guarita S/A

Despedido por justa causa após colidir com outra embarcação, um piloto da Navegação Guarita S/A teve a penalidade confirmada pela 4ª Turma do Tribunal Regional do Trabalho da 4ª Região (TRT-4, Rio Grande do Sul). A decisão, por unanimidade, manteve a sentença da juíza Carolina Toaldo Duarte da Silva Firpo, da 1ª Vara do Trabalho de Rio Grande.

No processo, o trabalhador afirmou que a colisão ocorreu porque a outra embarcação estava parada em local irregular, que havia muito vento na noite do acidente e que os equipamentos de navegação não estavam funcionando. Também alegou que a despedida por justa causa não seria válida por desrespeitar o requisito da imediatidade – a penalidade foi aplicada oito dias após o acidente, quando o navio chegou ao destino.

O prejuízo causado ultrapassou R$ 1,25 milhão. A despedida teve como fundamento o artigo 482, alínea ‘‘e’’, da CLT (desídia). A perícia realizada pela autoridade marítima constatou que o piloto foi negligente ao deixar de usar o radar e o binóculo disponíveis. O documento também apontou que o piloto confundiu as luzes da embarcação com as luzes terrestres da cidade de São José do Norte.

Ao contrário do alegado pelo autor da ação, também foi comprovado que a outra embarcação estava em local regular. Uma testemunha afirmou que o barco não tinha excesso de carga e que as condições climáticas estavam normais, igualmente contrariando as alegações do piloto.

Na sentença, a magistrada explicou que, via de regra, a desídia não se configura com a prática de um ato isolado, mas por uma série de atos faltosos de menor gravidade. A gravidade da falta é percebida porque o comportamento negligente do trabalhador costuma ser habitual. No entanto, excepcionalmente, a desídia pode ser configurada por um único ato.

‘‘Na espécie, portanto, tendo restado inequívoca a imprudência /negligência do reclamante e a gravidade da falta – tanto em razão do risco a que expôs os tripulantes de ambas as embarcações como, ainda, em razão do sensível prejuízo experimentado pela empregadora –, não há como ser afastada a justa causa que lhe foi aplicada”, salientou a juíza Carolina.

A magistrada também afastou a tese defendida pelo autor da ação de que a penalidade não teria sido aplicada de forma imediata (requisito de validade da despedida por justa causa), pois a despedida ocorreu oito dias após o acidente. A juíza considerou o prazo necessário à apuração do caso pelas autoridades marítimas, bem como o fato de que a tripulação continuou embarcada.

Recurso ordinário

O piloto recorreu ao TRT-RS, mas não teve êxito. A partir das provas, a relatora do acórdão, juíza convocada Cacilda Ribeiro Isaacsson, confirmou que a ruptura contratual por justa causa é legítima quando comprovadas a negligência e a imprudência do empregado na condução de embarcação.

‘‘A gravidade da conduta do reclamante, que agiu com manifesta imprudência ao utilizar o celular pessoal durante a pilotagem noturna de uma embarcação de grande porte carregada com 86 contêineres, resultando em colisão de grandes proporções, autoriza a aplicação direta da penalidade máxima da justa causa, sendo prescindível a gradação prévia de penas disciplinares. Ainda que o celular fosse ferramenta de comunicação, o uso durante a manobra crítica noturna, em substituição aos equipamentos de bordo, permanece configurando negligência grave’’, ressaltou a relatora.

Os desembargadores André Reverbel Fernandes e João Paulo Lucena também participaram do julgamento.

Ainda cabe recurso da decisão. Redação Painel de Riscos com informações de Sâmia de Christo Garcia, da Secretaria de Comunicação Social (Secom) do TRT-4.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0020095-69.2025.5.04.0121 (Rio Grande-RS)

REPETITIVOS
Redução de multa por dificultar fiscalização de cargas não atinge infrações anteriores à nova norma da ANTT

Made with AI – ANATC

​Sob o rito dos recursos repetitivos (Tema 1.327), a Primeira Seção do Superior Tribunal de Justiça (STJ) alinhou sua jurisprudência à do Supremo Tribunal Federal (STF) e fixou duas teses sobre a irretroatividade de sanção administrativa mais branda após edição de nova norma pela Agência Nacional dos Transportes Terrestres (ANTT). As teses são as seguintes:

1) A sanção administrativa prevista na Resolução da ANTT 5.847/2019, ainda que mais benéfica ao infrator, não retroage para incidir sobre condutas e sanções aplicadas regularmente à luz da norma vigente à época dos fatos.

2) A penalidade administrativa deve se basear pelo princípio do tempus regit actum, salvo se houver previsão legal, específica e expressa, autorizativa de aplicação do normativo mais benéfico posterior às condutas pretéritas.

Para o relator do repetitivo, ministro Paulo Sérgio Domingues, permitir que uma sanção administrativa aplicada de acordo com a norma vigente à época seja posteriormente reduzida sempre que surgir uma regra mais branda comprometeria a função preventiva das penalidades.
Ministro Paulo Sérgio Domingues, o relator Foto: Rafael Luz/STJ

‘‘A estabilidade da sanção aplicada ao tempo da conduta é, nessa perspectiva, condição de eficácia do próprio sistema regulatório, cuja missão de tutela de bens jurídicos coletivos depende da credibilidade e da previsibilidade de suas reprimendas’’, afirmou.

Com a fixação das teses, poderão voltar a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos à espera da definição do precedente qualificado.

Nos recursos representativos da controvérsia, a ANTT recorreu de decisões que reduziram o valor de multas aplicadas pela agência reguladora com base na aplicação retroativa de uma alteração da Resolução 5.847/2019. O normativo modificou a Resolução 4.799/2015 e diminuiu de R$ 5 mil para R$ 550 o valor da sanção para o infrator que obstruir ou dificultar a fiscalização durante o transporte rodoviário de cargas.

Sistema penal e sistema administrativo sancionador são distintos

Para o ministro, a regra da irretroatividade protege a segurança jurídica e a confiança nas normas vigentes. ‘‘Assegura ao cidadão que os atos praticados em conformidade com a ordem vigente não serão desconstituídos por normas supervenientes, e, à administração, que os atos regularmente editados subsistirão como manifestações válidas do poder que lhes deu origem’’, disse.

Paulo Sérgio Domingues explicou que o artigo 5º, inciso XL, da Constituição Federal – conforme o qual a lei penal não retroagirá, salvo para beneficiar o réu – não estabelece uma regra geral para todo o poder punitivo do Estado. Trata-se, segundo ele, de uma garantia específica do Direito Penal.

De acordo com o relator, o Direito Penal envolve a possibilidade de restrição da liberdade e, por isso, conta com a intensificação de garantias, entre elas a retroatividade da lei mais benéfica. Já o Direito Administrativo sancionador regula condutas relacionadas à organização da vida social e econômica e aplica sanções patrimoniais ou restritivas de atividades, sem envolver privação da liberdade.

O ministro também citou o entendimento do STF no Tema 1.199 – firmado em análise da nova Lei de Improbidade Administrativa –, o qual considera o Direito Penal e o Direito Administrativo sancionador sistemas distintos. Apesar disso, Domingues lembrou que há um núcleo mínimo de garantias do Direito Penal que se aplica ao campo do Direito Administrativo, como a legalidade, a tipicidade da infração e da sanção, o devido processo legal, a ampla defesa, entre outros.

Retroatividade da norma mais benéfica precisa estar prevista em lei

Na visão do relator, a retroatividade da lei favorável não encontra no Direito Administrativo sancionador o mesmo pressuposto que a justifica no Direito Penal, o qual está ligado à proteção da liberdade individual.

Para Domingues, não é possível aplicar por analogia a regra penal ao Direito Administrativo. Segundo ele, a analogia somente é cabível quando há lacuna legislativa e identidade jurídica entre as situações. Porém, no caso do Direito Administrativo, o ministro observou que há disciplina normativa completa que estabelece a regra da irretroatividade da lei e a aplicação da norma vigente no momento da conduta.

Destaca-se, ainda, que o princípio da legalidade tem aplicação em duas direções no Direito Administrativo sancionador: é necessária lei para estabelecer a punição e lei para autorizar sua aplicação retroativa. O ministro realçou que o legislador previu expressamente a possibilidade de retroatividade em áreas específicas, como no Direito Penal e no Direito Tributário.

Por fim, o relator salientou que o STJ já havia admitido, em julgamentos anteriores, a aplicação retroativa de norma administrativa mais benéfica. Contudo, ele ressaltou que essa interpretação foi alterada diante do precedente vinculante julgado pelo STF. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão no REsp 2.175.768

REsp 2175768

REsp 2175767