PRINCÍPIO DA TERRITORIALIDADE
Sem registro em todas as Juntas Comerciais, nome de empresa não tem proteção nacional, decide TJSC
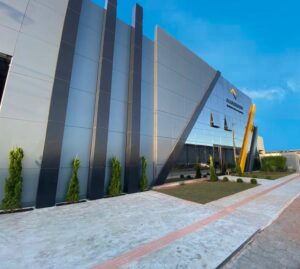
Fachada da Aluminato em Tijucas (SC)

Por Jomar Martins (jomar@painelderiscos.com.br)

A proteção ao nome empresarial é territorialmente limitada à unidade federativa do registro, e a atuação das empresas em estados distintos afasta o risco concreto de confusão ou desvio de clientela.

Por isso, a 6ª Câmara de Direito Comercial do Tribunal de Justiça de Santa Catarina (TJSC) manteve sentença que julgou improcedente o pedido de retirada de uma expressão registrada no Instituto Nacional da Propriedade Industrial (Inpi), feito por empresa catarinense, do nome registral de uma empresa baiana – ambas operando no mesmo nicho de mercado.

Para os julgadores, a proteção do nome empresarial está ligada ao estado no qual a empresa atua. Caso a pessoa jurídica tenha a pretensão de possuir exclusividade em âmbito nacional de tal denominação deve realizar o registro em cada Junta Comercial do país.

‘‘De fato, não houve efetivo uso da marca mista ‘aluminato’ registrada pela autora, mas apenas menção ao termo ‘aluminato’ no nome empresarial anteriormente adotado pela ré, razão pela qual o pedido da autora para que a ré se abstenha do uso da marca registrada sob o n. 825338727, perante o Instituto Nacional da Propriedade Industrial, não merece prosperar’’, definiu o relator que negou a apelação, desembargador Antônio Zoldan da Veiga.
Des. Antônio Zoldan da Veiga, o relator

Duas empresas com o mesmo nome no mesmo mercado

Tudo começa quando a Aluminato Esquadrias de Alumínio Eireli, sediada em Tijucas (SC), vai à Justiça para impedir que a Aluminato Esquadrias de Alumínio Ltda., com sede em Salvador (BA), continue utilizando a marca registrada ‘‘aluminato’’ no seu nome registral. O argumento central da autora da ação de obrigação de fazer, com pedido de tutela de urgência, parecia óbvio: tinha o registro da marca no Inpi e sofria concorrência desleal no mesmo segmento de mercado.

Os advogados da autora, então, enviaram um pedido formal de abstenção de uso da marca, feito por notificação extrajudicial. A estratégia amigável não deu certo. As notificações retornavam sob a situação de ‘‘carteiro não atendido/ausente’’, acendendo o alerta de que a ré tivesse dado baixa clandestinamente em seu negócio.

A similaridade dos nomes empresariais, no entanto, trazia consequências mais graves. A partir de fevereiro de 2016, a empresa catarinense passaria a receber cobranças, sendo impedida de realizar negociações em razão da existência de ‘‘dívidas protestadas e débitos judicializados’’ estimados na casa de meio milhão de reais – cuja origem desconhecia completamente.

Como a autora vinha solucionando o problema com as instituições financeiras, não pleiteou judicialmente qualquer medida inibitória, de início. Contudo, em 21 de junho de 2021, em negociações com a empresa MR Brasil Comércio de Ferragens Eireli, de São Paulo, acabou confundida novamente com a ré pelo Banco Daycoval. Aí, partiu para a judicialização, para se proteger juridicamente.

Prazo para alteração do nome empresarial

A 2ª Vara Cível da Comarca de Tijucas (SC) concedeu liminar para impedir que a empresa baiana continuasse ostentando a expressão ‘‘aluminato’’ na sua razão social, no seu nome empresarial e em suas publicações. E mais: deu 45 dias de prazo para comprovar a alteração do contrato social, sob pena de multa diária no valor de R$ 500,00.

A juíza Janiara Maldaner Corbetta, numa rápida pesquisa no buscador Google, verificou a existência de mais de 15 reclamatórias trabalhistas ajuizadas contra a ré na Bahia, indício de possível afronta à legislação trabalhista e dificuldades financeiras. Numa leitura superficial – sem ater-se ao número do CNPJ e do endereço –, alertou, qualquer pessoa que realizasse a consulta poderia ser induzida a acreditar que se trata de única empresa. Afinal, o sistema de busca não faz a distinção entre ambas.

‘‘É o que se verifica no documento acostado ao Ev. 9, pois houve inconteste confusão pelo funcionário da instituição financeira [Banco Daycoval] em razão do nome da empresa’’, anotou no despacho liminar, proferido em 28 de julho de 2021.

Sentença de improcedência

Posteriormente, na sequência do processo, a ré informava ao juízo da 2ª Vara Cível o cumprimento da determinação de alteração de contrato na Junta Comercial – ocorrida em 13 de setembro de 2021 –, passando a chamar-se Alu Montagens de Alumínio Ltda. No banco de dados da Serasa Experian, a ‘‘nova’’ empresa, no entanto, não deixou de anunciar o nome comercial fantasia: Aluminato Esquadrias.

No julgamento de mérito, ocorrido dia 31 de março de 2022, o juízo julgou totalmente improcedentes os pedidos embutidos na petição inicial, entendendo que não só não houve violação marca registrada como era possível ostentar a mesma expressão em outro estado da federação.

Para a juíza Monike Silva Póvoas Nogueira, tudo não passou de razões sociais similares registradas em Juntas Comerciais diferentes, sem que a autora tivesse garantido a exclusividade do nome, também, no estado da Bahia.

‘‘À guisa de conclusão, […], não havia proteção do nome empresarial em todos os Estados da federação, a ré estava apenas utilizando o termo ‘aluminato’ em seu nome empresarial, sem realmente copiar aspectos gráficos e visuais da marca registrada como ‘mista’ no Inpi. Portanto, sem evidências de sua má-fé, tanto é que concordou em alterar sua razão social’’, anotou na sentença.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

Clique aqui para ler o despacho liminar

5002710-08.2021.8.24.0072 (Tijucas-SC)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br
REPERCUSSÃO GERAL
STF decide que ISS não integra base de cálculo do PIS e da Cofins

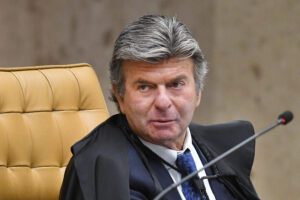
Ministro Luiz Fux desempatou o julgamento
Foto: Carlos Moura/STF

O Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins, contribuições federais destinadas ao financiamento da seguridade social.

A decisão foi tomada na quarta-feira (21/10), no julgamento do Recurso Extraordinário (RE) 592616, com repercussão geral reconhecida (Tema 118). A tese fixada pelo Supremo deverá ser aplicada aos demais casos semelhantes na Justiça.

Para a maioria do colegiado, o valor correspondente ao ISS (tributo de competência municipal) não constitui receita nem faturamento da empresa prestadora de serviços. Portanto, não integra a base de cálculo das contribuições.

No caso, a Viação Alvorada Ltda., de Viamão (RS), questionava decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que havia admitido a inclusão do ISS na base de cálculo do PIS e da Cofins. No STF, a empresa sustentou que o tributo não integra seu patrimônio e citou o entendimento da Corte sobre a exclusão do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da base de cálculo dessas contribuições.

O exame do recurso começou em 2020, em sessão virtual, foi retomado em agosto de 2024, no Plenário físico, e terminou na quarta-feira (21/10). O ministro Luiz Fux desempatou o julgamento, ao acompanhar o voto do relator, ministro Celso de Mello (aposentado).

Recurso transitório

Para Fux, faturamento e receita não se confundem com ingressos financeiros transitórios. Segundo ele, considerar todo e qualquer ingresso de recursos como fato gerador ou base de cálculo do PIS e da Cofins apagaria as distinções essenciais entre esses conceitos e ampliaria indevidamente o alcance constitucional das contribuições.

Na avaliação do ministro, o valor correspondente ao ISS não representa acréscimo patrimonial definitivo para a empresa prestadora, mas ao município titular da competência tributária. Por essa razão, esse montante não pode ser considerado faturamento ou receita da empresa e, consequentemente, não deve integrar a base de cálculo.

Além do relator e de Fux, votaram no mesmo sentido as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado) e André Mendonça.

Patrimônio

Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado). Para essa corrente, o ISS integra a base de cálculo das contribuições.

O colegiado não analisou a possibilidade de modular os efeitos da decisão. Esse ponto poderá ser examinado pelo Plenário caso seja apresentado recurso (embargos de declaração).

Tese 

A tese de repercussão geral fixada foi a seguinte:

O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98). 

Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 

(RE) 592616

PENDÊNCIAS DOCUMENTAIS
Justiça autoriza processamento de recuperação judicial do Grupo Casas Bahia

A 2ª Vara de Falências e Recuperações Judiciais da Comarca de São Paulo deferiu, na quarta-feira (21/10), o processamento da recuperação judicial do Grupo Casas Bahia e de outras nove empresas, em consolidação processual.
A juíza Tainá Maria Leonardo de Oliveira considerou atendidos os requisitos legais para o início do procedimento. As pendências documentais foram classificadas como pontuais, e a magistrada determinou que a documentação apontada como faltante ou incompleta no laudo seja complementada em 30 dias, sob pena de revogação da decisão.

A juíza ainda destacou que esta fase se destina à análise dos requisitos legais e da regularidade dos documentos, sem exame aprofundado da viabilidade econômica das empresas nem antecipação da deliberação dos credores sobre o plano de recuperação. ‘‘O procedimento deve ser orientado pela preservação da empresa viável e pelo tratamento paritário dos credores’’, afirmou.

A decisão manteve o stay period anteriormente deferido, que suspende ações e execuções contra as empresas, com as ressalvas previstas em lei, como as execuções fiscais. Foi nomeado administrador judicial no processo, a quem os pedidos de habilitação, e as divergências de crédito deverão ser apresentados.

Além disso, as recuperandas e o administrador judicial deverão apresentar, em 15 dias, planilha com informações sobre os depósitos recursais em processos trabalhistas. Em seguida, serão expedidos ofícios às Presidências dos 24 Tribunais Regionais do Trabalho (TRTs), solicitando cooperação judiciária para que esses valores sejam colocados à disposição do juízo da recuperação, em conta judicial vinculada ao processo. Com informações da Comunicação Social do Tribunal de Justiça de São Paulo (TJSP).

4152930-18.2026.8.26.0100 (São Paulo)

SERVIÇOS DE SAÚDE
STF forma maioria para rever, com repercussão geral, a equiparação da Tabela SUS à Tunep

Foto: Marcelo Casal/Agência Brasil

*Por Maricí Giannico e Maria Vitória Morais Antunes

O Supremo Tribunal Federal (STF) formou maioria para reconhecer a repercussão geral da controvérsia sobre a revisão judicial dos valores pagos a hospitais privados que prestam serviços complementares ao Sistema Único de Saúde (SUS), mediante a equiparação da Tabela SUS à Tabela Única Nacional de Equivalência de Procedimentos (Tunep). A matéria é discutida no Recurso Extraordinário 1.612.904, de relatoria do ministro Gilmar Mendes, e deu origem ao Tema 1.491 da repercussão geral.

O julgamento teve início no Plenário Virtual em 9 de outubro de 2026 e terminou em 19 de outubro de 2026. Acompanharam o relator os ministros Alexandre de Moraes, Flávio Dino, Cristiano Zanin, Edson Fachin, Dias Toffoli, Cármen Lúcia, André Mendonça e Nunes Marques. O ministro Luiz Fux votou pela inexistência de repercussão geral, restando vencido.

Nesta etapa, o STF não decide se os hospitais têm direito à revisão, mas apenas se a matéria será julgada pela Corte com efeitos vinculantes. O recurso foi interposto pela Santa Casa de Misericórdia de Juiz de Fora (MG) contra acórdão do Superior Tribunal de Justiça (STJ) que reconheceu a necessidade de litisconsórcio passivo necessário entre a União e o ente federativo contratante e anulou os atos decisórios praticados na ação de origem.

Entenda a controvérsia

A Tabela de Procedimentos do SUS é o referencial fixado pelo Ministério da Saúde para remunerar os prestadores privados que atuam de forma complementar ao sistema público. A Tunep e o Índice de Valoração do Ressarcimento (IVR) que a sucedeu foram instituídos pela Agência Nacional de Saúde Suplementar (ANS) com a finalidade de definir o valor que as operadoras de planos de saúde devem ressarcir ao SUS quando seus beneficiários são atendidos na rede pública, nos termos do artigo 32 da Lei 9.656/1998.

Nas ações em discussão, clínicas e hospitais filantrópicos sustentam, com base no princípio da isonomia, que não é legítimo o SUS pagar pelos procedimentos valores inferiores aos que cobra das operadoras pelos mesmos atendimentos. Pedem, por isso, a equiparação da Tabela SUS à Tunep/IVR e o pagamento das diferenças relativas aos cinco anos anteriores ao ajuizamento da ação judicial.

Essa tese tem sido acolhida pelo Tribunal Regional Federal da 1ª Região (TRF-1), mas a União sustenta que a Tunep/IVR não foi concebida para remunerar prestadores e que cabe aos gestores locais complementar os valores de referência.

Revisitação do Tema 1.133

Em 2021, no julgamento do ARE 1.301.749 (Tema 1.133), o STF reputou infraconstitucional, por 7 votos a 3, a controvérsia sobre a equiparação da Tabela SUS à Tunep e sobre a legitimidade passiva nessas demandas, aplicando-lhe os efeitos da ausência de repercussão geral.

No recente julgamento, o ministro Gilmar Mendes observou que essa conclusão foi alcançada por maioria absoluta, embora o artigo 102, parágrafo 3º, da Constituição, exija manifestação de dois terços dos membros do Tribunal para a recusa do recurso extraordinário por ausência de repercussão geral.

Segundo o relator, a evolução normativa e jurisprudencial posterior revelou questões constitucionais não consideradas na formação daquele precedente. O voto destaca que a Lei 8.080/1990 atribui à direção nacional do SUS a fixação dos critérios e valores de remuneração e que a Lei nº 14.820/2024 instituiu mecanismo de revisão anual desses valores pelo Ministério da Saúde, sem adotar a Tunep como parâmetro. Para o relator, a Tunep foi concebida para o ressarcimento devido pelas operadoras de planos de saúde ao SUS, e sua aplicação em sentido inverso suscita discussão à luz do artigo 97 da Constituição e da Súmula Vinculante 10.

O relator propôs o reconhecimento da repercussão geral quanto aos limites da revisão judicial da Tabela SUS mediante equiparação à Tunep/IVR, à repartição dos encargos financeiros entre os entes federativos, à definição dos entes que devem integrar o polo passivo das demandas e à observância da cláusula de reserva de plenário.

Precatórios e concentração de demandas

O voto também ressalta a dimensão econômica da controvérsia. Segundo a União, a revisão teria impacto anual de cerca de R$ 24 bilhões sobre o orçamento do Ministério da Saúde. O relator registrou, ainda, que a matéria figura, ao lado das discussões do setor sucroalcooleiro, entre as de maior expressão econômica na expedição de precatórios contra a União e que parcela relevante dos créditos foi cedida, com expressivos deságios, a instituições do mercado financeiro, em contexto relacionado às medidas de fiscalização determinadas pela Presidência do STF no Ofício 688/2026/GP.

Com base em dados do Banco Nacional de Precedentes do Conselho Nacional de Justiça (CNJ), o relator apontou que, dos 343 processos vinculados ao Tema 1.305 do STJ, 225 tramitam no TRF-1, cuja orientação é favorável à equiparação, enquanto os TRFs da 3ª e da 4ª Regiões possuem precedentes em sentido contrário. Segundo o voto, esse quadro recomenda especial atenção aos elementos de conexão territorial das demandas.

No STJ, a controvérsia é objeto do Tema Repetitivo 1.305, que discute a legitimidade da União, o litisconsórcio passivo entre os entes federativos e a possibilidade de equiparação à Tunep/IVR, com suspensão nacional dos processos pendentes sobre a matéria. O ministro Gilmar Mendes solicitou, por ofício, que o STJ julgue o tema com a maior brevidade possível.

Os desdobramentos do julgamento, inclusive eventual determinação de suspensão nacional dos processos, bem como a tramitação do Tema 1.305 no STJ, serão acompanhados de perto pelos profissionais do escritório, dada a sua relevância prática para as operações envolvendo créditos judiciais e precatórios.

*Maricí Giannico e Maria Vitória Morais Antunes são advogadas de Contencioso e Arbitragem do escritório Mattos Filho

AÇÃO ANULATÓRIA
Justiça do Trabalho do Paraná mantém multas de R$ 375 mil aplicadas à indústria de peças por descumprir Lei de Cotas

A Pro Tork (razão social Marlon Bonilha Eireli), maior fabricante de motopeças da América Latina e líder mundial na produção de capacetes, localizada no município de Siqueira Campos, no Norte Pioneiro do Paraná, deverá pagar cerca de R$ 375 mil em multas aplicadas pela Auditoria-Fiscal do Trabalho – vinculada à Superintendência do Trabalho e Emprego do Paraná (SRTE-PR), do Ministério do Trabalho e Emprego (MTE).
A decisão é da 4ª Turma do Tribunal Regional do Trabalho da 9ª Região (TRT-9, Paraná), ao reformar a sentença da Vara do Trabalho de Wenceslau Braz (PR), que, na prática, não viu descumprimento da cota legal de contratação de pessoa com deficiência (PcD), conforme a Lei de Cotas (Lei 8.213 de 1991).

Para o colegiado de segundo grau, a escassez de mão de obra local, por si só, não justifica o descumprimento da cota, quando não comprovada a proatividade do empregador na qualificação, adaptação e inclusão de pessoas com deficiência.

Empregador atuou como reclamante no processo

Em julho de 2022, uma fiscalização da Auditoria-Fiscal do Trabalho do Paraná constatou que a empresa possuía 2.813 empregados, mas apenas 61 (2,3%) eram pessoas com deficiência. Segundo a legislação, o quadro da companhia exigiria o preenchimento de pelo menos 5% das vagas por profissionais com deficiência, o que demandaria a contratação de outros 79 trabalhadores.

Após a aplicação das multas pelo auditor-fiscal do trabalho, a empresa, na condição de reclamante, acionou a Justiça do Trabalho para anulá-las.

Na ação anulatória, movida em face da União Federal, a empresa argumentou que não conseguia preencher o número total de vagas por falta de mão de obra qualificada na região, embora mantivesse contato com instituições como a Associação de Pais e Amigos dos Excepcionais (Apae) e a Agência do Trabalhador.

A Vara do Trabalho de Wenceslau Braz, na primeira instância, chegou a cancelar as multas. O juiz Fábio Alessandro Palagano Francisco acolheu a tese de que a indústria teria comprovado esforços para cumprir a cota. Contudo, a União Federal (representando a Auditoria-Fiscal do Trabalho no Paraná) e o Ministério Público do Trabalho (MPT) recorreram ao TRT-PR, pedindo a reforma da sentença.

Dever institucional

Ao analisar o recurso ordinário, o relator, desembargador Ricardo Tadeu Marques da Fonseca, validou as autuações administrativas. Ele destacou que a Lei 8.213/1991, que instituiu as cotas, é uma ação afirmativa necessária para corrigir desigualdades históricas no acesso ao trabalho.

‘‘Não se trata de medida assistencialista. O objetivo é a inserção dessas pessoas no trabalho produtivo em igualdade de condições. A empresa deve preencher a cota; não se trata de uma possibilidade ou de uma tentativa’’, afirmou no acórdão que reformou a sentença.

O desembargador também pontuou que os documentos apresentados pela indústria para comprovar as tentativas de contratação eram genéricos e datados de período posterior à fiscalização. Não ficou demonstrado o oferecimento concreto de vagas adaptadas, com descrição de salários ou níveis de ingresso.

‘‘A inobservância da cota de contratação de pessoas com deficiência, aliada à ausência de documentos essenciais requisitados pela fiscalização do trabalho, configura descumprimento da obrigação legal, passível de autuação administrativa’’, registrou no acórdão.

O magistrado ainda reforçou que, conforme o Estatuto da Pessoa com Deficiência (Lei 13.146/2015), a deficiência deve ser compreendida pela interação entre as limitações individuais e as barreiras impostas pelo meio, não apenas uma visão isolada da pessoa, de forma descontextualizada.

O relator também citou exemplos de experiências bem-sucedidas no setor industrial, como a contratação de pessoas cegas para verificação de controle de qualidade por meio do tato. Esse tipo de adaptação de postos de trabalho permitiu o aproveitamento pleno de habilidades específicas de pessoas com deficiência, revertendo o cenário de exclusão.

Ainda cabe recurso. Redação Painel de Riscos com texto de Pedro Macambira Filho/Ascom/TRT-PR.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATOrd 0000090-81.2025.5.09.0672 (Wenceslau Braz-PR)