PRECEDENTES QUALIFICADOS
Corte Especial do STJ define critérios para penhora de salário por dívidas não alimentares
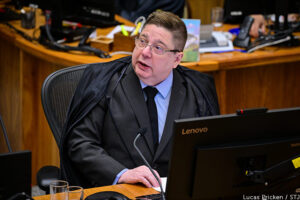
Ministro Raul Araújo foi o relator
Foto: Lucas Pricken/STJ

Sob o rito dos recursos repetitivos (Tema 1.230), a Corte Especial do Superior Tribunal de Justiça (STJ) estabeleceu que a penhora de verbas de natureza remuneratória para o pagamento de dívidas não alimentares é medida excepcional, mas pode ser admitida independentemente do salário recebido pelo devedor.

Com base em jurisprudência do STJ, o colegiado definiu que a constrição de verba remuneratória exige o esgotamento de outros meios de execução e, em qualquer caso, a preservação do mínimo existencial do devedor.

Por unanimidade, o colegiado fixou a seguinte tese:

‘‘A regra geral da impenhorabilidade de verbas de natureza remuneratória (CPC de 2015, artigo 833, inciso IV) pode ser mitigada, em caráter excepcional, para pagamento de dívida de natureza não alimentar, desde que:

  1. a) Inviabilizados outros meios executórios que possam garantir a efetividade da execução; e
  2. b) comprovado que a constrição não comprometa a subsistência digna do devedor e de sua família, cabendo a este o respectivo ônus probatório’’.

Com a decisão, poderão voltar a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos em segunda instância à espera da definição do precedente qualificado. O julgamento contou com a participação, como amici curiae, do Instituto Brasileiro de Direito Processual (IBDP), da Federação Brasileira de Bancos (Febraban), do Estado do Rio Grande do Sul e da Defensoria Pública do Rio de Janeiro (DPRJ).​​​​​​​​​​

CPC/2015 deixou de classificar verbas salariais como absolutamente impenhoráveis

O relator do repetitivo, ministro Raul Araújo, destacou que, em modificação das balizas previstas no Código de Processo Civil de 1973, o CPC/2015, no caput do artigo 833, deixou de classificar as verbas remuneratórias como ‘‘absolutamente impenhoráveis’’, o que demonstra que a proteção pode ser relativizada em situações excepcionais. Segundo ele, a flexibilização deve conciliar a efetividade da execução com a menor onerosidade para o devedor, sempre à luz da dignidade da pessoa humana.

O ministro lembrou que o STJ já havia consolidado o entendimento de que a penhora de salários pode ser admitida em caráter excepcional, independentemente da natureza da dívida ou do valor da remuneração, desde que preservada a subsistência do devedor e de sua família e esgotados os demais meios de execução.

Ainda de acordo com o relator, a obrigação de provar o comprometimento da subsistência digna é do próprio devedor, pois ele possui a maior possibilidade de apresentar em juízo informações sobre despesas essenciais como moradia, alimentação, educação, saúde, entre outras.

‘‘É importante salientar que a atribuição do ônus não dispensa o dever judicial de aferição concreta do impacto da constrição, incumbindo ao juiz verificar, com base nos elementos dos autos, os pressupostos da medida excepcional, assumindo o executado o risco pela ausência de prova dos fatos que só ele conhece’’, concluiu. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão no REsp 1.894.973
REsp 1894973

REsp 2071335

REsp 2071382

REsp 2071259

ZERANDO OS DÉBITOS
Cejusc-Tributário amplia solução consensual de conflitos fiscais no Rio Grande do Sul

Quem tem pendência ou conflito tributário pode buscar uma alternativa mais rápida e consensual para solucionar a questão. O Cejusc-Tributário Estadual, vinculado ao Cejusc Regional de Bagé (RS), oferece atendimento on-line para casos que possam ser resolvidos por meio da conciliação ou da mediação, aproximando contribuintes, empresas e entes públicos na busca por um acordo.
O serviço funciona de forma digital. Os interessados podem buscar atendimento por meio da plataforma Quero Conciliar, canal destinado ao encaminhamento de demandas e solicitação de acordos na esfera pré-processual. A iniciativa permite o encaminhamento de demandas fiscais e tributárias com possibilidade de solução consensual, inclusive antes do ajuizamento de uma ação.

Conforme a desembargadora Vanderlei Teresinha Tremeia Kubiak, coordenadora do Núcleo Permanente de Métodos Consensuais de Solução de Conflitos (NUPEMEC) do Tribunal de Justiça do Rio Grande do Sul (TJRS), o serviço amplia as possibilidades de diálogo entre contribuintes e o Poder Público.

‘‘O acesso à Justiça consensual em dívidas tributárias é hoje um dos caminhos mais eficientes para resolver um problema que antes era tratado somente entre o ente público e o contribuinte. É mais um serviço que o TJRS disponibiliza no sentido de lograrmos cada vez mais soluções dialogadas e satisfatórias a todos os envolvidos’’, afirma.

Desa. Vanderlei Teresinha Kubiak, do TJRS
Foto: Divulgação/Anoreg

Atendimento antes ou durante o processo

O juiz Humberto Moglia Dutra, da 1ª Vara Cível da Comarca de Bagé e coordenador do Cejusc Regional de Bagé e do Cejusc-Tributário Estadual, destaca que a unidade representa uma nova possibilidade de acesso à Justiça para quem busca solucionar débitos tributários, tais como IPTU, ICMS, IPVA, entre outros tributos.

Segundo ele, a iniciativa permite que contribuintes e entes públicos busquem, por meio da negociação e do consenso, alternativas para a quitação das dívidas, inclusive antes do ajuizamento de uma ação.

‘‘É uma possibilidade de acesso fácil e rápido’’, destaca o magistrado. Ele também afirma que é fundamental que cidadãos e órgãos públicos conheçam essa possibilidade de negociação. O acordo pode ser buscado antes do ajuizamento de uma ação ou em processos que já estejam em andamento. Nesses casos, magistrados e servidores podem identificar demandas fiscais ou tributárias com possibilidade de solução consensual e encaminhá-las ao Cejusc-Tributário.

Tratamento adequado dos conflitos

O encaminhamento ao Cejusc-Tributário pode ocorrer de três formas. Quando já existe um processo judicial, o próprio juiz pode determinar o envio para tentativa de conciliação ou uma das partes pode solicitar o encaminhamento, por meio de seu advogado, para buscar uma solução consensual. Também é possível iniciar o atendimento diretamente no balcão. Nesse caso, a equipe realiza o registro de um pré-processo e providencia o agendamento da sessão de conciliação, com o chamamento da parte interessada – cidadão ou Poder Público –, conforme o caso.

Outra possibilidade é fazer a solicitação de forma on-line, pelo site do TJRS, mediante o preenchimento do formulário de pré-atendimento. A partir dessas informações, é instaurado o pré-processo e dado prosseguimento ao atendimento.

Para a secretária executiva do Cejusc Regional de Bagé, Rosibel Borba Lacerda, o conhecimento sobre as possibilidades de atendimento é importante. ‘‘Muitas vezes, o contribuinte deixa de resolver uma pendência por desconhecer a existência de um canal acessível e resolutivo’’, explica. Segundo ela, o Cejusc-Tributário busca justamente facilitar o acesso à conciliação, oferecendo diferentes formas de atendimento para que cidadãos e o Poder Público possam negociar e buscar uma solução consensual para as demandas tributárias. A criação do Cejusc-Tributário está alinhada à Política Judiciária Nacional de Tratamento Adequado dos Conflitos de Interesses, instituída pela Resolução CNJ 125/2010, que estabelece diretrizes para o incentivo e a utilização dos métodos consensuais de solução de conflitos.

Além da plataforma Quero Conciliar, os interessados podem entrar em contato com o Cejusc-Tributário On-line pelo telefone (53) 99998-5598 e pelo e-mail cejuscbage@tjrs.jus.br.

A participação de advogado não é obrigatória. Com informações da jornalista Fabi Càrvalho, coordenadora do Departamento de Imprensa (DiCom-DImp), do Tribunal de Justiça do Rio Grande do Sul (TJRS).

ATO DE TERCEIRO
Jucesp não responde por falsificação de assinaturas em ato de abertura de empresa

Por Jomar Martins (jomar@painelderiscos.com.br)
A Junta Comercial do Estado de São Paulo (Jucesp) exerce atividade administrativa de natureza registral, limitada à verificação das formalidades legais dos documentos apresentados, nos termos da Lei 8.934/94 e do Decreto 1.800/96. Logo, não lhe cabe o dever de investigar a autenticidade material de assinaturas em documentos de registros.

No esteio dessa jurisprudência, já consolidada, a 6ª Câmara de Direito Público do Tribunal de Justiça de São Paulo (TJSP) manteve sentença que, apesar de reconhecer a nulidade do registro da empresa Junqueira & Tashima Ltda., por falsificação de assinatura nos atos constitutivos, negou pedido de danos morais.

Na origem, Célia Maria da Silva Tashima ajuizou ação anulatória/reparatória em face da Jucesp e da empresa – inapta desde outubro de 2018 –, pleiteando a exclusão do seu nome do registro da sociedade e o pagamento de danos morais. Sustentou que, em razão do registro irregular, sofreu bloqueio judicial em conta bancária e foi incluída em demanda trabalhista, além de passar por constrangimentos pessoais e familiares.

A 12ª Vara da Fazenda Pública/Acidentes da Comarca de São Paulo julgou parcialmente procedente a ação. Por um lado, reconheceu a falsificação das assinaturas da autora da ação nos atos constitutivos da sociedade, evidenciando que não houve sua participação voluntária na constituição da empresa. Em decorrência, declarou nulo todos estes registros, impondo à Jucesp a tarefa de proceder ao cancelamento junto aos órgãos competentes.

De outra parte, o juiz Adriano Marcos Laroca entendeu que o processo não traz elementos que permitam imputar à Jucesp a responsabilidade pelos prejuízos alegados. ‘‘A fraude decorreu de ato de terceiro, não havendo demonstração de conduta culposa ou omissiva da Jucesp que tenha contribuído para o evento danoso. Assim, inexiste nexo causal entre a atuação da autarquia e os danos sofridos pela autora. Por conseguinte, o pedido indenizatório deve ser julgado improcedente’’, cravou na sentença.

A relatora da apelação no TJSP, desembargadora Sílvia Meirelles, também reconheceu que a entidade apenas recebeu os documentos preenchidos e os levou a registro. Com isso, a autora, vítima, deveria voltar-se diretamente contra a terceira pessoa que a lesou.

‘‘Assim, não há que se falar em falta, omissão culposa ou falha no serviço prestado pelo órgão público, que respeitou todos os requisitos legais. Portanto, ausente o nexo causal entre os alegados danos sofridos pela autora e a conduta do ente público, pois ele apenas é responsável pela observância dos requisitos formais do ato a ser alterado’’, destacou no acórdão.

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

1045027-34.2017.8.26.0053 (São Paulo)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br

AÇÃO AUTÔNOMA
Com revogação de mandato, honorários executados em autos apartados podem ser pagos antes do principal

Ministro Villas Bôas Cueva foi o relator
Foto: Gustavo Lima/STJ

​A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que os honorários advocatícios de sucumbência podem ser pagos antes de satisfeita a pretensão da própria parte vencedora, no caso em que o mandato é revogado durante a execução do processo principal e o crédito referente às verbas sucumbenciais é executado em autos apartados.

Originalmente, uma sociedade de advogados representava a credora em um cumprimento de sentença, mas teve o mandato revogado no curso da execução. No instrumento de revogação, foi ajustada a forma de distribuição das verbas sucumbenciais pendentes de pagamento entre o antigo escritório e os novos procuradores.

Após mais de três anos de paralisação do processo, os antigos representantes da credora requereram seu ingresso na lide para executar o valor que entendiam devido. O cumprimento de sentença foi desmembrado, e a cobrança da verba honorária passou a tramitar em autos apartados, nos quais ocorreu a penhora de créditos da executada.

Durante a discussão sobre impenhorabilidade dos valores, a credora original alegou o caráter acessório dos honorários de sucumbência em relação ao crédito principal.

O juízo de primeiro grau acolheu esse argumento e determinou o pagamento concomitante e proporcional dos créditos para os advogados e a exequente. Segundo a decisão, o fato de os honorários decorrerem da vitória obtida pela credora principal não permitiria privilegiar o pagamento a seus antigos advogados. O Tribunal de Justiça de São Paulo (TJSP) manteve a decisão.

Credora principal ficou inerte durante anos

De acordo com o relator do caso no STJ, ministro Ricardo Villas Bôas Cueva, a Terceira Turma já decidiu que, em regra, o crédito de honorários sucumbenciais não estabelece relação de preferência ou de exclusão em relação ao crédito principal. Contudo, ele enfatizou que, tendo havido revogação do mandato durante o processo, os advogados destituídos devem buscar o recebimento por meio de ação autônoma.

Além disso, o ministro observou que a credora do débito principal permaneceu inerte por anos, enquanto o escritório prosseguiu com medidas executivas que resultaram na penhora de valores. Para ele, não seria apropriado retirar dos advogados o direito de receber seu crédito antes do crédito principal.

‘‘É o caso garantir à sociedade de advogados ora recorrente o direito de receber o seu crédito com primazia, mediante levantamento dos valores já constritos e depositados, devendo eventuais novas penhoras submeterem-se às regras processuais pertinentes’’, concluiu o relator. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2226625

RENÚNCIA FISCAL
STF exclui créditos presumidos de ICMS da base de cálculo do PIS e da Cofins 

Foto: Antônio Augusto/STF

O Supremo Tribunal Federal (STF) decidiu que os créditos fiscais presumidos de ICMS, valores que a legislação permite descontar do imposto devido, não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) nem da Contribuição para Financiamento da Seguridade Social (Cofins). A decisão foi tomada nesta quarta-feira (7/10), no julgamento do Recurso Extraordinário (RE) 835818, com repercussão geral reconhecida (Tema 843).

No caso concreto, a União questionou a decisão do Tribunal Regional Federal da 4ª Região (TRF-4) segundo a qual os créditos presumidos do ICMS não caracterizam receita ou faturamento das empresas e, portanto, não podem ser objeto de tributação. Para o TRF-4, os créditos de ICMS concedidos pelos Estados e pelo Distrito Federal são específicos de renúncia fiscal, cujo fim é incentivo a determinada atividade econômica de interesse da sociedade, e não receita ou faturamento.

Receita 

Para a maioria do Plenário, esses valores não representam riqueza própria da empresa e, portanto, não podem ser considerados faturamento nem receita para fins de incidência do PIS e da Cofins. Esse entendimento foi apresentado inicialmente pelo relator, ministro Marco Aurélio, que formulou o seu voto no Plenário Virtual antes de sua aposentadoria.

Para ele, os créditos resultam de renúncia fiscal e têm como efeito a redução do imposto devido. Assim, não há disponibilidade econômica nem riqueza nova. Mesmo quando registrados na contabilidade como ingresso, não se transformam em receita capaz de integrar a base de cálculo do PIS e da Cofins.

Na sessão de hoje, o ministro Dias Toffoli alterou seu entendimento para acompanhar essa posição. Na sua compreensão, o resultado prático da tributação seria permitir que a União reduzisse indiretamente benefícios fiscais que os Estados, dentro de sua competência e de acordo com as realidades locais, optaram por conceder, o que geraria insegurança jurídica.

Já tinham votado nesse sentido a ministra Rosa Weber (aposentada) e os ministros Ricardo Lewandowski e Luís Roberto Barroso (ambos aposentados). A ministra Cármen Lúcia e o ministro Edson Fachin se manifestaram no mesmo sentido.

Patrimônio

Outro grupo de ministros entendeu que o crédito presumido de ICMS é uma receita que efetivamente se incorpora ao patrimônio da empresa. Para o ministro Gilmar Mendes, o contribuinte deixa de desembolsar determinado valor e, mais do que isso, não assume nenhuma obrigação de restituição ou de repasse. Por isso, o montante não apenas transita pelo patrimônio da empresa, mas permanece definitivamente com ela, representando uma vantagem econômica efetiva. Segundo o ministro, o fato de essa vantagem decorrer de renúncia fiscal não altera essa conclusão.

Federalismo fiscal

O ministro Alexandre de Moraes considerou também que a questão envolve o pacto federativo. Para ele, excluir o crédito presumido de ICMS da base de cálculo do PIS e da Cofins permitiria que o Estado, ainda que indiretamente, reduzisse a incidência de tributos federais. Nesse sentido, votaram ainda os ministros Luiz Fux e Nunes Marques.

Tese 

A tese de repercussão geral foi apresentada a seguir:

‘‘Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS.’’

Com informações de Suélen Pires, da Assessoria de Imprensa do STF.

RE 835818