DIREITO À JUSTIÇA
TRT-SP vê abusividade em exigir renúncia a ações para adesão a plano de demissão voluntária

Exigir renúncia judicial como condição para adesão ao Programa de Desligamento Voluntário (PDV) é prática abusiva, que atenta contra a dignidade do trabalhador e o ordenamento jurídico vigente. Com esse entendimento, a 3ª Turma do Tribunal Regional do Trabalho da 2ª Região (TRT-2, São Paulo) confirmou sentença que declarou a nulidade da referida cláusula e manteve tutela de urgência concedida para garantir a inscrição do empregado no programa, sem sacrificar demandas judiciais preexistentes.

Na ação, a Companhia de Saneamento Básico do Estado de São Paulo (Sabesp) pleiteava a validade da cláusula do PDV-2025, alegando exercício legítimo do poder diretivo.

A empresa pública sustentou a legalidade do programa, argumentando não haver cláusula discriminatória, pois as negociações comportariam mútuas concessões, e as desvantagens advindas da renúncia a processo em curso seriam compensadas com vantagens estabelecidas na transação. Ainda segundo a empresa, nenhum empregado foi coagido a aderir ao programa de desligamento ou a desistir das ações ajuizadas.

Ao julgar o caso na origem, a 42ª Vara do Trabalho de São Paulo proibiu a reclamada de impedir o acesso do reclamante ao PDV, fundamentando que a exigência da renúncia ao direito de ação configura abuso do poder diretivo e afronta o princípio constitucional do amplo acesso à jurisdição.

No segundo grau, o acórdão do TRT-SP confirmou a sentença nesse aspecto e salientou que exigir renúncia prévia de direitos que poderiam ser pleiteados em juízo cria um obstáculo indevido ao exercício de uma garantia individual que não pode ser restringida por norma interna da empresa.

Segundo a relatora, juíza do trabalho Magda Cardoso Mateus Silva, a cláusula se demonstra discriminatória na medida em que institui requisitos ‘‘desproporcionais e injustificados’’ para o acesso ao benefício, o que viola os preceitos da Convenção nº 111 da Organização Internacional do Trabalho (OIT).

‘‘A autonomia da vontade coletiva, embora constitucionalmente garantida, não possui caráter absoluto e não pode se sobrepor a direitos absolutamente indisponíveis, como o da igualdade e do acesso à Justiça’’, afirmou a magistrada.

O processo segue com agravo de instrumento em recurso de revista (RR) no Tribunal Superior do Trabalho (TST).

Clique aqui para ler o acórdão

Clique aqui para ler a sentença

ATSum 1001602-50.2025.5.02.0002 (São Paulo)
LIVRE ACORDO
Criptomoedas podem ser usadas para pagar obrigações contratuais entre particulares, decide STJ

Wikipédia

​A Terceira Turma do Superior Tribunal de Justiça (STJ) considerou válida cláusula contratual que prevê a utilização de criptomoedas para compra de bens em negócios jurídicos celebrados entre particulares. Para o colegiado, embora as criptomoedas não possam ser classificadas como moeda corrente, as partes podem, por livre acordo, estabelecer seu uso para cumprir obrigações contratuais.

‘‘A utilização de criptomoedas constitui um investimento de alto risco, tanto para quem adquire quanto para quem aliena. Esse fator deve ser levado em consideração na celebração de tais negócios jurídicos. A mera flutuação do valor da criptomoeda não invalida o negócio jurídico que prevê sua transferência’’, afirmou a relatora do recurso, ministra Nancy Andrighi.

A controvérsia teve origem em ação de rescisão contratual e nulidade de cláusulas contratuais que previam a transferência da criptomoeda Token I9COIN como parte do pagamento pela compra de um imóvel e de um carro. De acordo com a vendedora, o criptoativo utilizado nos negócios teria sido supervalorizado de forma fraudulenta e estaria vinculado a um esquema de pirâmide financeira.

TJSC rescindiu um dos contratos, mas manteve a validade do uso do criptoativo

Em segundo grau, o Tribunal de Justiça de Santa Catarina (TJSC) determinou a rescisão do contrato de compra e venda do imóvel por considerar que houve apenas o pagamento parcial do preço, porém manteve a validade do contrato relativo ao veículo.

No julgamento, a corte catarinense afastou a alegação de fraude e manteve a validade do criptoativo como forma de pagamento parcial ajustado entre as partes, apontando a falta de cautela da vendedora em avaliar previamente os riscos desse tipo de negócio.

Ministra Nancy Andrighi foi a relatora
Foto: Imprensa TSE

No recurso dirigido ao STJ, a vendedora sustentou que deveria ser reconhecida a obrigação de realização dos pagamentos em moeda corrente e reiterou que o Token I9COIN não teria valor econômico apto a sustentar os negócios.

Sistema jurídico brasileiro não apenas reconhece, mas protege transações com criptoativos

A relatora do caso, ministra Nancy Andrighi, destacou que a Lei 14.478/2022 (Marco Legal dos Criptoativos), assegurou a regularidade dos ativos virtuais como representações digitais de valor que podem ser utilizados para a realização de pagamentos ou de investimentos.

A ministra também observou que, embora a criptomoeda seja uma espécie de criptoativo que pode desempenhar funções relacionadas ao pagamento, ela não se enquadra no conceito de moeda corrente, já que não possui curso forçado, como ocorre com o real. Apesar disso, ela reconheceu que não há impedimento para a sua utilização na aquisição de bens.

‘‘Inexistindo qualquer vedação legal, as transações envolvendo criptomoedas são válidas perante o sistema jurídico brasileiro. Na verdade, além de não existir vedação, o sistema já as reconhece e as protege’’, completou a relatora.

Riscos de flutuação do ativo digital são assumidos por todas as partes

De acordo com Nancy Andrighi, quando particulares acordam em utilizar criptomoedas para cumprir obrigações previstas em contratos, é importante compreendê-las como ativos digitais, não configurando dívida em dinheiro, conforme estabelecido pelo artigo 315 do Código Civil (CC).

Em seu voto, a ministra ponderou que a aceitação da criptomoeda é facultativa e que sua alta volatilidade – com significativas variações no poder de compra – deve ser considerada pelas partes ao celebrar contratos. ‘‘Ambas as partes correm o risco de aumento ou diminuição do valor por elas representado em reais’’, completou.

Ao negar provimento ao recurso especial da vendedora, a relatora reforçou que o TJSC foi claro ao determinar a rescisão do negócio relativo ao imóvel, com a devolução das moedas digitais aos compradores.

‘‘Uma vez desfeito o negócio e ordenado o retorno ao status quo ante, a recorrente sequer terá prejuízo com a aquisição de criptomoedas’’, concluiu. Com informações da Assessoria de Imprensa do STJ.

Clique aqui para ler o acórdão

REsp 2235558

IMPOSTO DO PECADO
Definição de alíquota é só o começo do problema

Reprodução Agroreceita.Com.Br

Por João Eduardo Diamantino

O tão temido Imposto Seletivo, também conhecido como ‘‘imposto do pecado’’, deve chegar em breve. Isso porque, desde sua instituição pela LC 214/2025, ficou pendente a definição de suas alíquotas, lacuna que o Governo Federal pretende preencher com o envio da proposta ao Congresso Nacional.

A expectativa é que a proposta ocorra em setembro, após a apresentação do projeto da Lei Orçamentária Anual (LOA). Mas esse açodamento tem um motivo: para serem válidas em 2027, as alíquotas devem respeitar a anterioridade nonagesimal. Isso é, devem ser publicadas com pelo menos 90 dias de antecedência do início do exercício fiscal seguinte, sob pena de inconstitucionalidade.

Além da alíquota ainda indefinida, a própria lógica do imposto segue em aberto. A equipe técnica da Fazenda Nacional trabalha com dois cenários possíveis: um mantém a carga tributária equivalente à atualmente exercida pelo Imposto sobre Produtos Industrializados (IPI), sem majoração real; outro eleva as alíquotas com foco declaradamente extrafiscal, para desestimular o consumo.

É na extrafiscalidade que mora o perigo. Em resumo, tende-se a elevar a tributação daquilo que o governo julga prejudicial à saúde ou ao meio ambiente. É justamente esse juízo de valor, ainda sem critério técnico definido, que pode alcançar fertilizantes e defensivos agrícolas.

A inspiração não é nova. Países como Suécia, Noruega, Dinamarca, Bélgica, Holanda, Itália, França e Canadá já taxam defensivos agrícolas conforme o grau de risco do produto. O problema é que nenhum deles, isoladamente, tem peso comparável ao Brasil na produção mundial de commodities agrícolas como soja, milho e algodão.

O que funciona para economias que não dependem da agricultura em escala de exportação pode ser desproporcional para quem sustenta parte relevante do abastecimento alimentar global.

Dito isso, a boa notícia é que a LC 214/2025 trouxe um rol taxativo de hipóteses de incidência do Imposto Seletivo, e os defensivos agrícolas não constam dessa lista atualmente. A má notícia é que essa lista pode ser ampliada, sem necessidade de nova alteração constitucional.

Embora a proposta que deve chegar em setembro trate apenas da definição de alíquotas, dentro das categorias já fixadas na LC 214/2025, o risco não é hipotético: o PLP 31/2025 já tramita no Congresso com o objetivo de instituir tributação diferenciada sobre insumos agropecuários, com ênfase na majoração da carga sobre os chamados Pesticidas Altamente Perigosos (HHPs).

O prazo de setembro concentra as atenções do setor produtivo e tabagista, e é natural que seja assim. Mas o verdadeiro risco tramita em paralelo, com menos holofote e igual potencial de impacto.

Enquanto se discute a alíquota do que já está definido, é no PLP 31/2025 que se decide se fertilizantes e defensivos entrarão, de fato, no rol do imposto do pecado. Ignorar essa frente é apostar que o ‘‘imposto do pecado’’ vai poupar quem alimenta o país.

Esperar que o governo decida, com precisão técnica, o que faz bem ou mal à saúde e ao meio ambiente é esperar demais. O critério que hoje falta para definir a alíquota é o mesmo que faltará para justificar a inclusão de qualquer novo insumo na lista: um parâmetro técnico, estável e imune a pressões políticas de ocasião. É preciso estar atento.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)

VIA INADEQUADA
Ministra Cármen Lúcia rejeita ação contra novas regras para vale-alimentação e vale-refeição 

A ministra Cármen Lúcia, do Supremo Tribunal Federal (STF), rejeitou, sem análise do mérito, uma ação que questionava novas regras para empresas que operam vale-alimentação e vale-refeição no Programa de Alimentação do Trabalhador (PAT). A decisão tomada na Ação Direta de Inconstitucionalidade (ADI) 7962, considerando que eventual violação à Constituição seria indireta, o que afastou o cabimento da ADI.
Na ação, a Associação Brasileira das Empresas de Benefícios ao Trabalhador (ABBT) alegou, entre outros pontos, que o Decreto 12.712/2025 teria criado, sem aprovação do Congresso Nacional, novas obrigações que afetam diretamente a forma como os benefícios são oferecidos e administrados.

Infraconstitucional 

No entanto, para a ministra Cármen Lúcia, antes de decidir se o Poder Executivo ultrapassou os limites de sua competência regulamentar, seria necessário verificar o que autorizam as Leis 6.321/1976 (que instituiu o PAT) e 14.442/2022 (que alterou a anterior).

Segundo a relatora, seria necessário primeiro comparar o decreto com essas leis para só então verificar se houve violação à Constituição. Como esse exame envolve a interpretação de legislação infraconstitucional, eventual inconstitucionalidade seria indireta ou reflexa, hipóteses que não podem ser comprovadas na ADI.

A ministra lembrou ainda que o STF já introduziu o mesmo entendimento em outras ações contra normas relacionadas ao PAT. Com informações de Cezar Camilo, da Assessoria de Imprensa do STF.

ADI 7962

Leia a íntegra da decisão 


BENS DIGITAIS
Milhas e pontos de programas de fidelidade podem ser penhorados para pagar dívidas

Reprodução/ATRNP

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que milhas aéreas e outros pontos acumulados em programas de fidelidade podem ser penhorados para o pagamento de dívidas quando tiverem valor econômico mensurável. Segundo o colegiado, esses créditos são bens digitais, integram o patrimônio do devedor e, em regra, podem responder por suas obrigações.

A possibilidade de penhora não é automaticamente afastada pelo fato de o regulamento do programa prever que os pontos são pessoais e intransferíveis. De acordo com o julgamento, a viabilidade e a forma de efetivar a penhora deverão ser analisadas caso a caso, levando em consideração as características do programa e as soluções que possam ser adotadas no processo de execução.

‘‘Os pontos decorrentes de programas de fidelidade, quando dotados de economicidade e avaliáveis em pecúnia, são bens digitais que integram o patrimônio do devedor. Nos termos do artigo 789, do Código de Processo Civil (CPC), podem fazer frente a eventual execução’’, destacou a relatora, ministra Nancy Andrighi.

Pontos com valor econômico integram patrimônio do devedor

O caso teve origem em uma execução de título extrajudicial. Depois de não localizar outros bens do devedor, a empresa credora pediu que operadoras de cartão de crédito e programas de fidelidade de companhias aéreas fossem oficiados para informar a existência de pontos em seu nome.

O pedido foi negado pelas instâncias ordinárias. Entre outros fundamentos, o Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) considerou que os programas poderiam estabelecer o caráter pessoal e intransferível dos pontos e que a empresa não havia apresentado os regulamentos dos programas nos quais pretendia localizar os créditos.

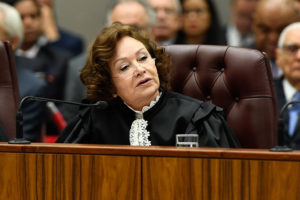
Ministra Nancy Andrighi foi a rekatora
Foto: Lucas Pricken/STJ

Ao analisar o recurso da empresa credora, Nancy Andrighi destacou que o direito das execuções deve se adaptar às novas formas de aquisição, armazenamento e investimento do patrimônio. Conforme explicou, o artigo 789 do CPC estabelece que ‘‘o devedor responde com todos os seus bens presentes e futuros para o cumprimento das obrigações’’, ressalvadas as restrições estabelecidas em lei. Para a relatora, não há impedimento legal, em regra, à penhora de pontos de fidelidade dotados de valor econômico.

Intransferibilidade não significa impenhorabilidade automática

O colegiado também analisou os efeitos das cláusulas que impedem a transferência de milhas e pontos. Embora o STJ reconheça a validade dessas restrições na relação entre os programas de fidelidade e seus clientes, a intransferibilidade, por si só, não torna os pontos automaticamente impenhoráveis.

Segundo Nancy Andrighi, a efetivação da penhora de pontos intransferíveis pode apresentar dificuldades práticas e deve ser analisada conforme as características de cada programa, de forma a não ocasionar um ônus à empresa emissora dos pontos, terceira parte que nenhuma relação tem com a dívida executada.

Entre as possibilidades mencionadas no julgamento estão a recompra dos pontos pela própria empresa emitente, caso haja interesse, ou o bloqueio do saldo sem transferência para terceiros, impossibilitando o uso pelo executado, como medida coercitiva para o pagamento de dívida.

O julgamento definiu ainda que, uma vez bloqueados os pontos, seu prazo de expiração deve ficar suspenso enquanto durar a penhora, cabendo ao juízo determinar ao fornecedor a manutenção do saldo. A medida busca evitar que os pontos vençam durante o processo e que a constrição perca sua utilidade.

‘‘Por tudo isso, a viabilidade e a efetividade da penhora de pontos de fidelidade dependerão tanto das regras de cada programa de fidelidade quanto das práticas forenses que serão aplicadas, devendo ser avaliada casuisticamente’’, explicou.

Credor deve indicar os programas a serem consultados

No caso julgado, porém, o pedido da empresa credora foi considerado genérico, pois não indicou quais fornecedores deveriam ser oficiados. A Terceira Turma determinou, por isso, o retorno do processo à origem para que a empresa especifique os programas nos quais pretende pesquisar a existência de pontos e, a partir daí, seja avaliada a possibilidade de penhora.

‘‘A ausência de especificação impede que sejam avaliados os regulamentos internos de cada fornecedor, para verificar a eventual transmissibilidade dos pontos. Embora corriqueira, a cláusula de intransmissibilidade não pode ser presumida para todos os programas de fidelidade, como fez o tribunal de origem’’, concluiu a relatora ao dar parcial provimento ao recurso especial. Com informações da Assessoria de Imprensa do STJ.

Leia aqui o acórdão do REsp 2.198.485

REsp 2198485