IMPOSTO DO PECADO
Definição de alíquota é só o começo do problema
Reprodução Agroreceita.Com.Br

Por João Eduardo Diamantino

O tão temido Imposto Seletivo, também conhecido como ‘‘imposto do pecado’’, deve chegar em breve. Isso porque, desde sua instituição pela LC 214/2025, ficou pendente a definição de suas alíquotas, lacuna que o Governo Federal pretende preencher com o envio da proposta ao Congresso Nacional.

A expectativa é que a proposta ocorra em setembro, após a apresentação do projeto da Lei Orçamentária Anual (LOA). Mas esse açodamento tem um motivo: para serem válidas em 2027, as alíquotas devem respeitar a anterioridade nonagesimal. Isso é, devem ser publicadas com pelo menos 90 dias de antecedência do início do exercício fiscal seguinte, sob pena de inconstitucionalidade.

Além da alíquota ainda indefinida, a própria lógica do imposto segue em aberto. A equipe técnica da Fazenda Nacional trabalha com dois cenários possíveis: um mantém a carga tributária equivalente à atualmente exercida pelo Imposto sobre Produtos Industrializados (IPI), sem majoração real; outro eleva as alíquotas com foco declaradamente extrafiscal, para desestimular o consumo.

É na extrafiscalidade que mora o perigo. Em resumo, tende-se a elevar a tributação daquilo que o governo julga prejudicial à saúde ou ao meio ambiente. É justamente esse juízo de valor, ainda sem critério técnico definido, que pode alcançar fertilizantes e defensivos agrícolas.

A inspiração não é nova. Países como Suécia, Noruega, Dinamarca, Bélgica, Holanda, Itália, França e Canadá já taxam defensivos agrícolas conforme o grau de risco do produto. O problema é que nenhum deles, isoladamente, tem peso comparável ao Brasil na produção mundial de commodities agrícolas como soja, milho e algodão.

O que funciona para economias que não dependem da agricultura em escala de exportação pode ser desproporcional para quem sustenta parte relevante do abastecimento alimentar global.

Dito isso, a boa notícia é que a LC 214/2025 trouxe um rol taxativo de hipóteses de incidência do Imposto Seletivo, e os defensivos agrícolas não constam dessa lista atualmente. A má notícia é que essa lista pode ser ampliada, sem necessidade de nova alteração constitucional.

Embora a proposta que deve chegar em setembro trate apenas da definição de alíquotas, dentro das categorias já fixadas na LC 214/2025, o risco não é hipotético: o PLP 31/2025 já tramita no Congresso com o objetivo de instituir tributação diferenciada sobre insumos agropecuários, com ênfase na majoração da carga sobre os chamados Pesticidas Altamente Perigosos (HHPs).

O prazo de setembro concentra as atenções do setor produtivo e tabagista, e é natural que seja assim. Mas o verdadeiro risco tramita em paralelo, com menos holofote e igual potencial de impacto.

Enquanto se discute a alíquota do que já está definido, é no PLP 31/2025 que se decide se fertilizantes e defensivos entrarão, de fato, no rol do imposto do pecado. Ignorar essa frente é apostar que o ‘‘imposto do pecado’’ vai poupar quem alimenta o país.

Esperar que o governo decida, com precisão técnica, o que faz bem ou mal à saúde e ao meio ambiente é esperar demais. O critério que hoje falta para definir a alíquota é o mesmo que faltará para justificar a inclusão de qualquer novo insumo na lista: um parâmetro técnico, estável e imune a pressões políticas de ocasião. É preciso estar atento.

João Eduardo Diamantino é advogado tributarista, sócio do escritório Diamantino Advogados Associados (DAA)
VIA INADEQUADA
Ministra Cármen Lúcia rejeita ação contra novas regras para vale-alimentação e vale-refeição 

A ministra Cármen Lúcia, do Supremo Tribunal Federal (STF), rejeitou, sem análise do mérito, uma ação que questionava novas regras para empresas que operam vale-alimentação e vale-refeição no Programa de Alimentação do Trabalhador (PAT). A decisão tomada na Ação Direta de Inconstitucionalidade (ADI) 7962, considerando que eventual violação à Constituição seria indireta, o que afastou o cabimento da ADI.
Na ação, a Associação Brasileira das Empresas de Benefícios ao Trabalhador (ABBT) alegou, entre outros pontos, que o Decreto 12.712/2025 teria criado, sem aprovação do Congresso Nacional, novas obrigações que afetam diretamente a forma como os benefícios são oferecidos e administrados.

Infraconstitucional 

No entanto, para a ministra Cármen Lúcia, antes de decidir se o Poder Executivo ultrapassou os limites de sua competência regulamentar, seria necessário verificar o que autorizam as Leis 6.321/1976 (que instituiu o PAT) e 14.442/2022 (que alterou a anterior).

Segundo a relatora, seria necessário primeiro comparar o decreto com essas leis para só então verificar se houve violação à Constituição. Como esse exame envolve a interpretação de legislação infraconstitucional, eventual inconstitucionalidade seria indireta ou reflexa, hipóteses que não podem ser comprovadas na ADI.

A ministra lembrou ainda que o STF já introduziu o mesmo entendimento em outras ações contra normas relacionadas ao PAT. Com informações de Cezar Camilo, da Assessoria de Imprensa do STF.

ADI 7962

Leia a íntegra da decisão 


BENS DIGITAIS
Milhas e pontos de programas de fidelidade podem ser penhorados para pagar dívidas

Reprodução/ATRNP

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que milhas aéreas e outros pontos acumulados em programas de fidelidade podem ser penhorados para o pagamento de dívidas quando tiverem valor econômico mensurável. Segundo o colegiado, esses créditos são bens digitais, integram o patrimônio do devedor e, em regra, podem responder por suas obrigações.

A possibilidade de penhora não é automaticamente afastada pelo fato de o regulamento do programa prever que os pontos são pessoais e intransferíveis. De acordo com o julgamento, a viabilidade e a forma de efetivar a penhora deverão ser analisadas caso a caso, levando em consideração as características do programa e as soluções que possam ser adotadas no processo de execução.

‘‘Os pontos decorrentes de programas de fidelidade, quando dotados de economicidade e avaliáveis em pecúnia, são bens digitais que integram o patrimônio do devedor. Nos termos do artigo 789, do Código de Processo Civil (CPC), podem fazer frente a eventual execução’’, destacou a relatora, ministra Nancy Andrighi.

Pontos com valor econômico integram patrimônio do devedor

O caso teve origem em uma execução de título extrajudicial. Depois de não localizar outros bens do devedor, a empresa credora pediu que operadoras de cartão de crédito e programas de fidelidade de companhias aéreas fossem oficiados para informar a existência de pontos em seu nome.

O pedido foi negado pelas instâncias ordinárias. Entre outros fundamentos, o Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) considerou que os programas poderiam estabelecer o caráter pessoal e intransferível dos pontos e que a empresa não havia apresentado os regulamentos dos programas nos quais pretendia localizar os créditos.

Ministra Nancy Andrighi foi a rekatora
Foto: Lucas Pricken/STJ

Ao analisar o recurso da empresa credora, Nancy Andrighi destacou que o direito das execuções deve se adaptar às novas formas de aquisição, armazenamento e investimento do patrimônio. Conforme explicou, o artigo 789 do CPC estabelece que ‘‘o devedor responde com todos os seus bens presentes e futuros para o cumprimento das obrigações’’, ressalvadas as restrições estabelecidas em lei. Para a relatora, não há impedimento legal, em regra, à penhora de pontos de fidelidade dotados de valor econômico.

Intransferibilidade não significa impenhorabilidade automática

O colegiado também analisou os efeitos das cláusulas que impedem a transferência de milhas e pontos. Embora o STJ reconheça a validade dessas restrições na relação entre os programas de fidelidade e seus clientes, a intransferibilidade, por si só, não torna os pontos automaticamente impenhoráveis.

Segundo Nancy Andrighi, a efetivação da penhora de pontos intransferíveis pode apresentar dificuldades práticas e deve ser analisada conforme as características de cada programa, de forma a não ocasionar um ônus à empresa emissora dos pontos, terceira parte que nenhuma relação tem com a dívida executada.

Entre as possibilidades mencionadas no julgamento estão a recompra dos pontos pela própria empresa emitente, caso haja interesse, ou o bloqueio do saldo sem transferência para terceiros, impossibilitando o uso pelo executado, como medida coercitiva para o pagamento de dívida.

O julgamento definiu ainda que, uma vez bloqueados os pontos, seu prazo de expiração deve ficar suspenso enquanto durar a penhora, cabendo ao juízo determinar ao fornecedor a manutenção do saldo. A medida busca evitar que os pontos vençam durante o processo e que a constrição perca sua utilidade.

‘‘Por tudo isso, a viabilidade e a efetividade da penhora de pontos de fidelidade dependerão tanto das regras de cada programa de fidelidade quanto das práticas forenses que serão aplicadas, devendo ser avaliada casuisticamente’’, explicou.

Credor deve indicar os programas a serem consultados

No caso julgado, porém, o pedido da empresa credora foi considerado genérico, pois não indicou quais fornecedores deveriam ser oficiados. A Terceira Turma determinou, por isso, o retorno do processo à origem para que a empresa especifique os programas nos quais pretende pesquisar a existência de pontos e, a partir daí, seja avaliada a possibilidade de penhora.

‘‘A ausência de especificação impede que sejam avaliados os regulamentos internos de cada fornecedor, para verificar a eventual transmissibilidade dos pontos. Embora corriqueira, a cláusula de intransmissibilidade não pode ser presumida para todos os programas de fidelidade, como fez o tribunal de origem’’, concluiu a relatora ao dar parcial provimento ao recurso especial. Com informações da Assessoria de Imprensa do STJ.

Leia aqui o acórdão do REsp 2.198.485

REsp 2198485

REPERCUSSÃO GERAL
STF decide que venda interestadual de combustíveis não exige cancelamento de créditos de ICMS

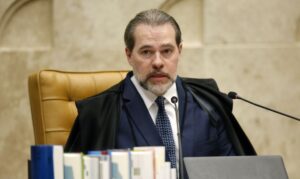
Ministro Dias Toffoli foi o relator
Foto: Rosinei Coutinho/STF

O Supremo Tribunal Federal (STF) decidiu que a venda de combustível derivado de petróleo para outro estado não exige o cancelamento dos créditos de ICMS gerados nas operações anteriores realizadas dentro do estado de origem.

A decisão foi tomada na sessão virtual encerrada em 4 de setembro, no julgamento do Recurso Extraordinário (RE) 1362742.

Por se tratar de matéria com repercussão geral reconhecida (Tema 1.258), a tese fixada deverá ser aplicada pelos demais tribunais do país.

Caso

A situação analisada no julgamento diz respeito a empresas que compram produtos de outra empresa do mesmo estado, operação em que há cobrança de ICMS e geração de crédito para a distribuidora.

Quando parte dos produtos é posteriormente vendida para outro estado, não há incidência de ICMS. Assim, a discussão consistia em saber se o estado de origem pode manter o imposto cobrado nas operações internas anteriores e se a distribuidora deve estornar o crédito na operação interestadual.

O recurso foi apresentado por uma distribuidora de Minas Gerais contra decisão do Tribunal de Justiça do Estado (TJMG) que considerou legítima a manutenção do ICMS cobrado nas operações internas anteriores à venda interestadual.

Para a empresa, a cobrança resulta em dupla tributação e viola o princípio da não cumulatividade. Segundo ela, o imposto deveria ser destinado exclusivamente ao estado onde ocorre o consumo.

Princípio do destino

De acordo com o ministro Dias Toffoli, relator do recurso, a Constituição Federal adotou o princípio da tributação no destino para os combustíveis derivados de petróleo.

Segundo Toffoli, o artigo 155, parágrafo 2º, inciso X, alínea ‘‘b’, assegura que o ICMS incidente sobre esses produtos seja destinado ao estado onde ocorre o consumo. Assim, quando o combustível é vendido para outro estado, a tributação deve beneficiar o estado de destino, e não o de origem.

Para Toffoli, exigir o estorno dos créditos de ICMS gerados nas operações internas anteriores à venda interestadual desvirtua o princípio do destino e aumenta a carga tributária sobre os combustíveis.

O ministro destacou, ainda, que o estorno pode prejudicar a distribuição de combustíveis no interior do país e aumentar custos de produtos como o querosene de aviação, com impacto para o consumidor.

Os ministros André Mendonça, Cristiano Zanin, Luiz Fux, Nunes Marques e Gilmar Mendes acompanharam o relator.

Divergência

O ministro Alexandre de Moraes, ao divergir desse entendimento, afirmou que a não incidência de ICMS na operação interestadual não impede a tributação das operações internas anteriores.

Segundo ele, a Constituição, como regra, determina a anulação dos créditos relativos às operações anteriores quando há remessa para outro estado e exige lei complementar para a manutenção desses créditos, o que não ocorreu no caso. Votaram no mesmo sentido os ministros Flávio Dino, Edson Fachin e Cármen Lúcia.

Caso concreto

No caso concreto, por maioria de votos, o Tribunal deu provimento ao recurso extraordinário para anular o auto de infração contra a distribuidora mineira.

A tese de repercussão geral fixada foi a seguinte:

‘‘O art. 155, § 2º, inciso X, alínea b, da Constituição Federal não enseja a anulação do crédito do ICMS cobrado nas operações internas anteriores’’.

Com informações de Suélen Pires, da Assessoria de Imprensa do STF. 

RE 1362742

HABEAS CORPUS
TJPR fulmina ação penal contra homem que nunca fez parte de empresa acusada de sonegação fiscal

Por Jomar Martins (jomar@painelderiscos.com.br)
Se uma pessoa não tem obrigação tributária com o fisco, é juridicamente impossível responsabilizá-la na esfera penal pelo não recolhimento de impostos devido por empresa da qual jamais fez parte. Desse modo, o prosseguimento da ação penal constitui manifesto constrangimento ilegal.

A conclusão é da 2ª Câmara Criminal do Tribunal de Justiça do Paraná (TJPR), ao confirmar liminar concedida em habeas corpus (HC) pela 2ª Vara Criminal da Comarca de Foz do Iguaçu a um homem denunciado pelo Ministério Público estadual (MPPR) por sonegação fiscal, ‘‘por manifesta ausência de justa causa’’.

Tal como o juízo de origem, os desembargadores do colegiado não encontraram ‘‘suporte mínimo’’ para imputar ao ‘‘paciente’’ – termo jurídico para quem sofre ou está ameaçado de sofrer coação ilegal em sua liberdade – responsabilidade penal pelos fatos narrados na denúncia. Por isso, concederam a ordem para o trancamento definitivo da ação penal na origem.

Alteração contratual fraudulenta

O relator do HC no TJ paranaense, desembargador Luís Carlos Xavier, esclareceu que a imputação teve como pressuposto essencial a condição de sócio-administrador ou responsável tributário da empresa Ramatex Comércio de Alimentos Ltda., já extinta. Somente a partir desse vínculo é que seria possível atribuir ao ‘‘paciente’’, em tese, poder de gestão, domínio sobre a escrituração fiscal e responsabilidade penal pela supressão ou redução de tributos.

Ocorre que tal premissa – discorreu no acórdão – foi desconstituída por prova documental pré-constituída, idônea e já apreciada pela Justiça. As provas mostram que o nome do denunciado foi inserido no quadro societário da empresa por meio de alteração contratual fraudulenta, ocorrida após o extravio de seus documentos pessoais em 2002. O Setor Técnico-Científico da Polícia Federal (PF) concluiu pela inautenticidade da assinatura do contrato.

‘‘Além disso, a inexistência de vínculo societário e de relação jurídico-tributária entre o paciente e o Estado do Paraná foi reconhecida judicialmente nos autos da ação declaratória nº 0022802 75.2023.8.16.0030, com confirmação pela 3ª Câmara Cível deste Tribunal e trânsito em julgado’’, complementou o relator.

Naquele processo – discorreu –, ficou claro que o ‘‘paciente’’ jamais foi sócio da empresa Ramatex Comércio de Alimentos Ltda. e que a falsificação da assinatura em alteração contratual justificava a sua exclusão do polo passivo da execução fiscal relacionada ao mesmo auto de infração que embasa a ação penal originária.

‘‘Se o paciente não integrou validamente o quadro societário, não exerceu administração da pessoa jurídica e não mantinha relação jurídico-tributária com o débito discutido, falta lastro mínimo para lhe imputar responsabilidade penal pelos fatos descritos na denúncia’’, fulminou no acórdão o desembargador-relator, voto seguido à unanimidade pelos seus pares.

Clique aqui para ler o acórdão

Ação Penal 0020086-27.2013.8.16.0030 (Foz do Iguaçu-PR)


COLABORE COM ESTE PROJETO EDITORIAL.

DOE PELA CHAVE-PIX: jomar@painelderiscos.com.br